什麼是無槓桿自由現金流?
無槓桿自由現金流(Unlevered Free Cash Flow,UFCF),又稱企業自由現金流(Free Cash Flow to the Firm,FCFF),是指企業在支付任何與負債相關的款項之前,由營運活動所產生的現金。由於它不考慮利息費用,也與資本結構無關,UFCF 代表的是可供所有資金提供者運用的現金——也就是債權人與股東都能分享的部分。在採用加權平均資本成本(WACC)進行折現現金流(DCF)估值時,UFCF 正是最常被拿來折現的現金流量。
如何使用這個計算器
請從公司的財務報表中找出五項數字並填入:EBIT(營業利益)、以百分比表示的有效稅率、折舊與攤銷(D&A)、資本支出(CapEx),以及淨營運資金的變動。計算器會回傳 UFCF,並同時顯示推算出的稅額與稅後營業淨利(NOPAT)。請注意各欄位需使用一致的幣別與單位(例如全部以千元或百萬元計)。
公式詳解
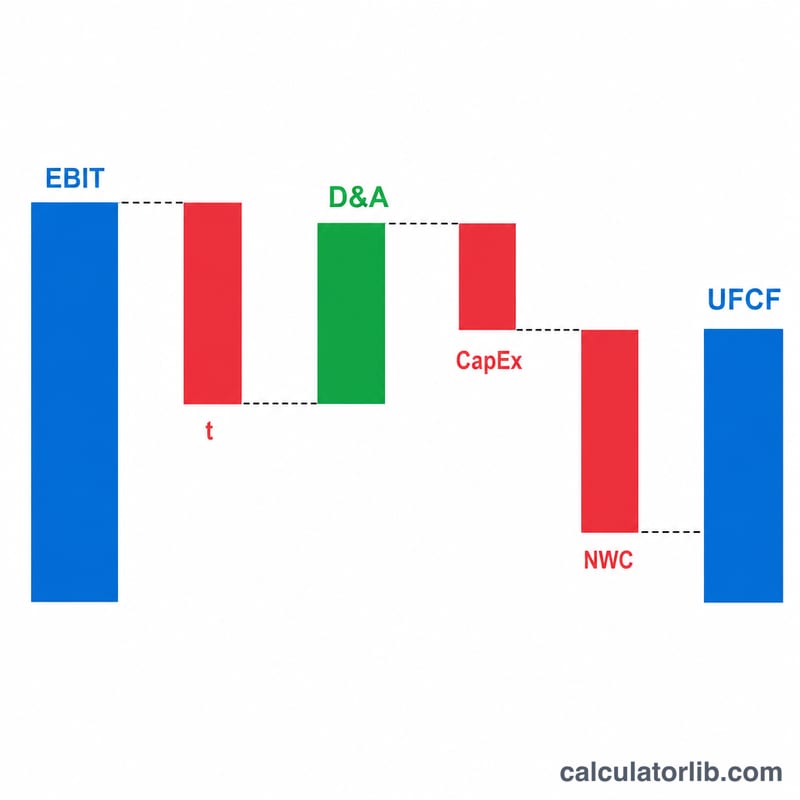
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$首先,對 EBIT 課稅後得到 NOPAT;接著加回 D&A,因為折舊攤銷屬於非現金費用;再扣除資本支出,因為它是為了取得長期資產而實際支出的現金;最後扣除營運資金的增加額,因為被應收帳款與存貨佔用的資金,等於是投資人無法動用的現金。
實際範例
假設 EBIT 為 500,000、稅率為 21%、D&A 為 80,000、資本支出為 120,000,營運資金變動為 30,000。則 NOPAT=\(500{,}000 \times (1 - 0.21) = 395{,}000\)。接著 $$\text{UFCF} = 395{,}000 + 80{,}000 - 120{,}000 - 30{,}000 = \mathbf{325{,}000}$$。
解讀您的 UFCF 結果
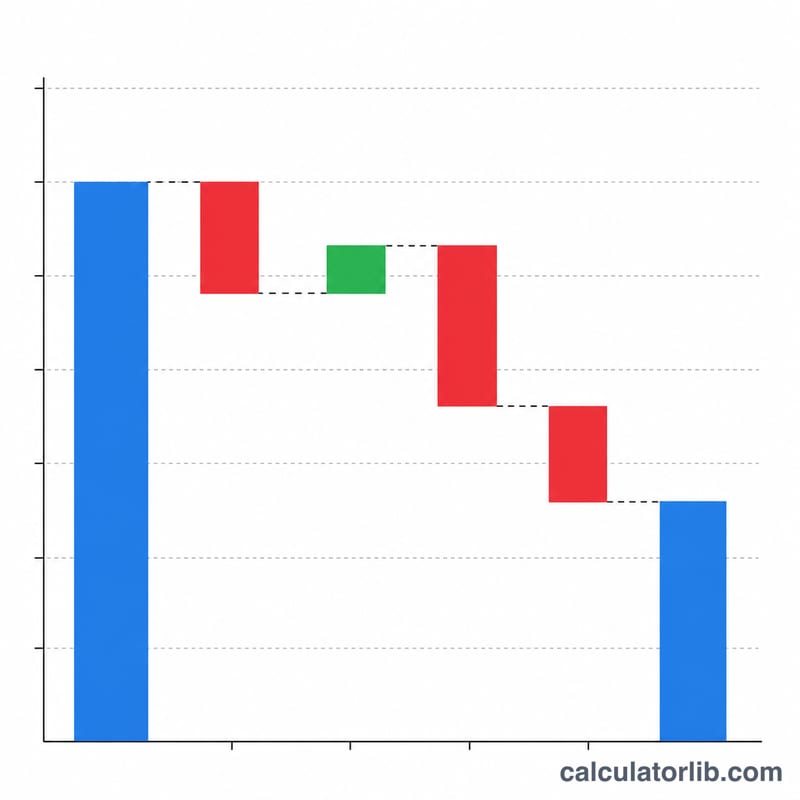
未槓桿自由現金流(UFCF,也稱為企業自由現金流或 FCFF)估算企業在營運中產生的現金,扣除稅款與再投資後、支付給債權人之前的金額。其計算公式為 \(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\)。
- 正值 UFCF:核心營運產生的現金超過維持與擴大資產基礎所需的金額。這些現金可供所有資本提供者使用,包括債權人與股東。
- 負值 UFCF:營運與再投資耗用的現金超過其產生的現金。這在大量投資資本支出或營運資金的成長型公司中很常見,但也可能反映營運表現疲弱。成因比正負號更重要。
- 資本支出高於折舊與攤銷:公司投資的金額超過既有資產會計上的耗損成本。這顯示公司正在擴張,短期內會降低 UFCF。資本支出長期低於折舊與攤銷,可能表示資產基礎正在縮減或維護不足。
在 DCF 中的用途:在折現現金流估值中,各預測年度的預估 UFCF 會以加權平均資本成本(WACC)折現。終值通常採用永續成長或退場倍數法計算,同樣需要折現。加總後即為企業價值。
UFCF 與槓桿自由現金流的比較:UFCF(FCFF)不考慮融資,因此不受資本結構影響,並以 WACC 折現。槓桿自由現金流(FCFE)是在支付利息與淨債務償還後,留給股東的現金,並以股權成本折現。
與淨利不同:UFCF 與淨利不同。它從 EBIT 開始計算,因此不包含利息。它會加回 D&A 等非現金費用,並扣除會計利潤不會反映的資本支出與營運資金投資。公司可能帳上有獲利,但 UFCF 仍為負值。這僅為一般教育資訊,不構成投資建議。
關鍵術語與定義
- EBIT(息稅前利潤):營業利潤,即營收減去包括 D&A 在內的營業成本,且尚未扣除利息費用與所得稅。
- NOPAT(稅後營業利潤):\(\text{EBIT}(1-t)\),即假設公司沒有債務時的稅後營業利潤。
- D&A(折舊與攤銷):將有形與無形資產成本分攤到其使用年限內的非現金費用。由於它們會減少 EBIT 但不動用現金,因此要加回。
- CapEx(資本支出):為取得或升級設備、不動產或軟體等長期資產所支付的現金。
- 淨營運資金(NWC):營業流動資產(如應收帳款與存貨)減去營業流動負債(如應付帳款),通常不包括現金與債務。
- ΔNWC(淨營運資金變動):本期 NWC 減去上期 NWC。增加代表現金流出,會降低 UFCF。減少(即負的 ΔNWC)會釋放現金,提高 UFCF。
- 有效稅率與邊際稅率:有效稅率是總稅額除以稅前所得。邊際稅率是下一單位所得適用的稅率。預測時通常採用有效稅率或標準化的法定稅率。本計算機以百分比輸入稅率。
- WACC(加權平均資本成本):公司債務與股權的綜合要求報酬率,依其在資本結構中的占比加權。它通常是 UFCF 的折現率。
- FCFF / UFCF:企業自由現金流,即未槓桿自由現金流。這是在融資成本之前,可供所有資本提供者使用的現金流。
UFCF 情境比較
所有情境均以相同的 EBIT 500,000 為起點(貨幣單位為任意設定)。僅變動所列的輸入值。
| 情境 | EBIT | 稅率 | D&A | CapEx | ΔNWC | 計算式 | UFCF |
|---|---|---|---|---|---|---|---|
| 基準情境 | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| 較高資本支出 | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| 營運資金釋放 | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| 較高稅率 | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
基準情境的 NOPAT:\(500{,}000 \times (1 - 0.21) = 395{,}000\)。稅率為 30% 時,NOPAT 為 \(500{,}000 \times (1 - 0.30) = 350{,}000\)。此處的 21% 僅作為示例數據(與美國聯邦法定企業所得稅稅率相符);請使用適用於您所在司法管轄區與個人情況的稅率。
重點:資本支出增加 130,000 會使 UFCF 精確減少 130,000。營運資金釋放 30,000 會使 ΔNWC 由 +30,000 變為 −30,000,使 UFCF 增加 60,000。較高的稅率會降低 NOPAT,進而降低 UFCF。
常見問題
為什麼稱為「無槓桿」?因為它排除了利息費用與本金償還,所以這個數字與企業採用何種融資方式無關。
如果營運資金減少怎麼辦?請填入負值——營運資金下降會釋放出現金,進而提高 UFCF。
該用邊際稅率還是有效稅率?多數分析師會採用公司的有效稅率或邊際稅率;請選擇最能反映未來預期稅負的稅率。