Qu'est-ce que le free cash flow sans effet de levier ?
Le free cash flow sans effet de levier (UFCF, pour Free cash flow sans effet de levier), également appelé free cash flow to the firm (FCFF) ou flux de trésorerie disponible pour la firme, désigne la trésorerie générée par l'exploitation avant tout paiement lié à la dette. Comme il fait abstraction des intérêts et de la structure de financement, l'UFCF représente la trésorerie disponible pour l'ensemble des apporteurs de capitaux — aussi bien les créanciers que les actionnaires. C'est le flux le plus couramment actualisé dans une valorisation par les flux de trésorerie actualisés (DCF), à l'aide du coût moyen pondéré du capital (WACC ou CMPC en français).
Comment utiliser ce calculateur
Saisissez cinq données issues des états financiers d'une entreprise : l'EBIT (résultat d'exploitation), le taux d'imposition effectif en pourcentage, les dotations aux amortissements (D&A), les dépenses d'investissement (CapEx) et la variation du besoin en fonds de roulement (BFR). Le calculateur affiche l'UFCF, ainsi que les impôts implicites et le NOPAT. Veillez à utiliser des unités monétaires cohérentes (par exemple tout en milliers ou en millions).
La formule expliquée
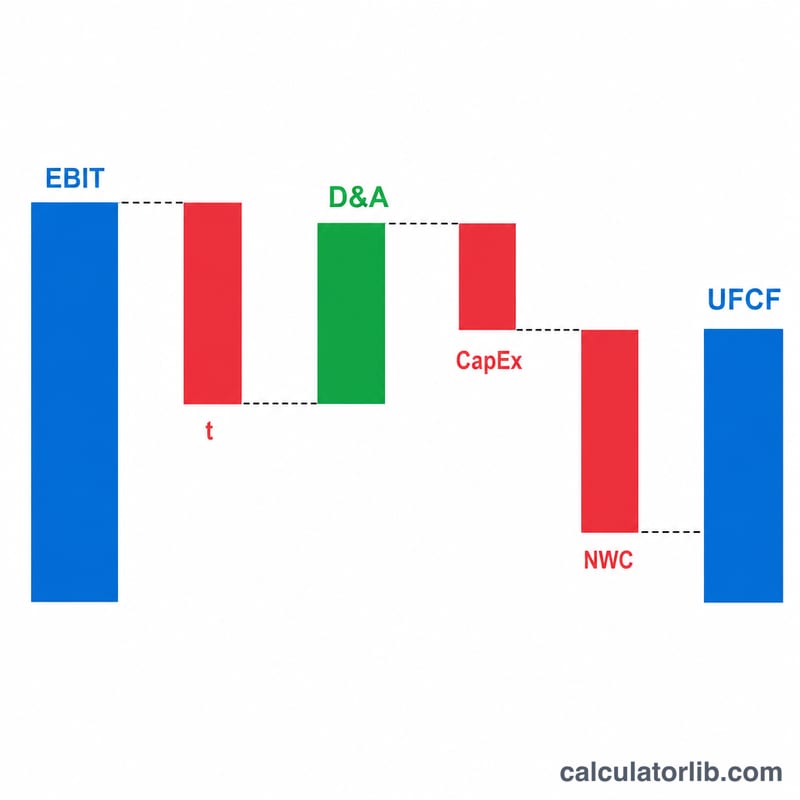
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$ On applique d'abord l'impôt à l'EBIT pour obtenir le NOPAT. On réintègre ensuite les D&A car il s'agit d'une charge sans décaissement (non-cash). On déduit les CapEx, qui constituent une véritable sortie de trésorerie pour financer les actifs de long terme, et on retranche l'augmentation du BFR : les sommes immobilisées dans les créances clients et les stocks ne sont pas disponibles pour les investisseurs.
Exemple chiffré
Supposons un EBIT de 500 000, un taux d'imposition de 21 %, des D&A de 80 000, des CapEx de 120 000 et une variation du BFR de 30 000. Le $$\text{NOPAT} = 500\,000 \times (1 - 0{,}21) = 395\,000.$$ L'$$\text{UFCF} = 395\,000 + 80\,000 - 120\,000 - 30\,000 = \mathbf{325\,000}.$$
Interpréter votre résultat UFCF
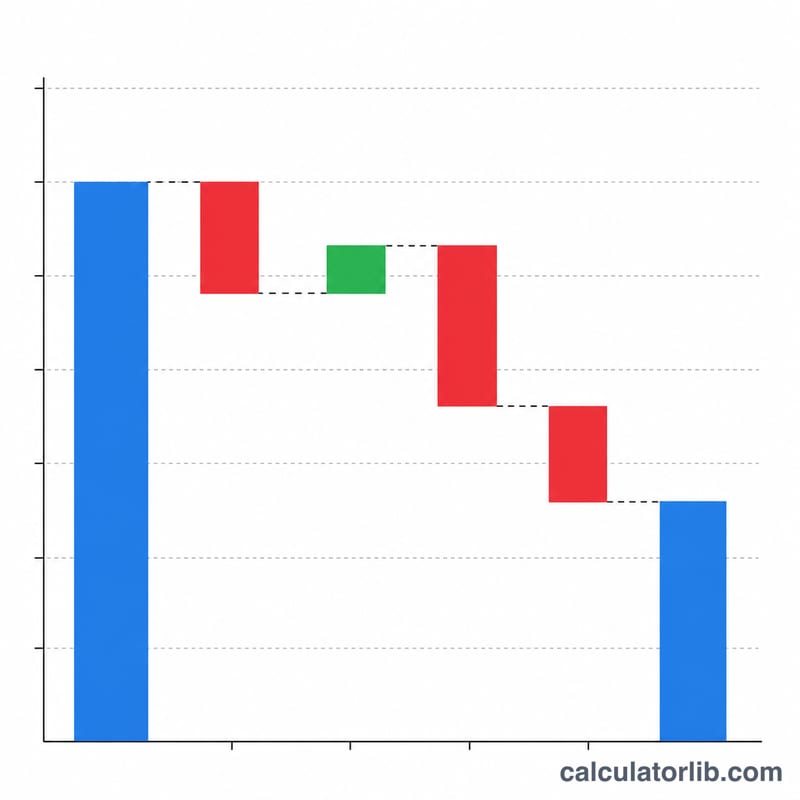
Le flux de trésorerie disponible non endetté (UFCF, aussi appelé flux de trésorerie disponible pour la firme ou FCFF) estime la trésorerie qu'une entreprise génère grâce à ses activités après impôts et réinvestissements, avant tout paiement aux prêteurs. Il se calcule ainsi : \(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\).
- UFCF positif : les activités principales génèrent plus de trésorerie que nécessaire pour maintenir et développer la base d'actifs. Cette trésorerie est disponible pour tous les apporteurs de capitaux, à la fois les créanciers et les actionnaires.
- UFCF négatif : les activités et les réinvestissements consomment plus de trésorerie qu'ils n'en produisent. Cela est courant chez les entreprises en phase de croissance qui investissent fortement en CapEx ou en besoin en fonds de roulement, mais cela peut aussi refléter une performance opérationnelle faible. La cause compte davantage que le signe.
- CapEx supérieurs aux D&A : l'entreprise investit davantage que le coût comptable de l'usure de ses actifs existants. Cela indique une expansion et réduit l'UFCF à court terme. Des CapEx systématiquement inférieurs aux D&A peuvent signifier que la base d'actifs se réduit ou est insuffisamment entretenue.
Utilisation dans un DCF : dans une valorisation par actualisation des flux de trésorerie, les UFCF projetés pour chaque année de prévision sont actualisés au coût moyen pondéré du capital (WACC). Une valeur terminale, généralement issue d'une méthode de croissance perpétuelle ou d'un multiple de sortie, est elle aussi actualisée. La somme donne la valeur d'entreprise.
UFCF contre FCF après endettement : l'UFCF (FCFF) ignore le financement ; il est donc indépendant de la structure du capital et est actualisé au WACC. Le flux de trésorerie disponible après endettement (FCFE) correspond à la trésorerie restant aux actionnaires après intérêts et remboursements nets de la dette, et il est actualisé au coût des fonds propres.
Pas le résultat net : l'UFCF diffère du résultat net. Il part de l'EBIT, donc il exclut les intérêts. Il réintègre les charges non monétaires comme les D&A, et il déduit les CapEx et les investissements en fonds de roulement, que le bénéfice comptable ne prend pas en compte. Une entreprise peut afficher des bénéfices tout en ayant un UFCF négatif. Il s'agit d'une information pédagogique générale, et non d'un conseil en investissement.
Termes clés et définitions
- EBIT (Bénéfice avant intérêts et impôts) : bénéfice d'exploitation, c'est-à-dire le chiffre d'affaires moins les charges d'exploitation, y compris les D&A, avant les charges d'intérêts et l'impôt sur le revenu.
- NOPAT (Bénéfice d'exploitation après impôt) : \(\text{EBIT}(1-t)\), le bénéfice d'exploitation après impôts comme si l'entreprise n'avait pas de dette.
- D&A (Dotations aux amortissements et aux dépréciations) : charges non monétaires qui répartissent le coût des actifs corporels et incorporels sur leur durée d'utilisation. Elles sont réintégrées car elles réduisent l'EBIT sans consommer de trésorerie.
- CapEx (Dépenses d'investissement) : trésorerie dépensée pour acquérir ou améliorer des actifs à long terme, tels que des équipements, des biens immobiliers ou des logiciels.
- Besoin en fonds de roulement (BFR) : actifs circulants d'exploitation (comme les créances clients et les stocks) moins passifs circulants d'exploitation (comme les dettes fournisseurs), en général hors trésorerie et dette.
- ΔBFR (variation du besoin en fonds de roulement) : BFR de la période moins BFR de la période précédente. Une hausse constitue une sortie de trésorerie et réduit l'UFCF. Une baisse (un ΔBFR négatif) libère de la trésorerie et augmente l'UFCF.
- Taux d'imposition effectif et marginal : le taux effectif correspond aux impôts totaux divisés par le résultat avant impôt. Le taux marginal est le taux appliqué à la tranche de revenu suivante. Les prévisions utilisent souvent le taux effectif ou un taux statutaire normalisé. Le calculateur prend le taux en pourcentage.
- WACC (Coût moyen pondéré du capital) : le rendement exigé global de la dette et des fonds propres d'une entreprise, pondéré par leur part dans la structure du capital. C'est le taux d'actualisation habituel de l'UFCF.
- FCFF / UFCF : flux de trésorerie disponible pour la firme, ou flux de trésorerie disponible non endetté. Il s'agit de la trésorerie disponible pour tous les apporteurs de capitaux avant les coûts de financement.
Comparaison des scénarios UFCF
Tous les scénarios partent du même EBIT de 500,000 (les unités monétaires sont arbitraires). Seules les données indiquées changent.
| Scénario | EBIT | Taux d'imposition | D&A | CapEx | ΔBFR | Calcul | UFCF |
|---|---|---|---|---|---|---|---|
| Cas de base | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| CapEx plus élevés | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| Libération du fonds de roulement | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| Taux d'imposition plus élevé | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
NOPAT du cas de base : \(500{,}000 \times (1 - 0.21) = 395{,}000\). Avec un taux d'imposition de 30 %, le NOPAT est \(500{,}000 \times (1 - 0.30) = 350{,}000\). Le taux de 21 % est utilisé ici à titre illustratif (il correspond au taux statutaire fédéral américain de l'impôt sur les sociétés) ; utilisez le taux qui s'applique à votre propre juridiction et à votre situation.
Points clés : une hausse des CapEx de 130,000 réduit l'UFCF exactement de 130,000. Libérer 30,000 de fonds de roulement fait passer le ΔBFR de +30,000 à −30,000, ce qui augmente l'UFCF de 60,000. Un taux d'imposition plus élevé réduit le NOPAT et donc l'UFCF.
Questions fréquentes
Pourquoi « sans effet de levier » ? Parce que les charges d'intérêts et les remboursements de dette sont exclus : le résultat est indépendant du mode de financement de l'entreprise.
Et si le BFR diminue ? Saisissez une valeur négative — une baisse du BFR libère de la trésorerie et augmente donc l'UFCF.
Faut-il utiliser le taux d'imposition marginal ou effectif ? La plupart des analystes retiennent le taux effectif ou marginal de l'entreprise ; choisissez celui qui reflète le mieux les impôts attendus à l'avenir.