アンレバードフリーキャッシュフローとは?
アンレバードフリーキャッシュフロー(UFCF)は「企業フリーキャッシュフロー(FCFF)」とも呼ばれ、借入金に関連する支払いを行う前に事業活動から生み出されるキャッシュを指します。支払利息や資本構成(負債と資本の組み合わせ)の影響を受けないため、UFCFは債権者と株主のすべての資金提供者に帰属するキャッシュを表します。DCF法(割引キャッシュフロー法)による企業価値評価では、加重平均資本コスト(WACC)で割り引く対象として最も一般的に用いられるキャッシュフローです。
この計算機の使い方
企業の財務諸表から5つの数値を入力します。EBIT(営業利益)、実効税率(%)、減価償却費(D&A)、設備投資額(CapEx)、そして正味運転資本の増減額です。計算機はUFCFに加えて、算出された税額とNOPAT(税引後営業利益)も表示します。通貨単位は統一してください(例:すべて千単位、またはすべて百万単位)。
計算式の解説
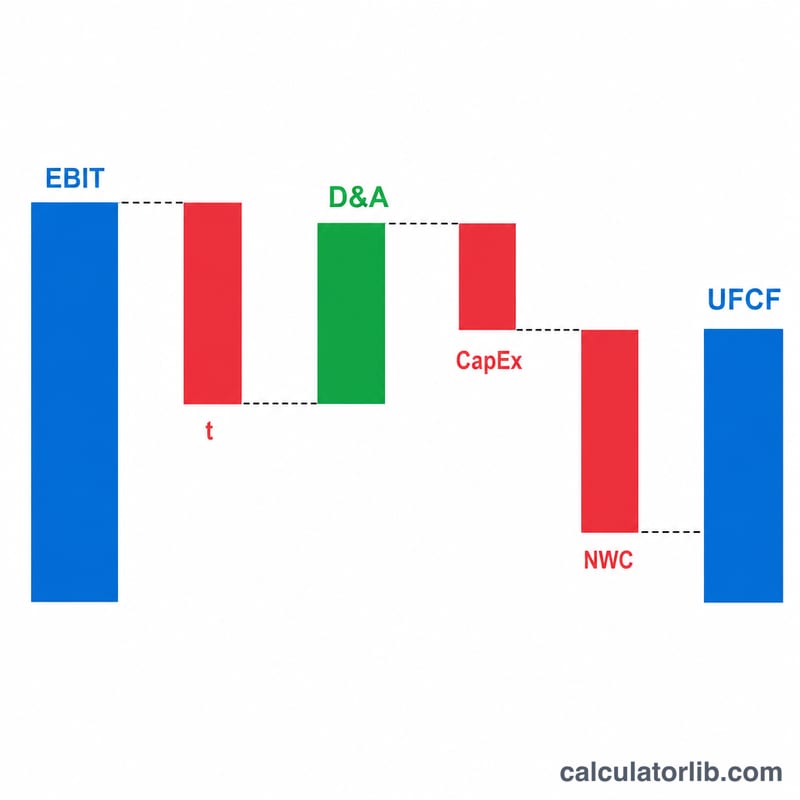
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$まずEBITに課税してNOPATを求めます。減価償却費は現金支出を伴わない費用のため加算します。設備投資は長期資産に対する実際の現金支出のため減算し、運転資本の増加分も減算します。売掛金や在庫に固定された資金は、投資家が自由に使えるキャッシュではないからです。
計算例
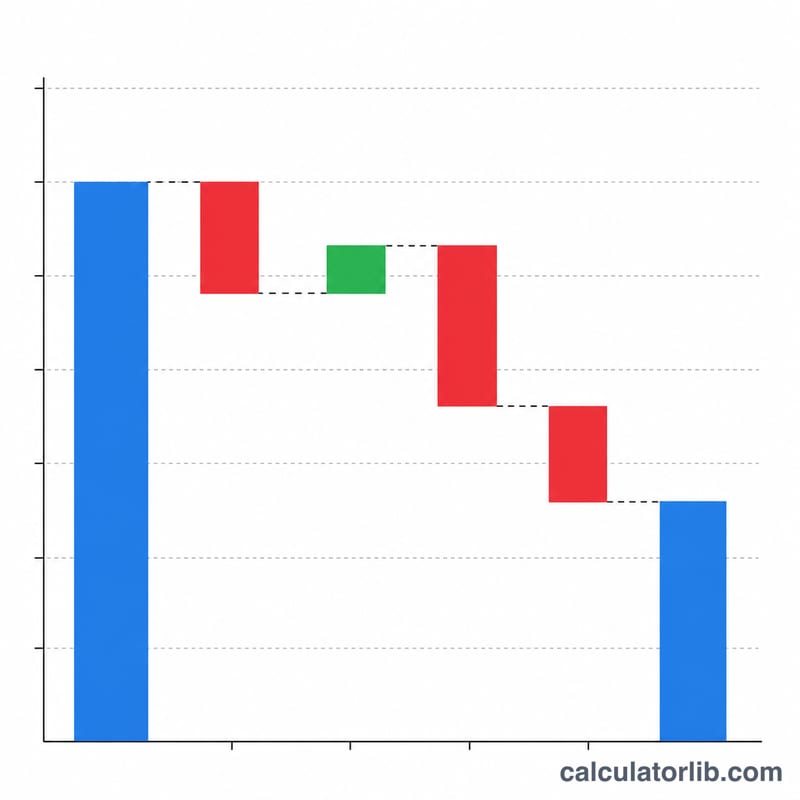
EBITが500,000、税率が21%、減価償却費が80,000、設備投資が120,000、運転資本の増減が30,000のケースを考えます。\(\text{NOPAT} = 500{,}000 \times (1 - 0.21) = 395{,}000\)。続いて $$\text{UFCF} = 395{,}000 + 80{,}000 - 120{,}000 - 30{,}000 = \mathbf{325{,}000}$$ となります。
UFCF(非レバレッジドフリーキャッシュフロー)の結果の解釈
非レバレッジドフリーキャッシュフロー(UFCF。企業フリーキャッシュフロー、またはFCFFとも呼ばれます)は、税金と再投資を差し引いた後、負債の返済や利払いなど資金提供者への支払いを行う前に、事業が営業活動から生み出す現金を推定する指標です。計算式は次のとおりです:\(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\)
- UFCFがプラス:中核事業が、資産基盤の維持と成長に必要な額を上回る現金を生み出しています。その現金は、負債の保有者と株主を含むすべての資金提供者に分配可能です。
- UFCFがマイナス:営業活動と再投資が、生み出す現金より多くの現金を消費しています。これは設備投資や運転資本に多額を投じる成長段階の企業によく見られますが、営業成績の弱さを示している場合もあります。符号そのものよりも、その原因が重要です。
- 設備投資(CapEx)が減価償却費・償却費(D&A)を上回る場合:既存資産の会計上の費用(償却分)を超えて投資していることになります。これは事業拡大を示唆し、短期的にはUFCFを押し下げます。CapExがD&Aを継続的に下回る場合は、資産基盤が縮小しているか、維持管理が不十分である可能性があります。
DCF(割引キャッシュフロー法)での利用:割引キャッシュフロー法による評価では、予測期間各年の予想UFCFを加重平均資本コスト(WACC)で割り引きます。永続成長法または出口倍率法などで求めたターミナルバリュー(継続価値)も同様に割り引きます。これらの合計が企業価値(EV)になります。
UFCFと株主帰属フリーキャッシュフロー(FCFE)の違い:UFCF(FCFF)は資金調達を考慮しないため、資本構成から独立しており、WACCで割り引きます。レバレッジドフリーキャッシュフロー(FCFE)は、利払いと純負債の返済後に株主に残る現金であり、株主資本コストで割り引きます。
当期純利益との違い:UFCFは当期純利益とは異なります。UFCFはEBITから始めるため利息を含みません。また、D&Aなどの非現金費用を加算し、会計上の利益には反映されない設備投資や運転資本への投資を差し引きます。企業は利益を計上しながらも、UFCFがマイナスになることがあります。これは一般的な教育目的の情報であり、投資助言ではありません。
主要用語と定義
- EBIT(利払前・税引前利益):営業利益のことで、売上高からD&Aを含む営業費用を差し引いたもので、支払利息と法人税等の控除前の金額です。
- NOPAT(税引後営業利益):\(\text{EBIT}(1-t)\)。企業が負債を持たないと仮定した場合の、税引後の営業利益です。
- D&A(減価償却費・償却費):有形・無形資産の取得原価を耐用年数にわたって配分する非現金費用です。現金支出を伴わずにEBITを減少させるため、加算して戻します。
- CapEx(設備投資):設備、不動産、ソフトウェアなど長期資産の取得や更新のために支出される現金です。
- NWC(正味運転資本):営業上の流動資産(売掛金や在庫など)から営業上の流動負債(買掛金など)を差し引いたものです。通常、現金と負債は除外します。
- ΔNWC(正味運転資本の変動):当期のNWCから前期のNWCを差し引いたものです。増加は現金の流出であり、UFCFを減少させます。減少(マイナスのΔNWC)は現金を解放し、UFCFを増加させます。
- 実効税率と限界税率:実効税率は、税引前利益に対する総税額の割合です。限界税率は、次の1単位の所得に適用される税率です。予測では、実効税率または標準化された法定税率がよく用いられます。本計算ツールでは、税率をパーセントで入力します。
- WACC(加重平均資本コスト):企業の負債と株主資本の要求収益率を、資本構成に占める割合で加重平均したものです。UFCFの割引率として一般的に用いられます。
- FCFF / UFCF:企業フリーキャッシュフロー、または非レバレッジドフリーキャッシュフローです。資金調達コストを支払う前に、すべての資金提供者が利用できるキャッシュフローを指します。
UFCFシナリオ比較
すべてのシナリオは、同じEBIT 500,000から始まります(通貨単位は任意です)。記載された入力値のみが変わります。
| シナリオ | EBIT | 税率 | D&A | CapEx | ΔNWC | 計算 | UFCF |
|---|---|---|---|---|---|---|---|
| ベースケース | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| 設備投資の増加 | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| 運転資本の解放 | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| 税率の上昇 | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
ベースケースのNOPAT:\(500{,}000 \times (1 - 0.21) = 395{,}000\)。税率30%の場合、NOPATは\(500{,}000 \times (1 - 0.30) = 350{,}000\)です。ここでの21%の税率は例示用の数値です(米国連邦法定法人税率と一致します)。ご自身の管轄地域と状況に応じた税率をご使用ください。
要点:設備投資を130,000増やすと、UFCFはちょうど130,000減少します。運転資本30,000を解放すると、ΔNWCは+30,000から−30,000に変わり、UFCFは60,000増加します。税率が高くなると、NOPATが減少し、したがってUFCFも減少します。
よくある質問
なぜ「アンレバード(負債の影響を除いた)」なのですか? 支払利息や借入金の返済を除外しているため、企業の資金調達方法に左右されない数値になるからです。
運転資本が減少した場合は? マイナスの値を入力してください。運転資本の減少はキャッシュを生み出し、UFCFを増加させます。
限界税率と実効税率のどちらを使うべきですか? 多くのアナリストは企業の実効税率または限界税率を用います。将来見込まれる税負担を最もよく反映する税率を選んでください。