什么是无杠杆自由现金流?
无杠杆自由现金流(Unlevered Free Cash Flow,简称UFCF),又称公司自由现金流(Free Cash Flow to the Firm,FCFF),是指企业在支付任何与债务相关的款项之前,通过经营活动所产生的现金。由于它不考虑利息支出,也不受资本结构的影响,因此UFCF代表的是可供所有资本提供方(包括债权人和股东)分配的现金。在采用加权平均资本成本(WACC)进行的现金流折现(DCF)估值中,UFCF正是最常被用来折现的现金流口径。
如何使用本计算器
请从公司的财务报表中提取以下五项数据并填入:EBIT(息税前利润,即营业利润)、以百分比表示的实际税率、折旧与摊销、资本支出(CapEx),以及净营运资本的变动额。计算器将自动给出UFCF,同时显示对应的税额和NOPAT(税后净营业利润)。请注意保持货币单位的一致(例如统一使用千元或百万元)。
公式详解
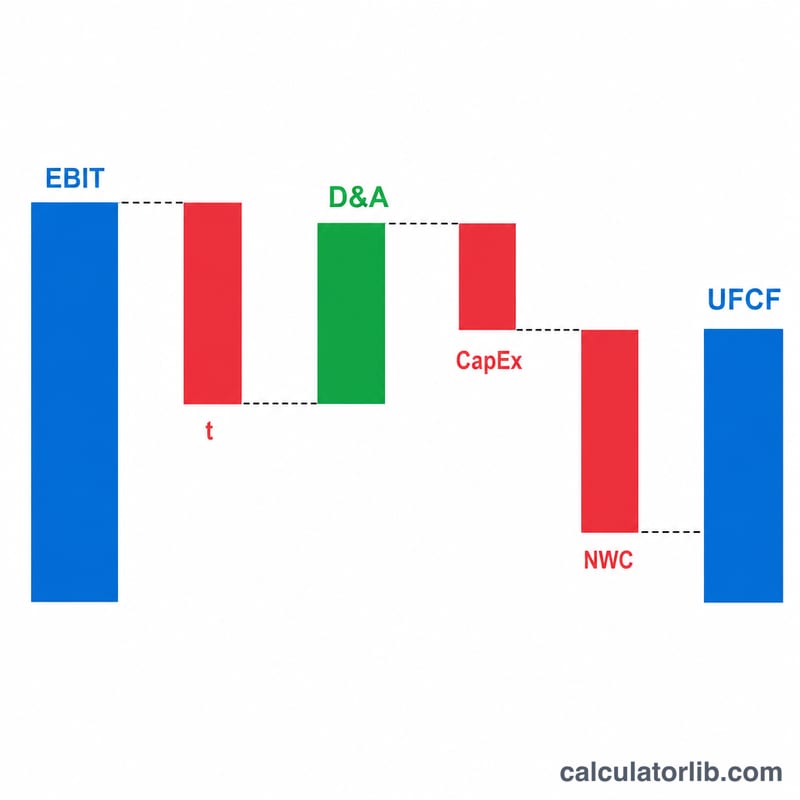
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$第一步,对EBIT计税得到NOPAT;接着加回折旧与摊销,因为它属于非现金费用;再减去资本支出,因为它是为购置长期资产而发生的真实现金流出;最后减去营运资本的增加额——被应收账款和存货占用的资金,并非可供投资者使用的现金。
实例演算
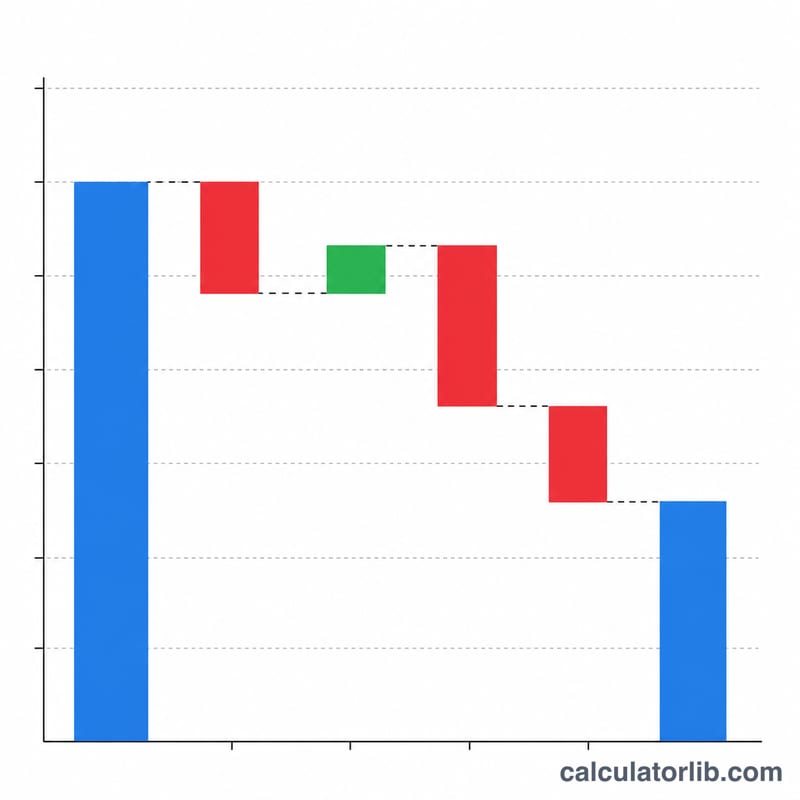
假设EBIT为500,000,税率为21%,折旧摊销为80,000,资本支出为120,000,营运资本变动为30,000。则$$\text{NOPAT} = 500{,}000 \times (1 - 0.21) = 395{,}000$$进而$$\text{UFCF} = 395{,}000 + 80{,}000 - 120{,}000 - 30{,}000 = \textbf{325{,}000}$$
解读你的UFCF结果
无杠杆自由现金流(UFCF,也称为企业自由现金流或FCFF)估算企业在经营中产生的现金,扣除税费和再投资之后、支付给债权人之前的部分。其计算公式为:\(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\)。
- UFCF为正:核心业务产生的现金超过维持和扩大资产基础所需的金额。这些现金可供所有资本提供者使用,包括债务持有人和股权持有人。
- UFCF为负:经营和再投资消耗的现金多于其产生的现金。这在大量投入资本支出或营运资金的成长期公司中很常见,但也可能反映经营业绩疲弱。原因比正负号更重要。
- 资本支出高于D&A:公司投资的金额超过现有资产会计成本的消耗额。这表明公司在扩张,并会在短期内降低UFCF。若资本支出长期低于D&A,则可能意味着资产基础正在缩减或维护不足。
在DCF中的用途:在折现现金流估值中,各预测年度的预计UFCF以加权平均资本成本(WACC)折现。终值通常采用永续增长法或退出倍数法计算,同样需要折现。两者之和即为企业价值。
UFCF与有杠杆自由现金流:UFCF(FCFF)不考虑融资因素,因此与资本结构无关,并以WACC折现。有杠杆自由现金流(FCFE)是在支付利息和偿还净债务后留给股权持有人的现金,并以股权成本折现。
不等同于净利润:UFCF与净利润不同。它从EBIT出发,因此不包括利息。它会加回D&A等非现金费用,并扣除会计利润中不体现的资本支出和营运资金投入。一家公司可以报告盈利,同时UFCF为负。本内容仅为一般性教育信息,不构成投资建议。
关键术语与定义
- EBIT(息税前利润):经营利润,即收入减去包括D&A在内的经营成本,计算时未扣除利息费用和所得税。
- NOPAT(税后净经营利润):\(\text{EBIT}(1-t)\),即假设公司没有债务时的税后经营利润。
- D&A(折旧与摊销):非现金费用,用于将有形和无形资产的成本分摊到其使用寿命期内。由于它们会减少EBIT但不消耗现金,因此需要加回。
- CapEx(资本支出):用于购置或升级设备、房产或软件等长期资产所支出的现金。
- 净营运资本(NWC):经营性流动资产(如应收账款和存货)减去经营性流动负债(如应付账款),通常不包括现金和债务。
- ΔNWC(净营运资本变动):本期NWC减去上期NWC。增加代表现金流出,会降低UFCF。减少(即ΔNWC为负)则释放现金,提高UFCF。
- 有效税率与边际税率:有效税率是总税额除以税前收入。边际税率是适用于下一单位收入的税率。预测中通常使用有效税率或标准化法定税率。本计算器以百分比形式输入税率。
- WACC(加权平均资本成本):企业债务和股权的综合要求回报率,按其在资本结构中的占比加权。它通常是UFCF的折现率。
- FCFF / UFCF:企业自由现金流,即无杠杆自由现金流。它是在融资成本之前、可供所有资本提供者使用的现金流。
UFCF情景对比
所有情景均以相同的EBIT 500,000为起点(货币单位为任意设定)。仅改变所列输入项。
| 情景 | EBIT | 税率 | D&A | CapEx | ΔNWC | 计算 | UFCF |
|---|---|---|---|---|---|---|---|
| 基准情景 | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| 更高资本支出 | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| 营运资本释放 | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| 更高税率 | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
基准情景的NOPAT:\(500{,}000 \times (1 - 0.21) = 395{,}000\)。税率为30%时,NOPAT为\(500{,}000 \times (1 - 0.30) = 350{,}000\)。此处21%税率仅作为示例数字(与美国联邦法定企业所得税税率一致);请使用适用于您自身所在司法辖区和情况的税率。
要点:资本支出增加130,000,会使UFCF恰好降低130,000。释放30,000的营运资本,使ΔNWC从+30,000变为−30,000,从而使UFCF提高60,000。税率提高会降低NOPAT,进而降低UFCF。
常见问题
为什么叫"无杠杆"?因为该指标剔除了利息支出和债务偿还,所以它与公司的融资方式(即财务杠杆)无关。
如果营运资本减少了怎么办?请填入负值——营运资本下降会释放出现金,从而使UFCF增加。
应该用边际税率还是实际税率?多数分析师采用公司的实际税率或边际税率;建议选用最能反映未来预期税负的那个税率。