Dòng tiền tự do không đòn bẩy là gì?
Dòng tiền tự do không đòn bẩy (UFCF), còn được gọi là Dòng tiền tự do cho doanh nghiệp (FCFF), là lượng tiền mặt mà một doanh nghiệp tạo ra từ hoạt động kinh doanh trước khi chi trả bất kỳ khoản nào liên quan đến nợ vay. Vì không tính đến chi phí lãi vay và cấu trúc vốn, UFCF thể hiện dòng tiền dành cho tất cả các bên cấp vốn — cả chủ nợ lẫn cổ đông. Đây cũng là dòng tiền phổ biến nhất được chiết khấu trong phương pháp định giá Dòng tiền chiết khấu (DCF), sử dụng Chi phí vốn bình quân gia quyền (WACC).
Cách sử dụng công cụ này
Bạn cần nhập năm chỉ tiêu lấy từ báo cáo tài chính của doanh nghiệp: EBIT (lợi nhuận hoạt động), thuế suất hiệu dụng tính theo phần trăm, Khấu hao tài sản hữu hình và vô hình, Chi đầu tư tài sản cố định (CapEx) và Thay đổi vốn lưu động ròng. Công cụ sẽ trả về kết quả UFCF cùng với số thuế ngầm định và NOPAT. Hãy nhớ dùng đơn vị tiền tệ thống nhất (ví dụ: tất cả đều tính bằng nghìn hoặc triệu).
Giải thích công thức
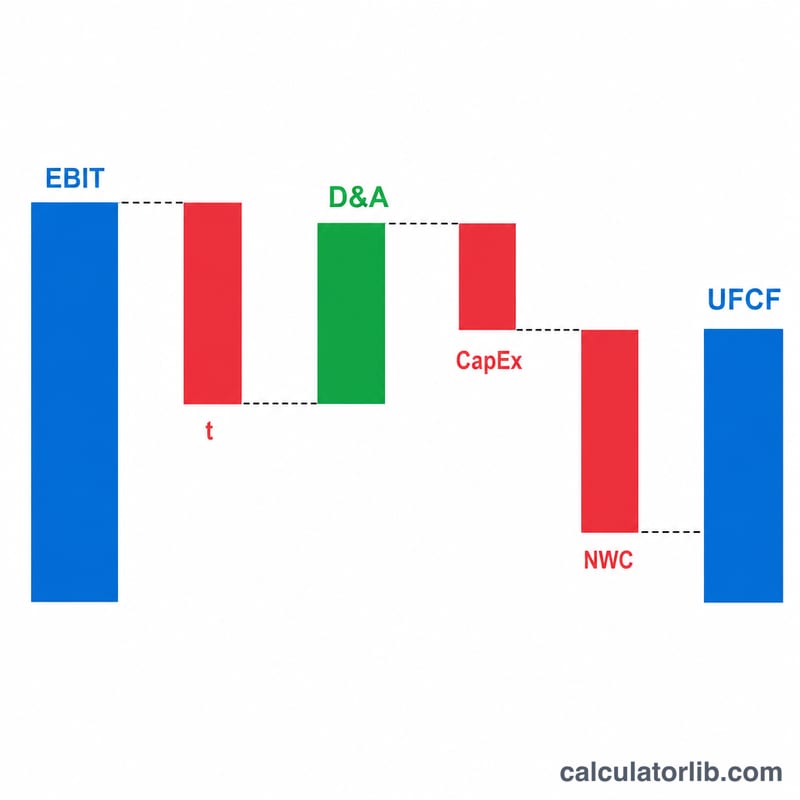
$$\text{UFCF} = \text{EBIT}\left(1 - \frac{\text{Tax Rate}}{100}\right) + \text{D\&A} - \text{CapEx} - \text{ΔNWC}$$ Đầu tiên, EBIT được trừ thuế để ra NOPAT. Ta cộng lại khoản khấu hao vì đây là chi phí không bằng tiền mặt. Ta trừ CapEx vì đó là dòng tiền thực chi cho tài sản dài hạn, và trừ phần tăng của vốn lưu động vì lượng tiền bị "chôn" trong các khoản phải thu và hàng tồn kho không thể đem chia cho nhà đầu tư.
Ví dụ minh họa
Giả sử EBIT là 500.000, thuế suất là 21%, khấu hao là 80.000, CapEx là 120.000 và thay đổi vốn lưu động là 30.000. Khi đó $$\text{NOPAT} = 500.000 \times (1 - 0{,}21) = 395.000.$$ Tiếp theo, $$\text{UFCF} = 395.000 + 80.000 - 120.000 - 30.000 = \mathbf{325.000}.$$
Diễn giải kết quả UFCF của bạn
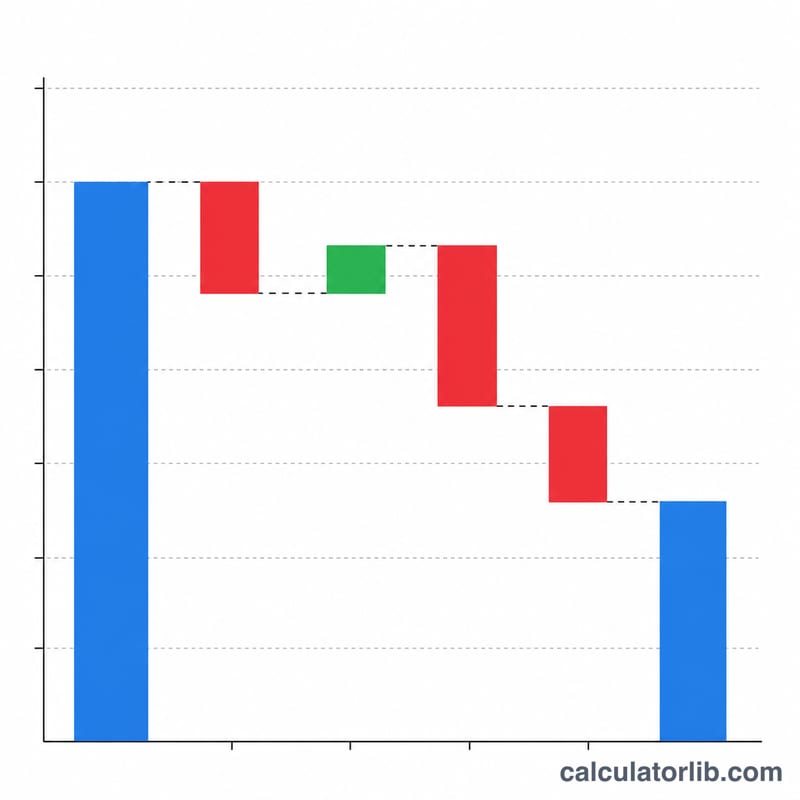
Dòng tiền tự do chưa đòn bẩy (UFCF, còn gọi là dòng tiền tự do của doanh nghiệp hay FCFF) ước tính lượng tiền mà doanh nghiệp tạo ra từ hoạt động kinh doanh sau thuế và sau tái đầu tư, trước mọi khoản thanh toán cho chủ nợ. Nó được tính theo công thức \(\text{UFCF} = \text{EBIT}(1-t) + \text{D\&A} - \text{CapEx} - \Delta\text{NWC}\).
- UFCF dương: hoạt động cốt lõi tạo ra nhiều tiền hơn mức cần thiết để duy trì và mở rộng tài sản. Khoản tiền này dành cho tất cả các bên cung cấp vốn, cả chủ nợ lẫn cổ đông.
- UFCF âm: hoạt động và tái đầu tư tiêu tốn nhiều tiền hơn lượng tiền tạo ra. Điều này phổ biến ở các công ty đang tăng trưởng và chi nhiều cho CapEx hoặc vốn lưu động, nhưng cũng có thể phản ánh hoạt động kinh doanh yếu kém. Nguyên nhân quan trọng hơn dấu của con số.
- CapEx lớn hơn D&A: công ty đang đầu tư nhiều hơn mức hao mòn kế toán của các tài sản hiện có. Điều này cho thấy công ty đang mở rộng và làm giảm UFCF trong ngắn hạn. CapEx liên tục thấp hơn D&A có thể cho thấy tài sản đang bị thu hẹp hoặc bảo trì chưa đầy đủ.
Ứng dụng trong DCF: trong định giá bằng phương pháp dòng tiền chiết khấu, UFCF dự kiến của từng năm dự báo được chiết khấu theo chi phí vốn bình quân gia quyền (WACC). Giá trị cuối kỳ, thường tính theo phương pháp tăng trưởng vĩnh viễn hoặc bội số thoát vốn, cũng được chiết khấu. Tổng các giá trị này cho ra giá trị doanh nghiệp (enterprise value).
UFCF so với dòng tiền tự do có đòn bẩy: UFCF (FCFF) không tính đến yếu tố tài chính, nên không phụ thuộc cấu trúc vốn và được chiết khấu theo WACC. Dòng tiền tự do có đòn bẩy (FCFE) là phần tiền còn lại cho cổ đông sau khi trả lãi và hoàn trả nợ thuần, và được chiết khấu theo chi phí vốn cổ phần.
Không phải lợi nhuận ròng: UFCF khác với lợi nhuận ròng. Nó bắt đầu từ EBIT nên không tính lãi vay. Nó cộng lại các khoản chi phí không dùng tiền như D&A, và trừ đi CapEx cùng khoản đầu tư vốn lưu động, những khoản mà lợi nhuận kế toán không phản ánh. Một công ty có thể báo lãi nhưng vẫn có UFCF âm. Đây chỉ là thông tin giáo dục chung, không phải lời khuyên đầu tư.
Thuật ngữ và định nghĩa chính
- EBIT (Lợi nhuận trước lãi vay và thuế): lợi nhuận từ hoạt động kinh doanh, tức doanh thu trừ chi phí vận hành (bao gồm D&A), trước chi phí lãi vay và thuế thu nhập.
- NOPAT (Lợi nhuận hoạt động ròng sau thuế): \(\text{EBIT}(1-t)\), tức lợi nhuận hoạt động sau thuế như thể công ty không có nợ.
- D&A (Khấu hao và phân bổ): các khoản chi phí không dùng tiền, phân bổ chi phí của tài sản hữu hình và vô hình trong suốt thời gian sử dụng hữu ích. Chúng được cộng lại vì làm giảm EBIT nhưng không tốn tiền mặt.
- CapEx (Chi tiêu vốn): tiền chi ra để mua hoặc nâng cấp tài sản dài hạn như thiết bị, bất động sản hoặc phần mềm.
- Vốn lưu động ròng (NWC): tài sản lưu động phục vụ hoạt động (như khoản phải thu và hàng tồn kho) trừ nợ ngắn hạn phục vụ hoạt động (như khoản phải trả), thường không tính tiền mặt và nợ vay.
- ΔNWC (thay đổi vốn lưu động ròng): NWC kỳ này trừ NWC kỳ trước. Mức tăng là dòng tiền ra và làm giảm UFCF. Mức giảm (ΔNWC âm) giải phóng tiền mặt và làm tăng UFCF.
- Thuế suất hiệu dụng so với thuế suất biên: thuế suất hiệu dụng là tổng thuế chia cho thu nhập trước thuế. Thuế suất biên là mức thuế áp dụng cho phần thu nhập tiếp theo. Dự báo thường dùng thuế suất hiệu dụng hoặc thuế suất luật định đã chuẩn hóa. Máy tính nhận thuế suất dưới dạng phần trăm.
- WACC (Chi phí vốn bình quân gia quyền): tỷ suất sinh lời yêu cầu tổng hợp của nợ và vốn cổ phần của doanh nghiệp, được gia quyền theo tỷ trọng trong cấu trúc vốn. Đây là tỷ lệ chiết khấu thường dùng cho UFCF.
- FCFF / UFCF: dòng tiền tự do của doanh nghiệp, hay dòng tiền tự do chưa đòn bẩy. Đây là dòng tiền có sẵn cho tất cả các bên cung cấp vốn trước chi phí tài chính.
So sánh các kịch bản UFCF
Tất cả kịch bản đều bắt đầu từ cùng EBIT là 500,000 (đơn vị tiền tệ mang tính minh họa). Chỉ các đầu vào được nêu thay đổi.
| Kịch bản | EBIT | Thuế suất | D&A | CapEx | ΔNWC | Cách tính | UFCF |
|---|---|---|---|---|---|---|---|
| Trường hợp cơ sở | 500,000 | 21% | 80,000 | 120,000 | 30,000 | 395,000 + 80,000 − 120,000 − 30,000 | 325,000 |
| CapEx cao hơn | 500,000 | 21% | 80,000 | 250,000 | 30,000 | 395,000 + 80,000 − 250,000 − 30,000 | 195,000 |
| Giải phóng vốn lưu động | 500,000 | 21% | 80,000 | 120,000 | −30,000 | 395,000 + 80,000 − 120,000 + 30,000 | 385,000 |
| Thuế suất cao hơn | 500,000 | 30% | 80,000 | 120,000 | 30,000 | 350,000 + 80,000 − 120,000 − 30,000 | 280,000 |
NOPAT trường hợp cơ sở: \(500{,}000 \times (1 - 0.21) = 395{,}000\). Với thuế suất 30%, NOPAT là \(500{,}000 \times (1 - 0.30) = 350{,}000\). Thuế suất 21% được dùng ở đây chỉ mang tính minh họa (con số này trùng với thuế suất doanh nghiệp theo luật liên bang Hoa Kỳ); hãy dùng thuế suất áp dụng cho khu vực pháp lý và tình huống của riêng bạn.
Nhận xét chính: tăng CapEx thêm 130,000 làm UFCF giảm đúng 130,000. Giải phóng 30,000 vốn lưu động làm ΔNWC đổi từ +30,000 sang −30,000, qua đó làm UFCF tăng 60,000. Thuế suất cao hơn làm giảm NOPAT và do đó giảm UFCF.
Câu hỏi thường gặp
Vì sao gọi là "không đòn bẩy"? Vì chi phí lãi vay và các khoản trả nợ gốc đều được loại trừ, nên con số này không phụ thuộc vào cách doanh nghiệp huy động vốn.
Nếu vốn lưu động giảm thì sao? Hãy nhập một giá trị âm — khi vốn lưu động giảm, tiền mặt được giải phóng và UFCF sẽ tăng lên.
Nên dùng thuế suất biên hay thuế suất hiệu dụng? Đa số nhà phân tích dùng thuế suất hiệu dụng hoặc thuế suất biên của doanh nghiệp; hãy chọn mức phản ánh sát nhất số thuế dự kiến phải nộp trong tương lai. (Lưu ý: ví dụ trên dùng thuế suất 21% theo luật thuế doanh nghiệp Mỹ; tại Việt Nam thuế suất thuế thu nhập doanh nghiệp phổ thông hiện là 20%, bạn nên thay bằng mức phù hợp.)