Что такое калькулятор выручки?
Калькулятор выручки показывает общий валовой доход, который бизнес получает от продажи товара или услуги. Выручка (её также называют объёмом продаж или оборотом) — это самая верхняя строка отчёта о прибылях и убытках, то есть сумма до вычета любых затрат и расходов. Именно с неё начинается анализ рентабельности, составление бюджета и прогнозирование роста.
Как пользоваться калькулятором
Введите два значения: цену за единицу (сколько стоит один товар) и количество проданных единиц (сколько штук продано за выбранный период). Калькулятор перемножит их и покажет общую выручку. Подойдёт как для одной товарной позиции, так и для одного торгового дня или целого квартала — главное, чтобы цена и количество были выражены в сопоставимых единицах.
Разбираем формулу
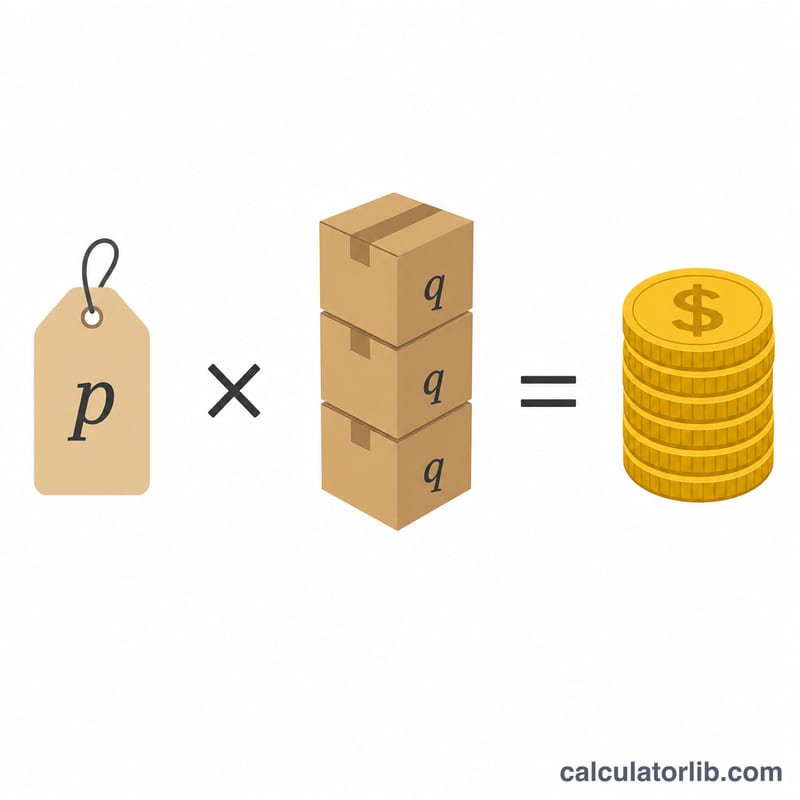
Базовая формула предельно проста:
$$\text{Выручка} = \text{Цена} \times \text{Количество проданных единиц}$$
Если вы продаёте несколько товаров, посчитайте выручку по каждой позиции отдельно, а затем сложите результаты, чтобы получить общую выручку компании. Важно помнить: выручка — это не прибыль. Чтобы получить прибыль, из выручки нужно вычесть себестоимость проданных товаров и операционные расходы.
Пример расчёта
Допустим, кофейня продаёт латте по 4,50 $ за стакан и за неделю реализует 320 порций. Выручка $$= 4{,}50\ \$ \times 320 = \mathbf{1\,440\ \$}.$$ Если поднять цену до 5,00 $ при том же объёме продаж, выручка вырастет до 1 600 $ — то есть прибавит 160 $ при изменении цены всего на 0,50 $.
Частые вопросы
Выручка и прибыль — это одно и то же? Нет. Выручка — это общий доход от продаж, а прибыль — то, что остаётся после вычета всех затрат.
Какую цену использовать — с учётом или без учёта налогов? Берите реальную цену продажи, которую платит покупатель. Если нужна чистая выручка, заранее вычтите скидки и возвраты из цены или количества.
Подходит ли калькулятор для услуг? Да. В качестве «цены» используйте ставку за услугу, а в качестве «количества» — число сеансов, часов или договоров.
Доход в различных сценариях цены и объема
Доход — это произведение всего двух входных параметров, поэтому каждый сценарий ниже — это одна и та же арифметика: \(\text{Доход} = \text{Цена за единицу} \times \text{Количество продано}\). То, что меняется — это то, как изменение одного входного параметра взаимодействует с изменением другого. Первые четыре строки отслеживают одну небольшую кофейню в течение одного дня (базовая линия: 320 чашек по $4,50); последние две строки показывают применение той же формулы к бизнесу подписок и сервисному бизнесу, где «единица» — это ежемесячная подписка или оплачиваемый час вместо физического предмета.
| Сценарий | Цена за единицу | Количество продано | Доход (Цена × Количество) | Изменение от базовой линии |
|---|---|---|---|---|
| Кофейня — базовый день | $4.50 | 320 чашек | $1,440.00 | — |
| Повышение цены на 10%, объем остается неизменным | $4.95 | 320 чашек | $1,584.00 | +$144.00 (+10.0%) |
| Повышение цены на 10%, потеря 8% объема | $4.95 | 294 чашки | $1,455.30 | +$15.30 (+1.1%) |
| Скидка 10%, прирост объема на 25% | $4.05 | 400 чашек | $1,620.00 | +$180.00 (+12.5%) |
| SaaS — ежемесячные подписки | $29.00 / месяц | 150 подписчиков | $4,350.00 | Другой бизнес — не сравним |
| Консалтинг — оплачиваемые часы | $120.00 / час | 85 часов | $10,200.00 | Другой бизнес — не сравним |
Сравните строки 2, 3 и 4. Повышение цены на 10% добавляет полные 10% к доходу только если объем не изменится; как только теряется 8% чашек, почти весь этот прирост исчезает и доход растет всего на 1.1%. Строка 4 — зеркальный образ: цена за единицу падает на 10%, но доход — самый высокий из четырех строк кофейни, потому что увеличение единиц на 25% более чем компенсирует более низкую цену:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{в сравнении с} \quad 4.50 \times 320 = \$1{,}440.00$$Вывод носит механический, а не стратегический характер: изменение дохода — это совокупный эффект обоих входных параметров, и знак изменения цены одной не говорит вам о знаке изменения дохода. Обратите внимание также, что строка 4 продает на 80 чашек больше, чем базовая линия, поэтому она требует больше затрат на материалы и больше труда — доход не говорит о том, стоит ли дополнительные $180.
Ключевые определения терминов дохода
Эти термины следуют общепринятому бухгалтерскому использованию. Если термин региональный, это отмечено.
- Доход
- Валовой доход, полученный от продажи товаров или услуг, измеренный до вычета расходов, скидок или налогов. Результат этого калькулятора — это показатель дохода.
- Валовой доход / валовые продажи
- Итог цены × количество по всем продажам в периоде, с ничем не вычтенным. Эквивалентно результату, который этот калькулятор производит для одной пары цены-и-количества.
- Чистый доход / чистые продажи
- Валовой доход за вычетом торговых скидок, скидок (ценовые уступки, предоставленные после продажи) и стоимости возвращенных товаров. Чистый доход — это обычно показатель, сообщаемый публичными компаниями как основная строка «доход».
- Оборот
- Распространенный термин для дохода в Соединенном Королевстве, Ирландии и большей части Европы. «Годовой оборот» и «годовой доход» означают одно и то же. (Запутанно, что в использовании США «оборот» чаще относится к обороту товарно-материальных ценностей или обороту персонала, поэтому контекст имеет значение.)
- Верхняя строка
- Неформальное название дохода, взятое из его позиции как первой строки отчета о доходах. «Рост верхней строки» означает рост доходов, в отличие от роста «нижней строки» чистого дохода.
- Цена за единицу
- Сумма, взимаемая с клиента за одну единицу, в валюте продажи. Для этого калькулятора введите цену, фактически взимаемую — если вам нужен валовой доход по прейскуранту, введите прейскурантную цену; если вам нужен доход за вычетом постоянной скидки, введите скидочную цену.
- Количество продано
- Количество единиц, проданных в измеренном периоде. Это не количество произведенного, не количество, находящееся в запасах, и не обязательно количество отгруженного — только единицы, продажа которых произошла в периоде.
- Единица
- Всё, что подсчитывается и оценивается: физический предмет, килограмм, оплачиваемый час, сеанс, место, ежемесячная подписка или контракт. Цена и количество должны относиться к одной и той же единице, чтобы произведение было значимым.
- COGS (себестоимость реализованной продукции)
- Прямые затраты, относящиеся к товарам или услугам, проданным в периоде — материалы, прямой труд и непосредственно относящиеся затраты на производство. COGS появляется сразу же ниже дохода в отчете о доходах и исключается из показателя дохода.
- Валовая прибыль
- Доход за вычетом COGS: \(\text{Валовая прибыль} = \text{Доход} - \text{COGS}\). Выраженная как процент от дохода, это валовая маржа.
- Средний доход на единицу (ARPU)
- Общий доход, разделенный на количество единиц, или в бизнесе подписок — на количество клиентов или счетов: \(\text{ARPU} = \text{Доход} \div \text{Количество}\). С одной единственной ценой ARPU равен этой цене; со смешанными ценами — это смешанное среднее значение.
- Повторяющийся доход
- Доход, по контракту повторяющийся по графику, обычно суммируемый как MRR (ежемесячный повторяющийся доход) или ARR (годовой повторяющийся доход, условно MRR × 12). Строка SaaS в таблице выше — это показатель MRR.
- Признание на основе начисления
- Стандартное бухгалтерское соглашение, согласно которому доход записывается в периоде, в котором он заработан — когда товары доставлены или услуга оказана — а не когда поступают деньги. И МСФО, и US GAAP работают таким образом, поэтому счет, выданный в одном периоде и оплаченный в следующем, — это доход в более раннем периоде.
- Отложенный доход
- Денежные средства, полученные за товары или услуги, еще не доставленные. При признании на основе начисления это обязательство в балансе, а не доход, пока не выполнено обязательство — распространенная ситуация с годовыми подписками, оплаченными авансом.
Как интерпретировать ваш показатель дохода
Возвращаемое число — это валовой доход ровно для цены и количества, которые вы ввели, за любой период, который охватывает это количество. Это верхняя строка отчета о доходах: каждая другая строка находится под ней. Обычное упорядочение следует следующему порядку: доход, затем COGS, затем валовая прибыль, затем операционные расходы, затем операционный доход, затем проценты и налоги, затем чистый доход. Ваш показатель — это начальная точка этой последовательности, а не результат её.
Что исключено из расчета по конструкции
Поскольку расчет — это одно умножение, несколько вещей по необходимости отсутствуют:
- Скидки, возвраты и скидки. Результат валовой, а не чистый. Если бы десятая часть единиц была возвращена, показатель дохода об этом не знал бы.
- Налог с продаж и НДС/GST, собираемые у клиентов. По стандартной бухгалтерии эти суммы собираются от имени налогового органа и являются обязательством, а не доходом. Если ваша цена за единицу была включена налог, результат переоценивает доход на компонент налога.
- Доставка, обработка и другие расходы, выставляемые отдельно от цены за единицу. Включаются ли они в доход, зависит от договоренности и применимых правил бухгалтерии; они не в этом показателе, если вы не встроили их в цену.
- Все затраты. Не вычтены материалы, труд, сборы, комиссии платформы, возвраты или накладные расходы.
Это не денежный показатель
В системе бухгалтерии на основе начисления доход признается, когда выполнено обязательство производительности — товары доставлены или услуга оказана — что может быть раньше или позже даты, когда движение денег. Продажи в кредит, счета на условиях 30 дней и подписки, предоплаченные на год, нарушают связь между доходом и денежными средствами, полученными в одном и том же периоде. Рассматривайте этот результат как показатель заработка за период, а не как отчет о том, что находится в банке.
Показатели, которые вы можете из него получить
- Средняя цена продажи. Переворачивая формулу, \(\text{Доход} \div \text{Количество} = \text{Средняя цена продажи}\). С одной однородной ценой это просто возвращает ваш ввод; со смешанным показателем, составленным из нескольких ценовых точек, это дает среднюю цену, фактически реализованную за единицу, которая может быть значительно ниже прейскуранта.
- Сравнение от периода к периоду. Сравнение двух показателей дохода указывает на рост только если два периода имеют одинаковую длину и сравнимый состав. Месяц из 31 дня в сравнении с месяцем из 28 дней, или квартал, содержащий пик праздничного сезона, в сравнении с тем, который не содержит, дает разницу, которая отчасти просто календарная. Нормализация к доходу в день или сравнение того же периода год назад устраняет некоторую эту искажение.
- Доход не видит маржу. Ничего в \(\text{Цена} \times \text{Количество}\) не содержит информацию о рентабельности. Большой показатель дохода полностью совместим с точкой безубытка, с убытком, или с глубоко отрицательной валовой маржой, если цена за единицу находится ниже стоимости за единицу. Так же, меньший показатель дохода может сопровождаться намного более здоровой нижней строкой. Любое утверждение о том, ведет ли бизнес успешно, требует ясного понимания стороны затрат, которой этот расчет не касается.
Две базовые проверки
Во-первых, подтвердите, что цена и количество относятся к одной и той же единице и одному и тому же периоду — $29 в месяц, умноженные на 150 подписчиков, — это ежемесячный показатель, и умножение его на 12 для годового расчета предполагает, что каждый подписчик остается в течение полного года. Во-вторых, если количество, которое вы ввели, пришло из отчета об отправке или производстве, а не из отчета о продажах, результат может описывать перемещенные единицы, а не проданные единицы.
В этом разделе объясняется, что число измеряет и не измеряет. Это общая информация о бухгалтерском показателе, а не бухгалтерское, налоговое или финансовое консультирование, и она не выражает никакого мнения о ценообразовании, объеме или любом другом решении; для обработки, специфичной для вашей юрисдикции и обстоятельств, проконсультируйтесь с квалифицированным бухгалтером.