Gelir Hesaplama Aracı Nedir?
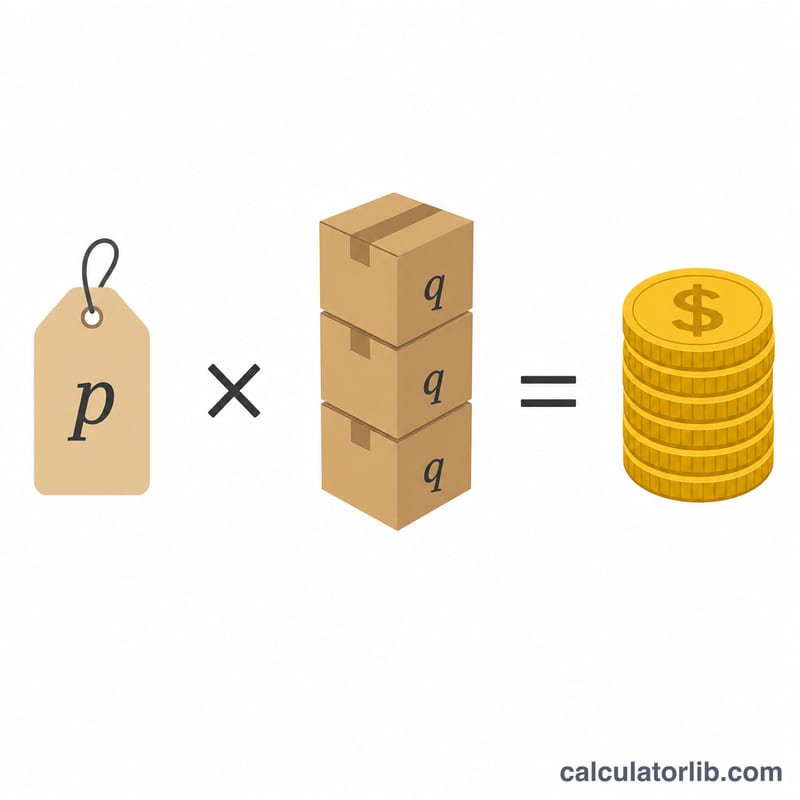
Gelir hesaplama aracı, bir işletmenin bir ürün ya da hizmeti satarak elde ettiği toplam brüt geliri belirler. Gelir (ciro veya satış hasılatı olarak da bilinir), gelir tablosunun en üst satırıdır ve henüz hiçbir maliyet veya gider düşülmeden önceki tutarı ifade eder. Kârlılık analizinin, bütçelemenin ve büyüme tahminlerinin temelini oluşturur.
Nasıl Kullanılır?
İki değer girin: birim fiyat (tek bir ürünün satış fiyatı) ve satılan adet (ilgili dönemde satılan birim sayısı). Hesaplayıcı bu iki değeri çarpar ve toplam gelirinizi gösterir. İster tek bir ürün grubu, ister bir günlük satış, ister tüm bir çeyrek için kullanın — yeter ki fiyat ile adet aynı birime karşılık gelsin.
Formülün Açıklaması
Temel denklem son derece basittir:
$$\text{Gelir} = \text{Birim Fiyat} \times \text{Satılan Adet}$$
Birden fazla ürün satıyorsanız her ürün grubunun gelirini ayrı ayrı hesaplayıp toplayarak şirketin toplam gelirine ulaşabilirsiniz. Unutmayın: gelir, kâr ile aynı şey değildir. Kârı bulmak için gelirden satılan malın maliyetini ve faaliyet giderlerini düşmeniz gerekir.
Örnek Hesaplama
Diyelim ki bir kahve dükkânı latte'leri tanesi 4,50 $'dan satıyor ve bir haftada 320 latte satıyor. $$\text{Gelir} = 4{,}50\ \$ \times 320 = \mathbf{1.440\ \$}$$ Aynı satış adediyle fiyat 5,00 $'a çıksaydı gelir 1.600 $'a yükselirdi; yani sadece 0,50 $'lık bir fiyat artışından 160 $'lık bir gelir farkı doğardı.
Fiyat ve Miktar Senaryolarında Gelir
Gelir sadece iki girdinin ürünüdür, bu nedenle aşağıdaki her senaryo aynı matematiktir: \(\text{Gelir} = \text{Birim Başına Fiyat} \times \text{Satılan Miktar}\). Değişen şey, bir girdideki hareketin diğer girdideki hareketle nasıl etkileştiğidir. İlk dört satır, bir küçük kahve dükkanını tek bir gün boyunca takip eder (başlangıç durumu: 320 fincan $4,50'de); son iki satır, aynı formülün abonelik işi ve hizmet işine uygulanmasını gösterir; burada "birim" fiziksel bir öğe yerine aylık abonelik veya faturalandırılabilir saattir.
| Senaryo | Birim Başına Fiyat | Satılan Miktar | Gelir (Fiyat × Miktar) | Başlangıç Durumuna Kıyasla Değişim |
|---|---|---|---|---|
| Kahve dükkanı — başlangıç günü | $4,50 | 320 fincan | $1.440,00 | — |
| %10 fiyat artışı, miktar sabit kalır | $4,95 | 320 fincan | $1.584,00 | +$144,00 (+%10,0) |
| %10 fiyat artışı, %8 miktar kaybı | $4,95 | 294 fincan | $1.455,30 | +$15,30 (+%1,1) |
| %10 indirim, %25 miktar kazancı | $4,05 | 400 fincan | $1.620,00 | +$180,00 (+%12,5) |
| SaaS — aylık abonelikler | $29,00 / ay | 150 abone | $4.350,00 | Farklı işletme — karşılaştırılamaz |
| Danışmanlık — faturalandırılabilir saatler | $120,00 / saat | 85 saat | $10.200,00 | Farklı işletme — karşılaştırılamaz |
2., 3. ve 4. satırları karşılaştırın. Fiyatı %10 artırmak, gelire tam %10 ekler, ancak ve ancak miktar hareket etmezse; 8 fincan kaybedildiğinde, bu kazancın neredeyse tamamı kaybolur ve gelir sadece %1,1 artar. 4. satır ayna görüntüsüdür: birim başına fiyat %10 düşer, ancak gelir dört kahve dükkanı satırının en yükseğidir, çünkü birimlerdeki %25 artış daha düşük fiyatı tamamen telafi eder:
$$4,05 \times 400 = \$1.620,00 \quad \text{vs.} \quad 4,50 \times 320 = \$1.440,00$$Çıkarılacak ders mekanik olup, stratejik değildir: gelir değişimi her iki girdinin birleşik etkisidir ve fiyattaki değişimin işareti, gelirdeki değişimin işareti hakkında hiçbir şey söylemez. Ayrıca, 4. satırın başlangıç durumundan 80 fincan daha fazla sattığını unutmayın, bu nedenle daha fazla malın maliyeti ve daha fazla işçilik taşır — gelir, ekstra $180'in buna değer olup olmadığını söylemez.
Anahtar Gelir Terimleri Tanımı
Bu terimler genel muhasebe kullanımını takip eder. Bir terim bölgesel ise, bu not edilmiştir.
- Gelir
- Mal veya hizmet satışından elde edilen brüt gelir, maliyetler, indirimler veya vergiler düşülmeden önce ölçülür. Bu hesaplayıcının çıktısı bir gelir rakamıdır.
- Brüt gelir / brüt satışlar
- Dönem içindeki tüm satışlardaki fiyat × miktar toplamı, hiçbir şey çıkarılmadan. Bu hesaplayıcının tek bir fiyat ve miktar çifti için ürettiği sonuca eşdeğerdir.
- Net gelir / net satışlar
- Brüt gelir eksi satış indirimleri, indirimler (satıştan sonra verilen fiyat tavizleri) ve iade edilen malların değeri. Net gelir, genellikle halka açık şirketler tarafından başlık "gelir" satırı olarak bildirilen rakamıdır.
- Ciro
- Birleşik Krallık, İrlanda ve Avrupa'nın çoğunda gelir için yaygın terim. "Yıllık ciro" ve "yıllık gelir" aynı şeyi ifade eder. (Kafa karıştırıcı bir şekilde, ABD kullanımında "ciro" daha çok envanter cirosu veya personel cirosunu ifade eder, bu nedenle bağlam önemlidir.)
- En üst satır
- Gelir için gayri resmi bir ad, gelir tablosunun ilk satırı olarak konumundan dolayı. "En üst satır büyümesi" net gelirdeki "alt satır" büyümesinin aksine, gelir büyümesi anlamına gelir.
- Birim başına fiyat
- Müşteriden bir birim için alınan tutar, satışın para birimi cinsinden. Bu hesaplayıcı için, gerçekten alınan fiyatı girin — eğer liste fiyatında brüt gelir istiyorsanız, liste fiyatını girin; eğer sabit indirime net gelir istiyorsanız, indirimli fiyatı girin.
- Satılan miktar
- Ölçülen dönem içinde satılan birim sayısı. Bu, üretilen sayı değildir, envanterde tutulan sayı değildir ve mutlaka gönderilen sayı değildir — yalnızca satışı bu dönemde gerçekleşen birimler.
- Birim
- Sayılan ve fiyatlandırılan her neyse: fiziksel bir öğe, bir kilogram, faturalandırılabilir bir saat, bir oturum, bir koltuk, aylık abonelik veya bir sözleşme. Ürünün anlamlı olması için fiyat ve miktar aynı birime başvurmalıdır.
- COGS (satılan malların maliyeti)
- Dönem içinde satılan mal veya hizmetlere atfedilebilir doğrudan maliyetler — malzemeler, doğrudan işçilik ve doğrudan atfedilebilir üretim maliyetleri. COGS, gelir tablosunda gelirin hemen altında görünür ve gelir rakamından hariç tutulur.
- Brüt kar
- Gelir eksi COGS: \(\text{Brüt Kar} = \text{Gelir} - \text{COGS}\). Gelirin yüzdesi olarak ifade edilen brüt marjdır.
- Birim başına ortalama gelir (ARPU)
- Toplam gelir bölü birim sayısı veya abonelik işletmelerinde müşteri veya hesap sayısı: \(\text{ARPU} = \text{Gelir} \div \text{Miktar}\). Tek bir fiyatla, ARPU o fiyata eşit; birden fazla fiyatla, karışık ortalamasıdır.
- Yinelenen gelir
- Takvim üzerinde tekrarlanması için sözleşmeli gelir, tipik olarak MRR (aylık yinelenen gelir) veya ARR (yıllık yinelenen gelir, geleneksel olarak MRR × 12) olarak özetlenmiştir. Yukarıdaki tablodaki SaaS satırı bir MRR rakamıdır.
- Tahakkuk muhasebesi
- Gelirin kazanıldığı dönemde kaydedildiği standart muhasebe kuralı — mallar teslim edildiğinde veya hizmet yerine getirildiğinde — nakit getiş yerine. Hem IFRS hem de US GAAP bu şekilde çalışır, bu nedenle bir dönemde verilen ve sonraki dönemde ödenen bir fatura, önceki dönemdeki gelirdir.
- Ertelenmiş gelir
- Henüz teslim edilmemiş mal veya hizmetler için toplanan nakit. Tahakkuk muhasebesi kapsamında, yükümlülük yerine getirilene kadar, bilançoda bir yükümlülüktür, gelir değil — yıllık aboneliklerin peşin ödendiği yaygın bir durum.
Gelir Rakamınızı Yorumlama
Döndürülen sayı, girdiğiniz tam fiyat ve miktar için, o miktarın kapsadığı dönem boyunca brüt gelirdir. Gelir tablosunun üst satırıdır: her diğer satır bunun altında yer alır. Geleneksel bir sıralama gelir, sonra COGS, sonra brüt kar, sonra işletme giderleri, sonra işletme geliri, sonra faiz ve vergi, sonra net gelir şeklinde ilerler. Sizin rakamınız, bunun bir sonucu değil, bu dizinin başlangıç noktasıdır.
Rakamın yapısı gereği neyi dışarıda bıraktığı
Hesaplama tek bir çarpım olduğu için, birkaç şey kaçınılmaz olarak yoktur:
- İndirimler, iadeler ve indirimler. Çıktı brüt, net değil. Birimlerin onda biri geri gelse, gelir rakamı bunu bilmez.
- Müşterilerden toplanan satış vergisi ve KDV/GST. Standart muhasebe kapsamında, bu tutarlar vergi otoritesi adına toplanır ve gelir değil, bir yükümlülüktür. Birim başına fiyatınız vergiyi içeriyorsa, sonuç gelir rakamını vergi tutarı kadar yüksek gösterir.
- Birim fiyatından ayrı olarak faturalandırılan sevkiyat, işleme ve diğer ücretler. Bunların gelire sayılıp sayılmadığı, düzenlemeye ve geçerli muhasebe kurallarına bağlıdır; bunları fiyata dahil etmedikçe, bu rakamda yoktur.
- Tüm maliyetler. Hiçbir malzeme, işçilik, ücret, platform komisyonu, geri ödeme veya genel gider düşülmemiştir.
Bu bir nakit rakamı değildir
Tahakkuk muhasebesi kapsamında, gelir performans yükümlülüğü yerine getirildiğinde tanınır — mallar teslim edilir veya hizmet yerine getirilir — bu, paranın hareketi tarihinden daha erken veya daha geç olabilir. Vadeli satışlar, 30 günlük koşullarla faturalar ve bir yıl için ön ödeme yapılan abonelikler, gelir ile aynı dönemde alınan nakit arasındaki bağlantıyı bozar. Bu sonucu, bankanın içinde ne olduğunun bir beyanı olarak değil, dönem için bir kazanç ölçüsü olarak görün.
Bundan türetebileceğiniz okumalar
- Ortalama satış fiyatı. Formülü tersine çevirirseniz, \(\text{Gelir} \div \text{Miktar} = \text{Ortalama Satış Fiyatı}\). Tek düşük bir fiyatla, bu sadece giriş bilgisini döndürür; birden fazla fiyat noktasından oluşturulan bir karışık rakamla, birim başına gerçekten gerçekleşen ortalama fiyatı verir, bu liste fiyatının çok altında olabilir.
- Dönem-dönem karşılaştırması. İki gelir rakamını karşılaştırmak, ancak iki dönem aynı uzunlukta ve karşılaştırılabilir şekilde oluşturulmuşsa büyümeyi gösterir. 31 günlük bir ay ile 28 günlük bir ay, veya bir tatil zirvesi içeren bir çeyrek ile içermeyen bir çeyrek, kısmen takvim nedeniyle bir fark üretir. Günlük gelire normalleştirilmesi veya bir yıl önceki aynı dönem karşılaştırılması, bu distorsiyonun bir kısmını kaldırır.
- Gelir marjlara karşı kördür. \(\text{Fiyat} \times \text{Miktar}\) içindeki hiçbir şey, karlılık hakkında bilgi taşımaz. Büyük bir gelir rakamı, kırılma noktası, zarar veya birim fiyatı birim maliyetin altında ise derin bir negatif brüt marjla tamamen uyumludur. Benzer şekilde, daha küçük bir gelir rakamı, çok daha sağlıklı bir alt satırla eşlik edebilir. İşin iyi gidip gitmediği hakkındaki herhangi bir açıklama, bu hesaplamanın dokunmadığı maliyet tarafını gerektirir.
İki mekanik kontrol
Birincisi, fiyat ve miktarın aynı birime ve aynı döneme başvurduğunu onaylayın — aylık $29 çarpı 150 abone, aylık bir rakamıdır ve yıllıklaştırmak için 12 ile çarpılması, her abonesi tam yıl kaldığını varsayar. İkincisi, girdiğiniz miktar, bir satış raporu yerine bir sevkiyat veya üretim raporundan geliyorsa, sonuç satılan birimler yerine taşınan birimleri tanımlayabilir.
Bu bölüm, sayının ne yaptığını ve ölçmediğini açıklar. Muhasebeci, vergi veya finansal tavsiyeleri değil, bir muhasebe miktarı hakkında genel bilgidir ve fiyatlandırma, miktar veya başka herhangi bir karar hakkında görüş sunmaz; yargı alanınıza ve durumunuza özgü işlem için nitelikli bir muhasebeciye danışın.
Sıkça Sorulan Sorular
Gelir ile kâr aynı şey mi? Hayır. Gelir, toplam satış hasılatıdır; kâr ise tüm maliyetler düşüldükten sonra geriye kalan tutardır.
Brüt mü yoksa net fiyat mı kullanmalıyım? Müşterilerinizin gerçekte ödediği satış fiyatını kullanın. Net geliri hesaplamak isterseniz önce iskontoları ve iadeleri fiyattan ya da adetten düşmelisiniz.
Bunu hizmetler için de kullanabilir miyim? Evet. Hizmet ücretini "fiyat", seans, saat veya sözleşme sayısını da "adet" olarak değerlendirebilirsiniz.