İşletme Sermayesi Nedir?
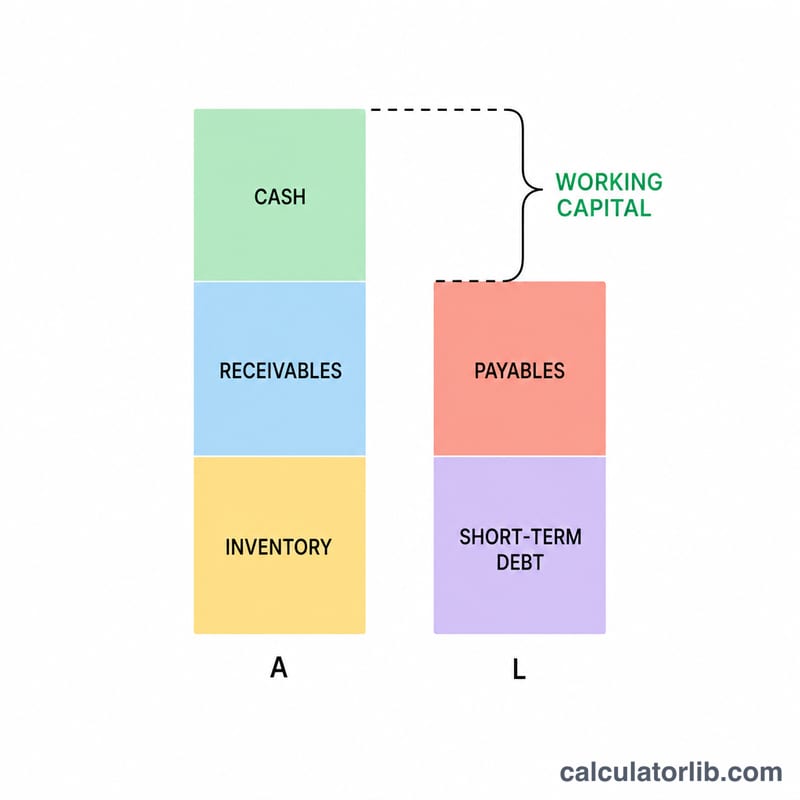
İşletme sermayesi, bir şirketin günlük operasyonlarını finanse etmek için elinde bulundurduğu paradır. Dönen varlıklardan (nakit, alacaklar, stoklar ve bir yıl içinde nakde çevrilmesi beklenen diğer varlıklar) kısa vadeli borçların (bir yıl içinde ödenmesi gereken borç ve yükümlülükler) çıkarılmasıyla hesaplanır. Pozitif işletme sermayesi, şirketin kısa vadeli yükümlülüklerini rahatça karşılayabildiğini gösterir; negatif işletme sermayesi ise likidite sorunlarının habercisi olabilir.
Bu Hesaplama Aracı Nasıl Kullanılır?
Toplam dönen varlıklarınızı ve toplam kısa vadeli borçlarınızı dolar cinsinden girin. Araç, işletme sermayenizi ve cari oranınızı anında hesaplar. En güncel bilançonuzdaki rakamları kullanarak likidite durumunuzun en doğru fotoğrafını çekebilirsiniz.
Formül Açıklaması
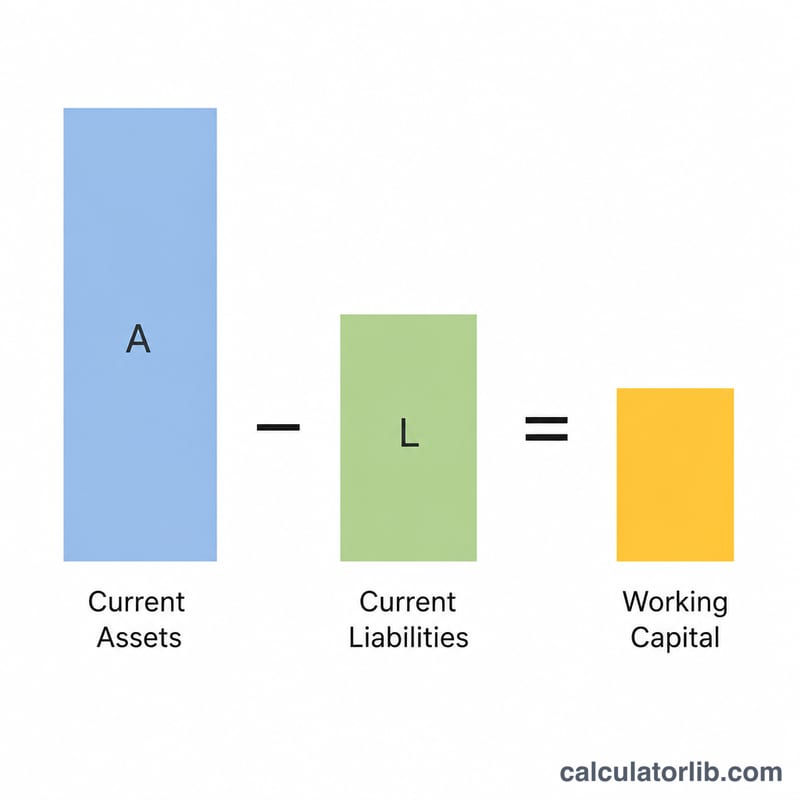
Temel denklem oldukça basittir: $$\text{İşletme Sermayesi} = \text{Dönen Varlıklar} - \text{Kısa Vadeli Borçlar}$$. Ayrıca $$\text{Cari Oran} = \frac{\text{Dönen Varlıklar}}{\text{Kısa Vadeli Borçlar}}$$ şeklinde ilişkili bir gösterge de hesaplıyoruz; bu oranın 1,0'in üzerinde olması, işletmenin kısa vadeli borçlarını ödeyebilecek durumda olduğunu gösterir.
Örnek Hesaplama
Diyelim ki bir şirketin 150.000 $ tutarında dönen varlığı ve 90.000 $ tutarında kısa vadeli borcu var. İşletme sermayesi $$150.000\ \$ - 90.000\ \$ = \mathbf{60.000\ \$}$$ Cari oran $$\frac{150.000\ \$}{90.000\ \$} \approx \mathbf{1{,}67}$$ yani dönen varlıklar borçları yaklaşık 1,67 kat karşılıyor.
Sıkça Sorulan Sorular
Daha fazla işletme sermayesi her zaman daha mı iyidir? Mutlaka değil. Aşırı işletme sermayesi, atıl bekleyen nakit ya da daha verimli değerlendirilebilecek fazla stok anlamına gelebilir.
Negatif işletme sermayesi nedir? Kısa vadeli borçların dönen varlıkları aşması durumunda ortaya çıkar ve nakit akışı baskısının işareti olabilir; ancak bazı verimli çalışan perakende işletmeleri bunu bilinçli olarak tercih eder.
Sağlıklı bir cari oran nedir? 1,5 ile 3,0 arasındaki bir oran genellikle sağlıklı kabul edilir, ancak ideal seviyeler sektöre göre değişir.