Carry Trade Nedir?
Carry trade (faiz arbitrajı), düşük faizli bir para biriminde borçlanıp (kısa pozisyon), bu parayı yüksek faizli bir para biriminde değerlendirerek (uzun pozisyon) aradaki faiz farkını cebe atmaya dayanan bir stratejidir. İşin püf noktası şudur: getiriniz yalnızca faiz farkına değil, elde tutma süresi boyunca iki para birimi arasındaki kurun nasıl hareket ettiğine de bağlıdır. Bu araç, her iki etkiyi tek bir tahmini getiri rakamında birleştirir.
Nasıl Kullanılır?
Pozisyonunuzun nominal (anapara) büyüklüğünü, uzun (yüksek getirili) para biriminin faiz oranını, kısa (fonlama) para biriminin faiz oranını ve beklediğiniz ya da gerçekleşen yüzdesel kur değişimini girin. Araç, toplam yüzdesel carry getirinizi ve para cinsinden tahmini kâr veya zaranızı verir.
Formül Açıklaması
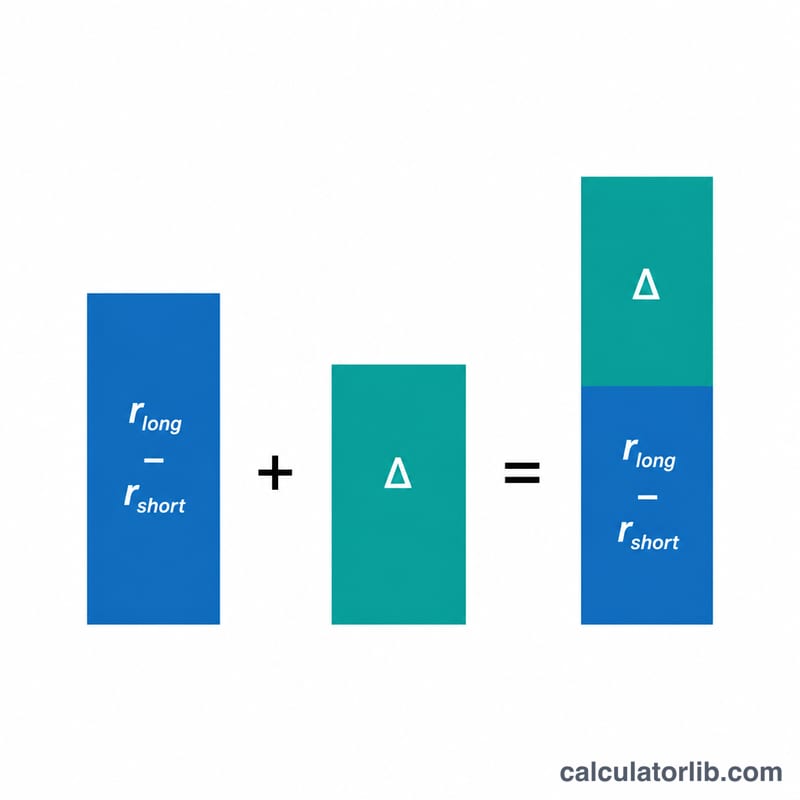
Temel ilişki şudur: Carry Getirisi = (Uzun Para Faizi − Kısa Para Faizi) + Kur Değişimi. İlk kısım, pozisyonu elde tuttuğunuz sürece kazandığınız istikrarlı "carry", yani faiz farkıdır. İkinci kısım, yani kur değişimi, bu getiriyi katlayabilir ya da tamamen silip süpürebilir. Lehinize bir kur hareketi getiriyi artırır; aleyhinize bir hareket ise getiriden düşülür. Kâr ise basitçe anaparanın getiriyle çarpılıp 100'e bölünmesiyle bulunur.
$$\text{Profit} = \text{Notional} \times \frac{\left(\text{Long Rate} - \text{Short Rate}\right) + \text{FX Change}}{100}$$
Örnek Hesaplama
Diyelim ki %5 getirili bir para biriminde uzun pozisyon açtınız ve bunu %0,5 getirili bir parayla, 10.000 nominal üzerinden fonladınız. Dönem boyunca kur aleyhinize %−1 hareket etti. Faiz farkı \(5 - 0{,}5 = \%4{,}5\)'tir. Buna %−1 kur değişimini eklediğinizde toplam getiri %3,5 olur. 10.000 nominal üzerinden bu da 350 kâr demektir.
$$\text{Profit} = 10\,000 \times \frac{\left(5 - 0{,}5\right) + (-1)}{100} = 350$$
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Carry trade neden zarar ettirebilir? Faiz farkı pozitif olsa bile, kurda yaşanan büyük ve aleyhe bir hareket carry'yi aşarak net zarara yol açabilir.
Sonuç yıllık mı? Sonuç, girdiğiniz faiz oranlarının ve kur değişiminin kapsadığı döneme göre ifade edilir. Doğru bir hesaplama için oranları aynı döneme göre eşleştirin.
Kaldıraç veya işlem maliyetleri dahil mi? Hayır. Nominal tutar pozisyonun tam büyüklüğü olarak kabul edilir; daha hassas bir rakam için kendi spread, swap ve finansman maliyetlerinizi ayrıca ekleyin.