À quoi sert ce calculateur
Un objectif d'épargne qui paraît confortable aujourd'hui peut s'avérer insuffisant dans quelques années, car l'inflation grignote inexorablement le pouvoir d'achat de chaque euro. Ce calculateur part d'un objectif exprimé en monnaie d'aujourd'hui et projette le montant que ce même objectif devra atteindre dans le futur pour conserver un pouvoir d'achat identique. C'est un outil universel de valeur temporelle de l'argent, qui n'est lié à aucun pays en particulier.
Comment l'utiliser
Saisissez trois données : le montant de votre objectif en euros d'aujourd'hui (par exemple le train de vie ou l'achat que vous visez), le taux d'inflation annuel moyen que vous anticipez, et le nombre d'années qui vous séparent de cet objectif. Le calculateur vous indique le montant futur dont vous aurez réellement besoin, le supplément ajouté par l'inflation, ainsi que le facteur de croissance cumulé.
La formule expliquée
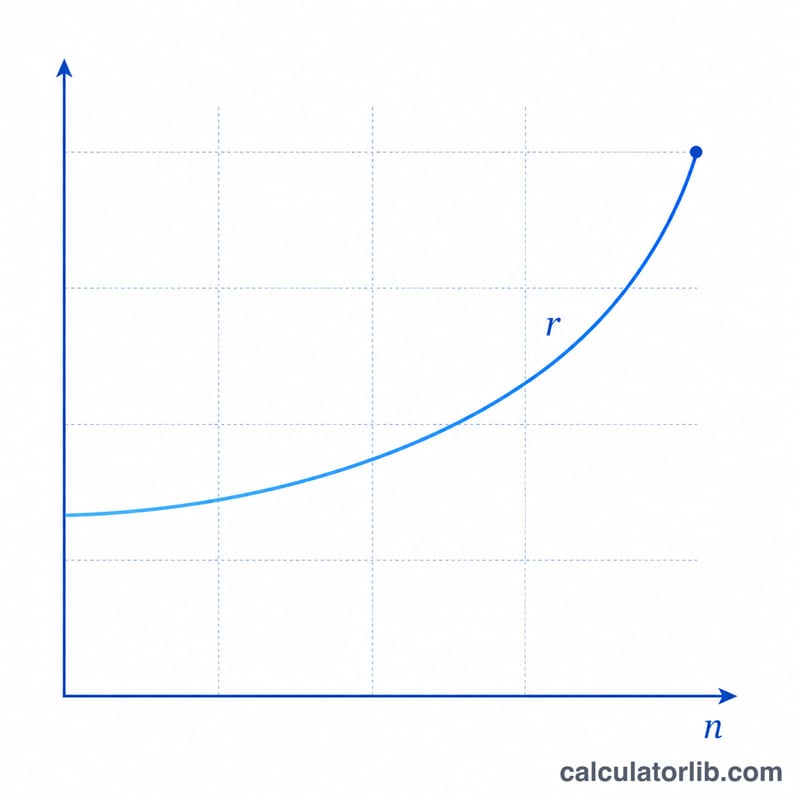
L'équation de base est $$\text{Objectif futur} = \text{Objectif actuel} \times (1 + r)^{n}$$ où \(r\) est le taux d'inflation exprimé en décimale et \(n\) le nombre d'années. Comme l'inflation se compose, l'ajustement augmente d'autant plus vite que votre horizon est lointain. À titre d'exemple, une inflation de 3 % double à peu près les prix en 24 ans.
Exemple chiffré
Imaginons que vous visiez 50 000 € en monnaie d'aujourd'hui, que vous tabliez sur une inflation annuelle de 3 % et qu'il vous reste 20 ans devant vous. Le facteur de croissance est \((1{,}03)^{20} \approx 1{,}8061\). La multiplication donne $$50\,000 \times 1{,}8061 \approx 90\,306 \text{ €}$$ Il vous faudrait donc environ 90 306 € dans 20 ans pour profiter de ce que 50 000 € permettent aujourd'hui — dont près de 40 306 € imputables uniquement à l'inflation.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
Quel taux d'inflation faut-il retenir ? De nombreux conseillers retiennent une moyenne de long terme de 2 à 3 %, mais vous pouvez saisir un chiffre plus élevé pour rester prudent.
Cet outil tient-il compte des rendements de placement ? Non — il isole le seul effet de l'inflation. Pour vérifier si votre épargne suit le rythme, comparez cet objectif futur au solde de placement que vous projetez d'atteindre.
Cet ajustement du pouvoir d'achat équivaut-il à un rendement réel ? Les deux notions sont liées : cet outil indique le montant futur nominal nécessaire, qui est l'inverse de l'actualisation d'une somme future à sa valeur d'aujourd'hui.