這個計算機的用途
現在聽起來綽綽有餘的儲蓄目標,幾年後可能就不夠用,因為通膨會慢慢吃掉每一塊錢的購買力。這個計算機會把以「現值」表示的目標金額,換算成未來要維持相同購買力所需的金額。它是一套通用的「貨幣時間價值」工具,不限定於任何特定國家,台灣讀者同樣適用,只要填入符合本地預期的通膨率即可。
使用方式
只要輸入三個數字:以今日幣值計算的目標金額(例如你想達到的生活水準或想購買的物品)、你預期的年平均通膨率,以及距離達標還有幾年。計算機會回傳你未來實際需要的金額、通膨額外墊高的部分,以及累積成長倍數。
公式解析
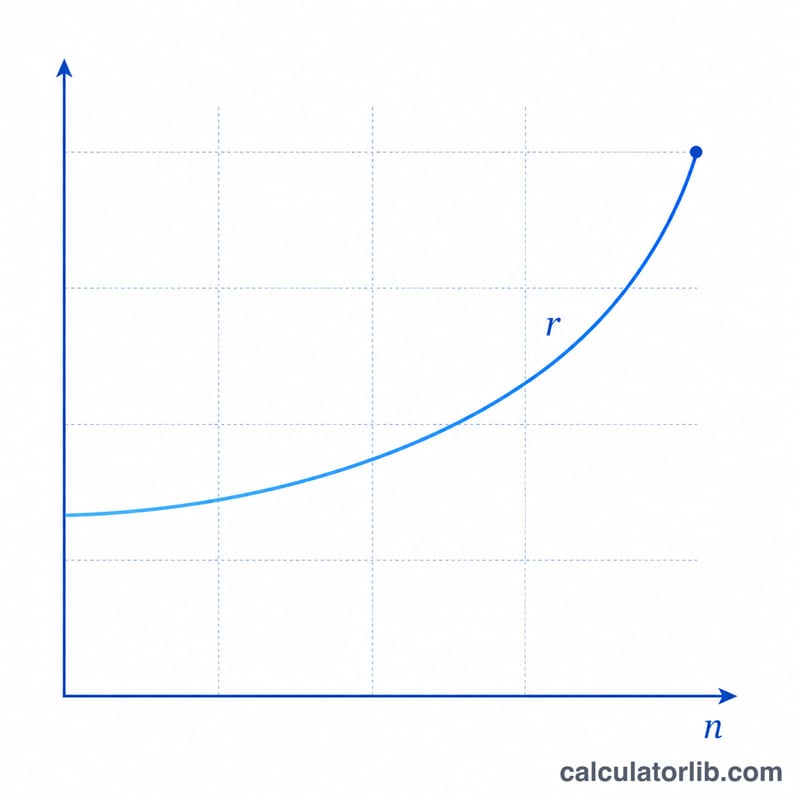
核心算式為 $$\text{未來目標金額} = \text{今日目標金額} \times (1 + r)^{n}$$ 其中 \(r\) 是以小數表示的通膨率,\(n\) 是年數。由於通膨會「複利」累積,時間拉得越長,調整幅度增加得越快。舉例來說,3% 的通膨大約會在 24 年內讓物價翻倍。
實際範例
假設你希望以今日幣值準備 $50,000,預期年通膨率 3%,距離目標還有 20 年。成長倍數為 \((1.03)^{20} \approx 1.8061\),相乘後得到 $$50{,}000 \times 1.8061 \approx \$90{,}306$$ 也就是說,20 年後你大約需要 $90,306,才能享有今日 $50,000 所能買到的東西——其中約 $40,306 純粹是通膨造成的差額。
台灣的通貨膨脹:官方數據
台灣的官方消費者物價數據,自動更新。可作為上方計算機的輸入值。
- 年增率,2026年10月
- +2.33%
- 累計 2016年10月–2026年10月
- 15.7%
- 年均
- 1.5%
最近變化 下降 −0.41 個百分點 2026年10月:+2.33%,2026年9月為+2.74%。
最新月份(2026年10月):台灣消費者物價年增率為+2.33%(消費者物價指數(行政院主計總處))。下表為各月公布值。
台灣的物價在2016年10月至2026年10月間變化了15.7%,年均1.5%:2016年10月價值100 TWD的東西,在2026年10月約為116 TWD。
| 月份 | CPI(2021年 = 100) | 年增率 |
|---|---|---|
| 2026-10 | 112.90 | 2.33% |
| 2026-09 | 112.83 | 2.74% |
| 2026-08 | 112.33 | 2.05% |
| 2026-07 | 112.33 | 2.52% |
| 2026-06 | 111.96 | 2.56% |
| 2026-05 | 111.42 | 2.19% |
| 2026-04 | 111.21 | 1.72% |
| 2026-03 | 110.36 | 1.20% |
| 2026-02 | 110.91 | 1.75% |
| 2026-01 | 110.22 | 0.71% |
| 2025-12 | 110.24 | 1.30% |
| 2025-11 | 110.16 | 1.21% |
最新數據:2026-10 資料更新於 2026-11-06 · 最新
來源: 行政院主計總處 (DGBAS, Executive Yuan) 2026 政府資料開放授權條款-第1版 (Open Government Data License, version 1.0)
累計變化、年均成長率和價格比較由 CalculatorLib 根據這些資料計算。 此開放資料依政府資料開放授權條款 (Open Government Data License) 進行公眾釋出,使用者於遵守本條款各項規定之前提下,得利用之。政府資料開放授權條款:https://data.gov.tw/license
來源詳情與統計方法
- 行政院主計總處 (DGBAS, Executive Yuan) 2026 — 消費者物價基本分類指數 (consumer price index), data.gov.tw 6019 (pr0101a1m)
常見問題
通膨率該填多少? 許多理財規劃會採用 2~3% 的長期平均值,但你也可以填入較高的數字,讓估算更保守。(台灣近年長期通膨多落在約 1~2%,可依實際情況調整。)
這有把投資報酬算進去嗎? 沒有——這個工具只單獨呈現通膨的影響。若想知道你的儲蓄是否跟得上,可以把這個未來目標金額,拿去和你預估的投資餘額做比較。
這種購買力調整,跟「實質報酬率」是同一回事嗎? 兩者相關:本工具算的是名目上未來所需的金額,剛好和「把未來的錢折現回今日價值」互為相反運算。