À quoi sert le calculateur de marge bénéficiaire
Ce calculateur transforme deux chiffres tout simples — votre chiffre d'affaires et vos coûts — en trois indicateurs précieux : votre profit total, votre marge bénéficiaire et votre taux de marque (markup). Il s'adresse à toute entreprise, à tout indépendant ou vendeur de produits qui souhaite évaluer rapidement et précisément sa rentabilité. Les montants affichés ici sont génériques et neutres en termes de devise : la même logique s'applique que vous travailliez en dollars, en livres ou en euros.
Les deux données à saisir
- Chiffre d'affaires ($) : l'ensemble des recettes générées par vos ventes, avant déduction du moindre coût. Cette valeur doit être supérieure à zéro — le calculateur refuse un chiffre d'affaires nul ou négatif.
- Coûts ($) : l'ensemble des dépenses liées à la génération de ce chiffre d'affaires, comme les matières premières, la production et les frais généraux.
La formule expliquée
Dès que vous renseignez les deux valeurs, l'outil calcule :
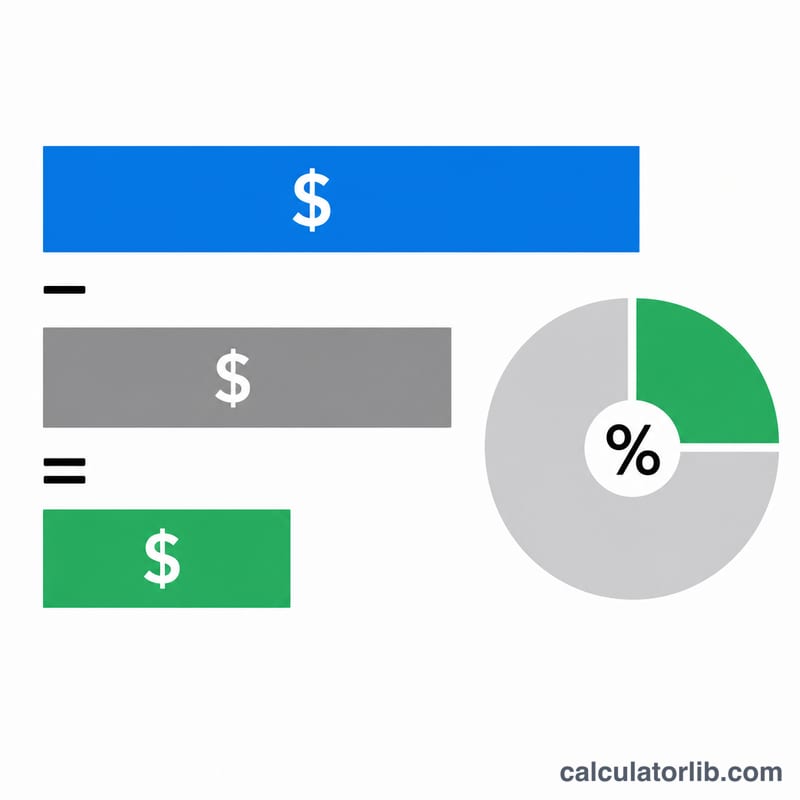
- Profit = \(\text{Chiffre d'affaires} - \text{Coûts}\)
- Marge bénéficiaire (%) = \((\text{Profit} \div \text{Chiffre d'affaires}) \times 100\) — le profit exprimé en part du chiffre d'affaires
- Taux de marque (%) = \((\text{Profit} \div \text{Coûts}) \times 100\) — le profit rapporté au coût, souvent appelé markup
$$\text{Marge bénéficiaire} = \frac{\text{Chiffre d'affaires} - \text{Coûts}}{\text{Chiffre d'affaires}} \times 100\%$$
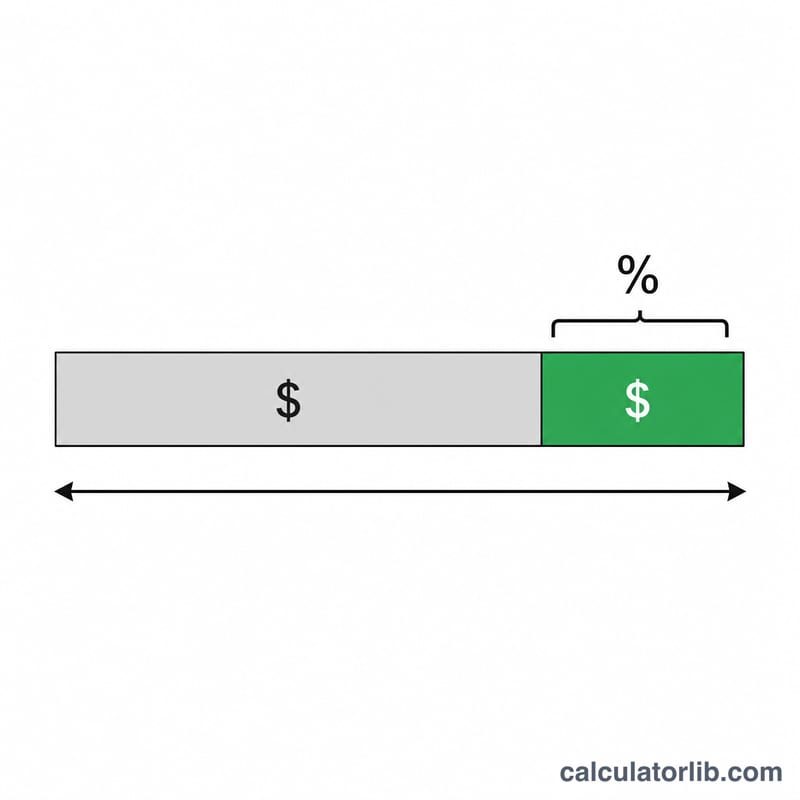
La marge vous indique combien vous conservez sur chaque euro de chiffre d'affaires, tandis que le taux de marque vous montre le rendement obtenu par rapport à ce que vous avez dépensé. Ce sont deux façons d'observer un même profit.
Exemple concret
Imaginons que vous saisissiez Chiffre d'affaires = 1 000 $ et Coûts = 600 $ :
- Profit = \(1\,000 - 600 = \) 400 $
- Marge bénéficiaire = \((400 \div 1\,000) \times 100 = \) 40 %
- Taux de marque = \((400 \div 600) \times 100 \approx \) 66,67 %
$$\text{Marge bénéficiaire} = \frac{1\,000 - 600}{1\,000} \times 100\% = 40\%$$
Vous conservez donc 40 centimes sur chaque euro de chiffre d'affaires, et votre marque sur les coûts atteint environ 66,67 %.
Marge contre majoration selon les scénarios courants
La marge et la majoration partent toutes deux du même bénéfice, mais elles le rapportent à des bases différentes. La marge bénéficiaire divise le bénéfice par le chiffre d'affaires : \(\text{Marge} = \frac{R - C}{R} \times 100\%\). La majoration divise le bénéfice par les coûts : \(\text{Majoration} = \frac{R - C}{C} \times 100\%\). Le tableau fixe le chiffre d'affaires à 1 000 $ et fait varier les coûts.
| Chiffre d'affaires | Coûts | Bénéfice | Marge bénéficiaire | Majoration |
|---|---|---|---|---|
| 1\,000 $ | 200 $ | 800 $ | 80 % | 400 % |
| 1\,000 $ | 500 $ | 500 $ | 50 % | 100 % |
| 1\,000 $ | 800 $ | 200 $ | 20 % | 25 % |
| 1\,000 $ | 1\,000 $ | 0 $ | 0 % | 0 % |
| 1\,000 $ | 1\,200 $ | -200 $ | -20 % | -16,67 % |
Exemple détaillé pour la ligne de coûts de 800 $ : \(\frac{1000 - 800}{1000} \times 100\% = 20\%\) de marge, tandis que \(\frac{1000 - 800}{800} \times 100\% = 25\%\) de majoration. Pour la ligne de perte : \(\frac{1000 - 1200}{1000} \times 100\% = -20\%\) de marge et \(\frac{1000 - 1200}{1200} \times 100\% \approx -16{,}67\%\) de majoration.
Interpréter votre marge bénéficiaire
- Marge positive : le chiffre d'affaires est supérieur aux coûts, il y a donc un bénéfice. Une marge de 20 % signifie que 20 cents de chaque dollar de chiffre d'affaires subsistent après les coûts.
- Marge de 0 % : le chiffre d'affaires est égal aux coûts. C'est le seuil de rentabilité, sans bénéfice ni perte.
- Marge négative : les coûts dépassent le chiffre d'affaires, ce qui signifie une perte. Une marge de -20 % signifie que la perte équivaut à 20 % du chiffre d'affaires.
- Limites de la marge et de la majoration : lorsque les coûts sont nuls ou positifs, la marge bénéficiaire ne peut pas dépasser 100 %, car le bénéfice ne peut jamais être supérieur au chiffre d'affaires. La majoration n'a pas de plafond de ce type. Dans le tableau ci-dessus, 200 $ de coûts pour 1 000 $ de chiffre d'affaires donnent une majoration de 400 % mais une marge de seulement 80 %.
- Ce que comprennent les coûts : le résultat dépend de ce que vous saisissez comme coûts. Les seuls coûts directs (coût des marchandises vendues) donnent une marge brute. Toutes les charges, y compris les frais généraux, les intérêts et les impôts, donnent une marge nette. Une même entreprise peut afficher des marges très différentes selon ce choix, il faut donc comparer des éléments comparables.
- Différences selon les secteurs : les marges typiques varient fortement d'un secteur à l'autre. Les entreprises à gros volume et à prix serrés affichent généralement des marges plus faibles que celles qui vendent des logiciels ou des services spécialisés. Une marge n'a de sens que par rapport à un repère pertinent et sur une période cohérente.
Termes clés : marge, majoration, bénéfice brut et net
- Chiffre d'affaires : le total des sommes encaissées grâce aux ventes, avant déduction de tout coût.
- Coûts : les sommes dépensées pour produire et vendre les biens ou services. Les charges retenues dépendent de l'indicateur calculé.
- Bénéfice : chiffre d'affaires moins coûts. Un résultat négatif correspond à une perte.
- Marge bénéficiaire : bénéfice divisé par le chiffre d'affaires, exprimé en pourcentage : \(\frac{R - C}{R} \times 100\%\).
- Pourcentage de bénéfice / majoration : bénéfice divisé par les coûts, exprimé en pourcentage : \(\frac{R - C}{C} \times 100\%\). Il indique le montant ajouté au-dessus du coût.
- Marge bénéficiaire brute : chiffre d'affaires moins coût des marchandises vendues (CMV), divisé par le chiffre d'affaires. Elle ne tient pas compte des frais généraux ni du financement.
- Marge bénéficiaire nette : bénéfice après toutes les charges, y compris les frais d'exploitation, les intérêts et les impôts, divisé par le chiffre d'affaires.
- Seuil de rentabilité : le point où le chiffre d'affaires est égal aux coûts, ce qui donne un bénéfice nul et une marge de 0 %.
Questions fréquentes
Quelle est la différence entre marge bénéficiaire et taux de marque ? La marge bénéficiaire divise le profit par le chiffre d'affaires, alors que le taux de marque divise le profit par les coûts. Pour une activité rentable, la marge est toujours la plus faible des deux, car le chiffre d'affaires est supérieur aux coûts.
Le résultat peut-il être négatif ? Oui. Si vos coûts dépassent votre chiffre d'affaires, le profit devient négatif et les deux pourcentages aussi — signe évident que vous travaillez à perte.
Pourquoi le chiffre d'affaires doit-il être supérieur à zéro ? Le calcul de la marge divise par le chiffre d'affaires : un chiffre d'affaires nul rendrait l'opération impossible. L'outil exige donc une valeur supérieure à zéro pour fournir un résultat valable.