O que é a Calculadora de Crescimento da Roth IRA?
Esta calculadora se aplica à Roth IRA dos Estados Unidos, uma conta de aposentadoria financiada com dólares já tributados. Como você já pagou imposto sobre as contribuições, tanto as contribuições quanto todos os rendimentos dos investimentos podem ser sacados posteriormente, na aposentadoria, sem pagar imposto (sujeito a regras do IRS, como ter 59½ anos e manter a conta por pelo menos cinco anos). Esta ferramenta projeta como uma Roth IRA pode crescer ao longo do tempo. Os limites anuais de contribuição definidos pelo IRS se aplicam e mudam todo ano — em 2024, o limite é de $7.000 ($8.000 para quem tem 50 anos ou mais); sempre confirme o limite atual e sua elegibilidade de acordo com a renda.
Como usar
Informe seu saldo atual (PV), a contribuição anual que você pretende fazer (PMT), o retorno anual esperado em porcentagem e o número de anos até você parar de contribuir. A calculadora capitaliza seu saldo e suas contribuições anualmente e mostra o valor futuro, o total contribuído e os rendimentos dos investimentos isentos de imposto.
Explicação da fórmula
O valor futuro combina duas partes: o crescimento do seu saldo existente, \(PV \times (1+r)^{n}\), e o valor futuro de uma anuidade de contribuições anuais, \(PMT \times \frac{(1+r)^{n} - 1}{r}\). Aqui, \(r\) é o retorno anual em forma decimal e \(n\) é o número de anos. Presume-se que as contribuições sejam feitas no final de cada ano (anuidade ordinária).
$$FV = PV\,(1+r)^{n} + PMT \cdot \frac{(1+r)^{n}-1}{r}$$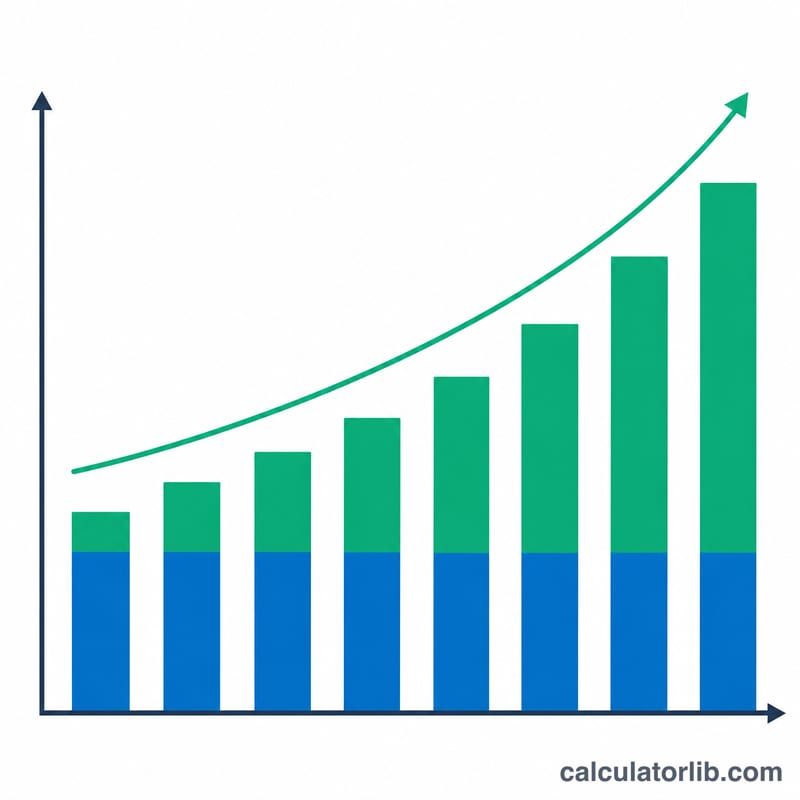
Exemplo prático
Suponha que você comece com $10.000, adicione $7.000 por ano, espere um retorno de 7% e invista por 30 anos. Com \(r = 0{,}07\), \((1{,}07)^{30} \approx 7{,}612255\). O saldo cresce para cerca de $76.123 e as contribuições crescem para cerca de $661.226, resultando em um valor futuro próximo de $737.349. Você contribuiu com $220.000 e ganhou cerca de $517.349 livres de imposto.
$$FV = 10000\,(1{,}07)^{30} + 7000 \cdot \frac{(1{,}07)^{30}-1}{0{,}07} \approx 737\,349$$
Perguntas frequentes
Os saques da Roth IRA são realmente isentos de imposto? Os saques qualificados são isentos de imposto federal, mas você precisa cumprir os requisitos de idade e de tempo de permanência do IRS.
Qual retorno devo usar? Uma carteira diversificada de ações tem historicamente uma média de cerca de 6–8% ao ano antes da inflação, mas os retornos não são garantidos.
Isso considera a inflação? Não — os resultados estão em dólares futuros nominais. Reduza sua estimativa de retorno para ver os resultados em poder de compra de hoje.