Что считает этот калькулятор
Калькулятор процента от зарплаты показывает, какую именно сумму составляет заданный процент от любого оклада. Хотите прикинуть прибавку к зарплате, размер премии, отчисление на пенсию, удержанный налог или долю дохода, которая уходит на конкретную статью расходов? Инструмент сделает все вычисления за пару секунд. Он работает с любой валютой — рублями, долларами, евро, ведь оперирует только числами.
Как пользоваться
Введите зарплату в первое поле, а нужный процент — во второе. Калькулятор покажет, сколько составляет этот процент в денежном выражении, и сколько от оклада останется после вычета этой суммы. Например, можно узнать, сколько прибавляет повышение зарплаты на 10%, или во сколько обходится за год отчисление 6% на пенсионные накопления.
Разбираем формулу
Основная формула предельно проста: $$\text{Сумма} = \text{Зарплата} \times \frac{\text{Процент (\%)}}{100}$$. Процент — это, по сути, доля от ста, поэтому деление процента на 100 превращает его в десятичный множитель. Умножив этот множитель на зарплату, мы получаем соответствующую часть. Остаток зарплаты находится вычитанием полученной суммы из исходного оклада.
$$\text{Остаток} = \text{Зарплата} - \text{Сумма}$$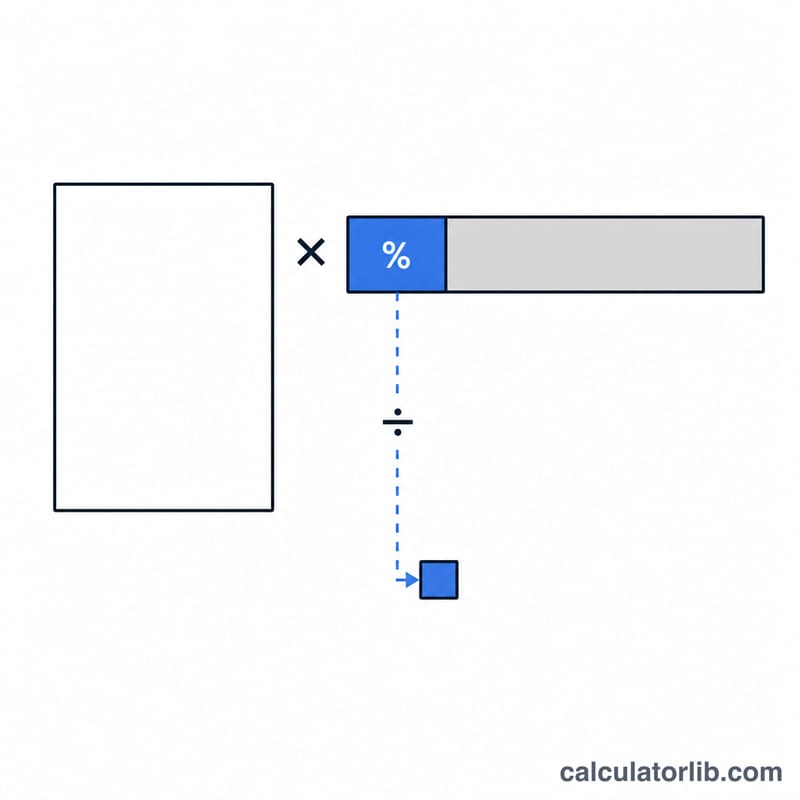
Пример расчёта
Допустим, ваша зарплата — 50 000, и вы хотите узнать, чему равны 10%. Подставляем числа: $$50\,000 \times \frac{10}{100} = 5\,000.$$ Значит, 10% от зарплаты в 50 000 — это 5 000, а остаётся 45 000. Если бы вас интересовали 15%, результат был бы такой: $$50\,000 \times \frac{15}{100} = 7\,500.$$
Частые вопросы
Можно ли использовать его для расчёта прибавки к зарплате? Да. Введите текущий оклад и процент прибавки, чтобы увидеть прирост в деньгах. Прибавьте эту сумму к зарплате — получите новый оклад.
Работает ли он с любой валютой? Безусловно. Математика не зависит от валюты, поэтому результат будет в той же валюте, что и введённые данные.
Как узнать новую зарплату после прибавки процента? Прибавьте рассчитанную сумму к исходному окладу либо учтите, что повышение на P% умножает вашу зарплату на \(1 + \frac{P}{100}\).
Обычные процентные ставки зарплаты и что они представляют
Определённые процентные доли заработной платы постоянно встречаются в расчётах фонда оплаты труда, льготах и бюджетировании. Таблица ниже содержит наиболее подробно задокументированные из них, к каким базам они применяются и откуда берётся это число. Строки налогов на заработную плату — это правила США на федеральном уровне (SSA/IRS) и не применяются в других странах — если вы находитесь вне США, используйте ставки взносов вашей страны.
| Процент | Что это такое | Применяется к | Источник / стандарт |
|---|---|---|---|
| 6,2% | Налог на социальное обеспечение (OASDI), доля работника — работодатель платит такой же 6,2% | Брутто-заработная плата, только до годовой базы заработной платы социального обеспечения; заработки выше базы не облагаются налогом OASDI | Федеральное законодательство США; база заработной платы устанавливается ежегодно SSA |
| 1,45% | Налог на Medicare, доля работника — работодатель также платит 1,45% | Все брутто-заработки; никакого верхнего предела | Федеральное законодательство США (IRS) |
| 0,9% | Дополнительный налог на Medicare — только работник, без взносов работодателя | Брутто-заработки выше порога IRS, который зависит от налогового статуса | Федеральное законодательство США (IRS) |
| 7,65% | Комбинированный FICA (6,2% + 1,45%), доля работника | Брутто-заработки, при этом часть 6,2% ограничена базой заработной платы | Федеральное законодательство США (SSA/IRS) |
| 3%–15% | Типичный диапазон выборочного отложения сотрудника 401(k); многие планы автоматически регистрируют на нижнем уровне и увеличивают | Брутто-зарплата (до налогов для традиционных отложений, после налогов для отложений Roth) | Типичная практика отрасли; годовой лимит отложения в долларах установлен IRS |
| 50% от первых 6% | Типичная формула взноса работодателя — стоит до 3% зарплаты, если работник откладывает минимум 6% | Брутто-зарплата | Типичная практика отрасли (зависит от плана; также часто: 100% от первых 3%) |
| 3%–4% | Типичное годовое повышение зарплаты за заслуги / компенсация стоимости жизни | Текущая брутто базовая зарплата | Типичная практика отрасли; варьируется в зависимости от работодателя, года и инфляции |
| 10%–15% | Типичное повышение зарплаты при повышении на более высокий уровень | Текущая брутто базовая зарплата | Типичная практика отрасли |
| 50% / 30% / 20% | Разделение бюджета: потребности / желания / сбережения и погашение долга | Зарплата после налогов (чистая), не брутто — это единственное правило здесь, которое определяется на чистой основе | Популярное руководство по составлению бюджета, не юридический стандарт |
Проверьте лимиты и пороги для текущего налогового года. База заработной платы социального обеспечения, пороги дополнительного налога на Medicare и пределы взносов 401(k) периодически корректируются (база заработной платы и пределы отложения обычно каждый год). Ставки выше были стабильны долгое время, но денежные потолки, к которым они привязаны, не были — всегда проверяйте цифру, опубликованную за год, на который вы делаете расчёты.
Процент зарплаты в типичных сценариях
Каждая ячейка ниже — это просто \(\text{Зарплата} \times \frac{\text{Процент}}{100}\). Суммы годовые, в любой валюте, которую вы введёте — знаки доллара примерны.
| Годовая зарплата | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40 000 | $400 | $1 200 | $2 000 | $4 000 | $6 000 | $8 000 |
| $60 000 | $600 | $1 800 | $3 000 | $6 000 | $9 000 | $12 000 |
| $80 000 | $800 | $2 400 | $4 000 | $8 000 | $12 000 | $16 000 |
| $100 000 | $1 000 | $3 000 | $5 000 | $10 000 | $15 000 | $20 000 |
| $150 000 | $1 500 | $4 500 | $7 500 | $15 000 | $22 500 | $30 000 |
Каждый столбец линеен. Удвоение зарплаты удваивает сумму, удвоение процента также удваивает её — в этом расчёте нет скобок, порогов или шагов округления. Это делает 1% полезным ментальным якорем: 1% от $80 000 составляет $800, так что 7% это \(7 \times \$800 = \$5{,}600\), и 12,5% это \(12,5 \times \$800 = \$10{,}000\).
За один расчётный лист. Годовые цифры кажутся абстрактными, поэтому разделите на количество периодов выплаты — 26 для двухнедельных, 24 для полумесячных, 12 для ежемесячных:
| Годовая сумма | Двухнедельно (÷ 26) | Ежемесячно (÷ 12) |
|---|---|---|
| $1 200 | $46,15 | $100,00 |
| $3 000 | $115,38 | $250,00 |
| $4 000 | $153,85 | $333,33 |
| $8 000 | $307,69 | $666,67 |
| $15 000 | $576,92 | $1 250,00 |
Таким образом, сотрудник, зарабатывающий $80 000 и увеличивший отложение пенсионного плана с 5% на 10%, переводит дополнительно $4 000 в год, или примерно $153,85 из каждого из 26 двухнедельных расчётных листов — без учёта налогового эффекта предналогового взноса.
Доходы и занятость: Россия
Средний доход и безработица (Россия) в сравнении с миром по данным Всемирного банка: ориентир для чисел, которые вы вводите выше.
- ВНД на душу населения 2025
- 15 960 USD
- ВВП на душу населения по ППС 2025
- 49 568 межд. $
- Мир: 25 704
- Безработица 2025
- 2,1 %
- Мир: 4,8 %
Последнее изменение Рост +4,1 % 2025: 15 960 USD (за 2024 — 15 330 USD). Это изменение CalculatorLib рассчитывает по двум опубликованным значениям.
В 2025 году валовой национальный доход на человека (Россия) составлял 15 960 долларов США в год, около 1 330 долларов США в месяц. Мир: 14 244 USD
| Год | ВНД на душу (USD) | ВВП на душу, ППС (межд. $) | Безработица |
|---|---|---|---|
| 2025 | 15 960 | 49 568 | 2,1 % |
| 2024 | 15 330 | 47 686 | 2,4 % |
| 2023 | 14 400 | 44 299 | 3,1 % |
| 2022 | 12 890 | 40 933 | 3,9 % |
| 2021 | 11 710 | 38 638 | 4,7 % |
| 2020 | 10 660 | 31 491 | 5,6 % |
| 2019 | 11 190 | 30 964 | 4,5 % |
| 2018 | 10 180 | 28 629 | 4,9 % |
| 2017 | 9 160 | 25 778 | 5,2 % |
| 2016 | 9 680 | 24 012 | 5,6 % |
ВНД на душу населения (метод Атласа) — это средний доход по всей экономике, а не типичная зарплата; доллары ППС учитывают местные цены.
Россия и другие страны
ВНД на душу населения в текущих долларах США (метод «Атлас») — последний опубликованный год каждой страны.
- Соединенные Штаты 88 810 USD (2025)
- Франция 48 630 USD (2025)
- Япония 38 340 USD (2025)
- Республика Корея 37 880 USD (2025)
- Саудовская Аравия 36 070 USD (2025)
- Турция 16 300 USD (2025)
- Россия 15 960 USD (2025)
- Мир 14 244 USD (2025)
- Китай 14 230 USD (2025)
- Мексика 13 730 USD (2025)
- Вьетнам 4 970 USD (2025)
- Индия 2 760 USD (2025)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2025 Данные обновлены 2026-10-18 · актуально
Источник: The World Bank Group CC BY 4.0
Месячные значения рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Интерпретация результата
Этот калькулятор выполняет одну операцию над числом, которое вы вводите:
$$\text{Сумма} = \text{Зарплата} \times \frac{\text{Процент}}{100}$$
Он не знает, является ли введённая вами зарплата брутто или нетто, и это не требуется — но вам это требуется, потому что результат наследует любую базу, которую вы указали. Введите брутто-зарплату в год, и вы получите процент от брутто. Введите зарплату на руки и вы получите процент от нетто. Это важно, потому что эти два соглашения не взаимозаменяемы: вычеты из заработной платы — налоги, пенсионные отложения, страховые взносы — обычно определяются на основе брутто-зарплаты, в то время как правила домашнего бюджетирования, такие как разделение 50/30/20, определяются на основе дохода после налогов. Применение целевого показателя экономии 20% от брутто-зарплаты и целевого показателя 20% от зарплаты нетто дают очень разные суммы в долларах от одной и той же работы.
Остаток это не зарплата на руки. Второй результат — это просто \(\text{Зарплата} - \text{Сумма}\) — то, что остаётся после вычитания этого одного процента. Это не оценка расчётного листа. Реальные расчётные листы накладывают несколько вычетов одновременно, и порядок и налоговый статус различаются: традиционные отложения 401(k) и большинство страховых взносов здравоохранения вычитаются до налогов и поэтому уменьшают заработки, на которых рассчитывается подоходный налог, в то время как взносы Roth, гарнирование заработной платы и многие добровольные льготы вычитаются после налогов. Вычитание одного процента не говорит вам ничего о совокупном эффекте остальных.
Ограниченные проценты нарушаются при высоких зарплатах. Некоторые процентные вычеты применяются только до определённого потолка. Самый ясный пример — налог на социальное обеспечение США: 6,2% применяется только к заработкам до годовой базы заработной платы и полностью прекращается выше неё. Умножьте зарплату значительно выше этой базы на 6,2%, и результат переоценит фактический налог, иногда существенно. Такое же предостережение применяется к пенсионным отложениям, которые основаны на процентах, пока не достигнут фиксированного годовой лимит в долларах, и к любой льготе с максимальным взносом. Простой процентный расчёт точен только в диапазоне, где процент действительно применяется к каждому доллару.
Что это за инструмент. Это арифметика — точное, неокруглённое умножение — не налоговый, расчётный или удержательный расчёт. Фактическое удержание зависит от статуса подачи, допусков или эквивалентных деклараций, юрисдикции штата, провинции и местности, заработков с начала года, специфичных для плана правил работодателя и налогового кодекса страны, в которой вы работаете. Используйте результат для определения размера взноса, обоснования повышения или проверки строки на расчётном листе; используйте систему заработной платы, официальные налоговые таблицы или квалифицированного специалиста для определения того, что фактически будет удержано. Этот раздел содержит общую информацию, а не налоговые, расчётные или финансовые консультации, и не содержит рекомендаций о том, какой процент вы лично должны вносить или сбережений.