Bu hesaplayıcı ne yapar?
Bu hesaplayıcı, sıralı bir veri serisinin seçilen k gecikmesindeki örnek otokorelasyonunu hesaplar. Otokorelasyon, her gözlemin k adım sonraki değerle ne kadar güçlü ilişkili olduğunu ölçer. Rastgelelik kontrolü, zaman serilerindeki trend veya döngüleri belirlemek ve uydurulmuş bir modelin artıklarını incelemek için kullanılır. Ayrıca örneklem büyüklüğünü, ortalamayı, yaklaşık %95 bandını ve sonucun bu bandı aşıp aşmadığını gösteren bir işareti raporlar.
Nasıl kullanılır?
Değerleri zaman sırasına göre, virgül, noktalı virgül, boşluk veya yeni satırla ayrılmış olarak Veri serisi alanına girin; ondalık ayraç olarak nokta kullanın. Ardından en az 1 ve en fazla N-1 olmak zorunda olan tam sayı Gecikme k değerini girin. Son olarak Hesaplanacak gecikmeler seçeneğini belirleyin: yalnızca k gecikmesi veya 0 ile k arasındaki her gecikme. Tüm gecikmeler modunda gecikme tablosu her gecikmeyi katsayısıyla birlikte listeler.
Formül
Gecikme-k otokorelasyonu NIST/SEMATECH tanımını izler:
$$r_k = \frac{\sum_{i=1}^{N-k}(Y_i - \bar{Y})(Y_{i+k} - \bar{Y})}{\sum_{i=1}^{N}(Y_i - \bar{Y})^2}$$Burada \(Y_i\) i-inci gözlemdir, \(N\) gözlem sayısıdır, \(k\) gecikmedir ve \(\bar{Y}\) tüm N değerin ortalamasıdır. Rastgelelik altında yaklaşık %95 bandı şöyledir:
$$\pm\frac{1.96}{\sqrt{N}}$$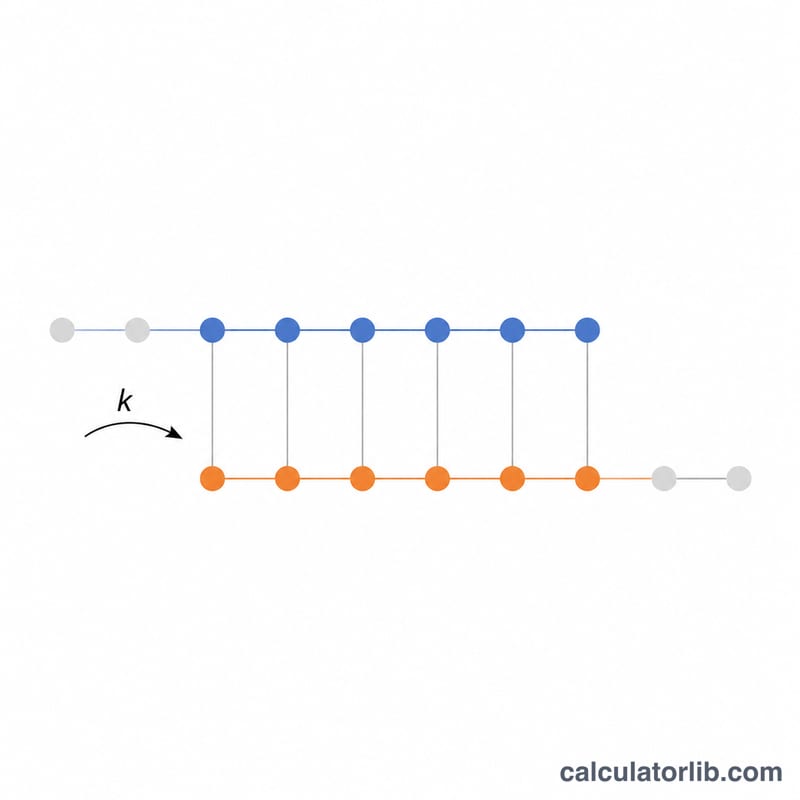
Kurallar ve varsayımlar
- Pay, i = 1 ile N-k arasındaki çarpımların toplamıdır. Payda, i = 1 ile N arasındaki karesel sapmaların toplamıdır. Ortalama tam örnekleme aittir ve N/(N-k) ölçeklendirmesi uygulanmaz.
- Gecikme 0'da, varyans sıfırdan farklı olduğunda katsayı 1'dir.
- Gözlemler eşit aralıklı ve girildiği sırada kabul edilir. Zaman değişkeni bir girdi değildir.
- Gecikme 1 ile N-1 arasında bir tam sayı olmalıdır. Tüm gecikmeler modu 0 ile k arasındaki gecikmeleri döndürür.
- 1,96/√N bandı standart normal %97,5 çeyrek değerini kullanır. Bu, bu hesaplayıcının bir tasarım tercihidir; NIST sayfasında yazan bir değer değildir. |r_k| bandı aştığında gecikme işaretlenir.
- Hesaplamalar tam hassasiyetle yapılır. Görüntüleme 4 ondalık basamağa yuvarlanır.
Çalışılmış örnek
Seri 3 5 4 6 8 7 9 12 10 11 değerleridir ve tek gecikme modunda k = 1'dir. Örneklem büyüklüğü \(N = 10\) olup ortalama şöyledir:
$$\bar{Y} = 7.5$$Gecikme-1 otokorelasyonu şöyledir:
$$r_1 = 0.6091$$Band şöyledir:
$$\frac{1.96}{\sqrt{10}} = 0.6198$$\(0.6091 < 0.6198\) olduğundan sonuç bandı aşmaz ve işaret yanlıştır. Gecikme tablosu tek satır olarak 1: 0.6091 gösterir.
Sonucu okumak ve sınırlılıklar
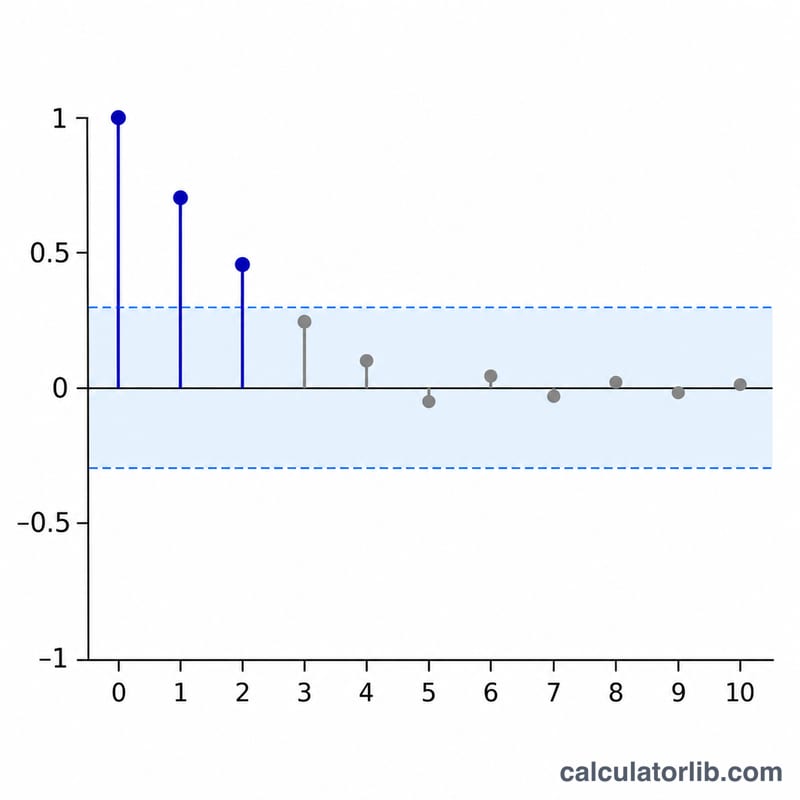
+1'e yakın değerler, yüksek değerlerin genellikle yüksek değerleri, düşük değerlerin ise düşük değerleri izlediği anlamına gelir. -1'e yakın değerler değişimli bir yapıya işaret eder. 0'a yakın değerler, o gecikmede doğrusal bağımlılığın az olduğunu gösterir. Bant dışındaki bir katsayı saf rastgelelik altında pek olası değildir, ancak bant yaklaşıktır ve orta-büyük N değerlerinde en iyi sonucu verir. Yukarıdaki 10 değer gibi kısa serilerde tahmin gürültülüdür. Güçlü bir trend birçok gecikmede otokorelasyonu şişirir. Aynı anda çok sayıda gecikme kontrol etmek de şansa bağlı bazı yanlış işaretlemelere yol açar. Sabit bir seri reddedilir, çünkü payda sıfırdır.
Sık sorulan sorular
r_k 1'den büyük olabilir mi?
Hayır. Bu tanımda |r_k| her zaman en fazla 1'dir.
Gecikme 0 neden her zaman 1'dir?
Gecikme 0'da pay paydaya eşittir, dolayısıyla varyans sıfırdan farklı olduğunda oran 1 olur.
İzin verilen en büyük gecikme nedir?
Gecikme en fazla N-1 olabilir. Bu gecikmede yalnızca bir çarpım terimi kullanılır, bu nedenle tahmin çok güvenilmezdir.
Sabit bir seri neden kabul edilmiyor?
Ortalamadan tüm sapmalar sıfır olduğundan payda sıfır olur ve otokorelasyon tanımsızdır.
Hesaplayıcı zaman damgalarını kullanıyor mu?
Hayır. Değerlerin eşit aralıklı olduğu varsayılır ve girildikleri sırayla kullanılırlar.
%95 bandı kesin mi?
Hayır. Normal dağılıma dayanan, rastgelelik altında bir yaklaşımdır.