Qué hace esta calculadora
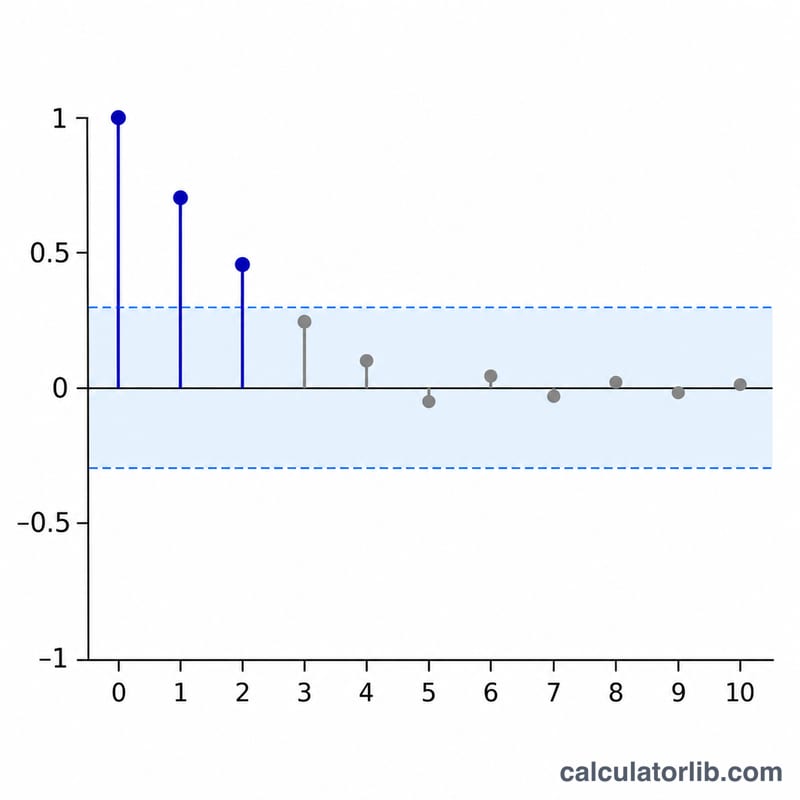
Esta calculadora calcula la autocorrelación muestral de una serie de datos ordenada en un retardo k elegido. La autocorrelación mide con qué intensidad se relaciona cada observación con el valor que aparece k pasos después. Se utiliza para comprobar la aleatoriedad, detectar tendencias o ciclos en series temporales y examinar los residuos de un modelo ajustado. También muestra el tamaño de la muestra, la media, una banda aproximada del 95% y un indicador que señala si el resultado supera esa banda.
Cómo usarla
Introduzca los valores en orden temporal en el campo Serie de datos, separados por comas, punto y coma, espacios o saltos de línea, usando el punto como separador decimal. Después introduzca el entero Retardo k, que debe ser al menos 1 y como máximo N-1. Por último, elija Retardos a calcular: solo el retardo k o todos los retardos de 0 a k. En el modo de todos los retardos, la tabla de retardos muestra cada retardo con su coeficiente.
Fórmula
La autocorrelación de retardo k sigue la definición de NIST/SEMATECH:
$$r_k = \frac{\sum_{i=1}^{N-k}(Y_i - \bar{Y})(Y_{i+k} - \bar{Y})}{\sum_{i=1}^{N}(Y_i - \bar{Y})^2}$$Aquí \(Y_i\) es la i-ésima observación, \(N\) es el número de observaciones, \(k\) es el retardo y \(\bar{Y}\) es la media de los N valores. La banda aproximada del 95% bajo aleatoriedad es:
$$\pm\frac{1.96}{\sqrt{N}}$$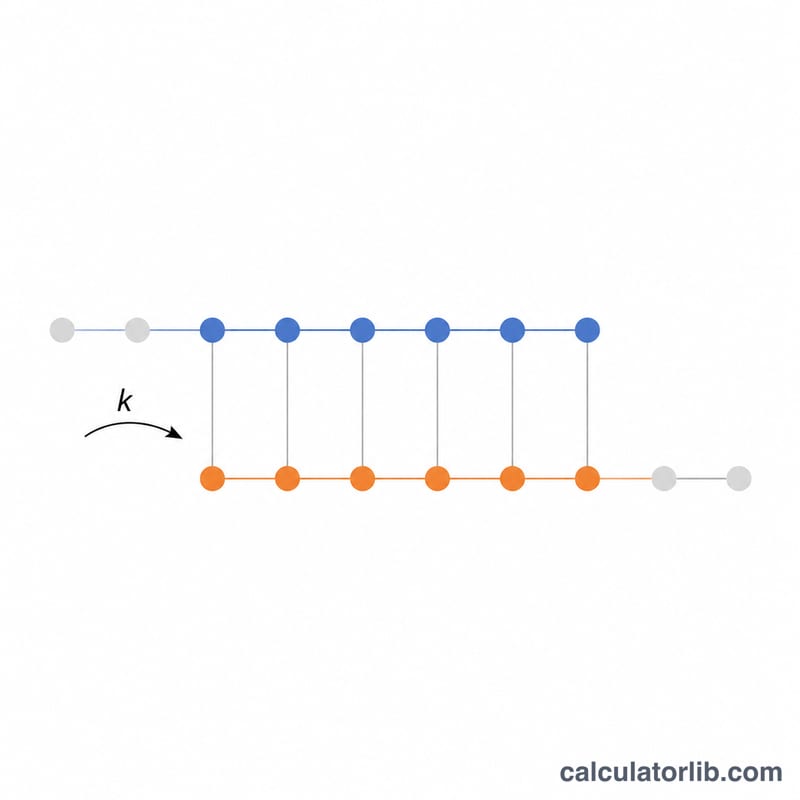
Convenciones y supuestos
- El numerador suma productos para i = 1 a N-k. El denominador suma desviaciones cuadráticas para i = 1 a N. La media es la de la muestra completa y no se aplica ningún reescalado N/(N-k).
- En el retardo 0 el coeficiente es 1 siempre que la varianza no sea nula.
- Las observaciones se tratan como equiespaciadas y en el orden introducido. La variable temporal no es una entrada.
- El retardo debe ser un entero de 1 a N-1. El modo de todos los retardos devuelve los retardos de 0 a k.
- La banda 1.96/√N utiliza el cuantil 97.5% de la normal estándar. Es una decisión de diseño de esta calculadora, no un valor que aparezca en la página del NIST. Un retardo se marca cuando |r_k| supera la banda.
- Los cálculos usan precisión completa. La visualización se redondea a 4 decimales.
Ejemplo resuelto
La serie es 3 5 4 6 8 7 9 12 10 11 con k = 1 en modo de retardo único. El tamaño de la muestra es \(N = 10\) y la media es:
$$\bar{Y} = 7.5$$La autocorrelación de retardo 1 es:
$$r_1 = 0.6091$$La banda es:
$$\frac{1.96}{\sqrt{10}} = 0.6198$$Como \(0.6091 < 0.6198\), el resultado no supera la banda, por lo que el indicador es falso. La tabla de retardos muestra la única línea 1: 0.6091.
Interpretación del resultado y limitaciones
Los valores cercanos a +1 indican que los valores altos tienden a seguir a valores altos y los bajos a bajos. Los valores cercanos a -1 indican alternancia. Los valores cercanos a 0 sugieren poca dependencia lineal en ese retardo. Un coeficiente fuera de la banda es poco probable con aleatoriedad pura, pero la banda es aproximada y funciona mejor con N moderadamente grande. Con series cortas, como los 10 valores anteriores, la estimación es ruidosa. Una tendencia fuerte infla la autocorrelación en muchos retardos. Comprobar muchos retardos a la vez también producirá algunas marcas falsas por azar. Una serie constante se rechaza porque el denominador es cero.
Preguntas frecuentes
¿Puede r_k ser mayor que 1?
No. Con esta definición |r_k| siempre es como máximo 1.
¿Por qué el retardo 0 es siempre 1?
En el retardo 0 el numerador es igual al denominador, así que el cociente es 1 cuando la varianza no es nula.
¿Cuál es el retardo máximo permitido?
El retardo puede ser como máximo N-1. En ese retardo solo se usa un término del producto, por lo que la estimación es muy poco fiable.
¿Por qué se rechaza una serie constante?
Todas las desviaciones respecto a la media son cero, por lo que el denominador es cero y la autocorrelación no está definida.
¿La calculadora usa las marcas de tiempo?
No. Se supone que los valores están equiespaciados y se usan en el orden introducido.
¿La banda del 95% es exacta?
No. Es una aproximación bajo aleatoriedad, basada en la distribución normal.