Что делает этот калькулятор
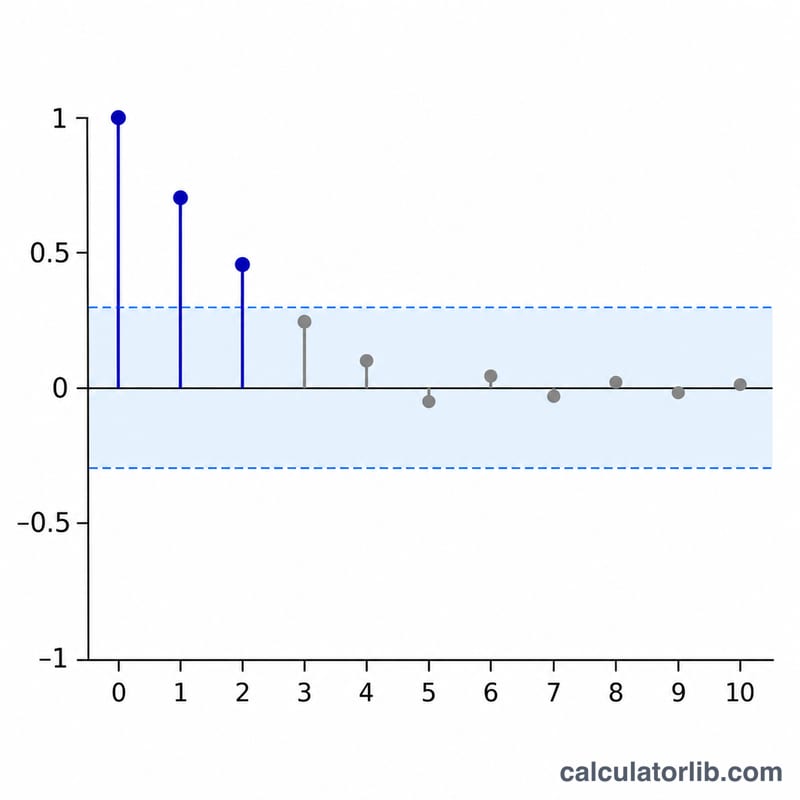
Этот калькулятор вычисляет выборочную автокорреляцию упорядоченного ряда данных при выбранном лаге k. Автокорреляция показывает, насколько сильно каждое наблюдение связано со значением, отстоящим на k шагов вперёд. Её используют для проверки случайности, выявления трендов или циклов во временных рядах и анализа остатков модели. Калькулятор также выводит размер выборки, среднее, приблизительную 95% полосу и признак того, превышает ли результат эту полосу.
Как пользоваться
Введите значения в хронологическом порядке в поле Ряд данных, разделяя их запятыми, точками с запятой, пробелами или переносами строк, с точкой в качестве десятичного разделителя. Затем введите целое число Лаг k, которое должно быть не меньше 1 и не больше N-1. Наконец, выберите Лаги для расчёта: только лаг k или все лаги от 0 до k. В режиме всех лагов таблица лагов покажет каждый лаг с его коэффициентом.
Формула
Автокорреляция при лаге k вычисляется по определению NIST/SEMATECH:
$$r_k = \frac{\sum_{i=1}^{N-k}(Y_i - \bar{Y})(Y_{i+k} - \bar{Y})}{\sum_{i=1}^{N}(Y_i - \bar{Y})^2}$$Здесь \(Y_i\) — i-е наблюдение, \(N\) — число наблюдений, \(k\) — лаг, а \(\bar{Y}\) — среднее всех N значений. Приблизительная 95% полоса при случайности равна:
$$\pm\frac{1.96}{\sqrt{N}}$$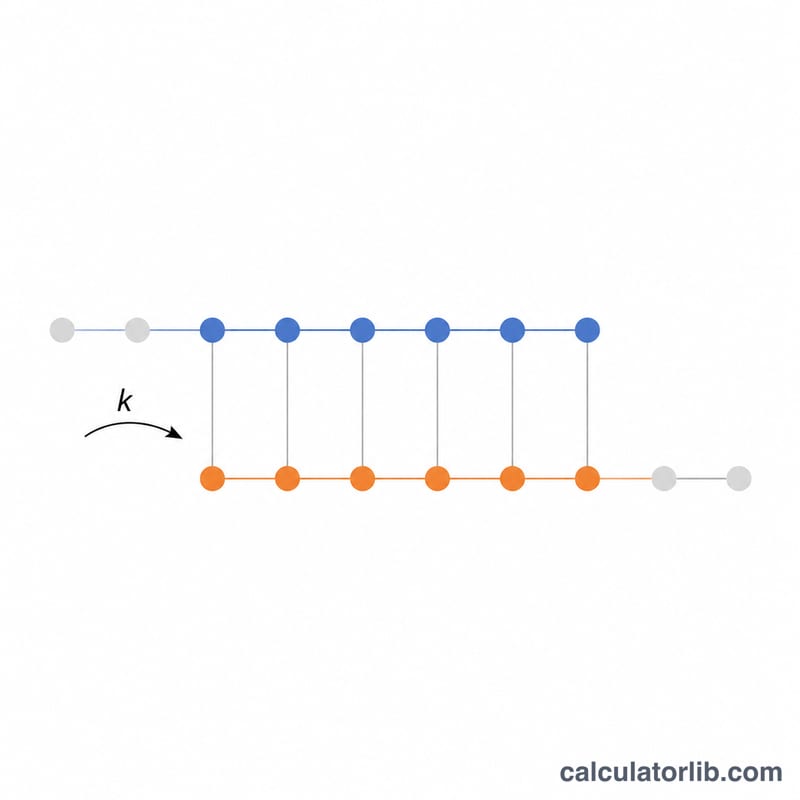
Соглашения и допущения
- Числитель суммирует произведения для i от 1 до N-k. Знаменатель суммирует квадраты отклонений для i от 1 до N. Используется среднее полной выборки, и поправка N/(N-k) не применяется.
- При лаге 0 коэффициент равен 1, если дисперсия ненулевая.
- Наблюдения считаются равноотстоящими и расположенными в порядке ввода. Временная переменная не является входным параметром.
- Лаг должен быть целым числом от 1 до N-1. Режим всех лагов возвращает лаги от 0 до k.
- Полоса 1.96/√N использует 97.5% квантиль стандартного нормального распределения. Это расчётное решение калькулятора, а не значение, приведённое на странице NIST. Лаг помечается, если |r_k| превышает полосу.
- Расчёты выполняются с полной точностью. Результат отображается с округлением до 4 знаков после запятой.
Пример расчёта
Ряд: 3 5 4 6 8 7 9 12 10 11, k = 1 в режиме одного лага. Размер выборки \(N = 10\), среднее:
$$\bar{Y} = 7.5$$Автокорреляция при лаге 1:
$$r_1 = 0.6091$$Полоса:
$$\frac{1.96}{\sqrt{10}} = 0.6198$$Поскольку \(0.6091 < 0.6198\), результат не превышает полосу, поэтому признак равен «нет». Таблица лагов показывает единственную строку 1: 0.6091.
Интерпретация результата и ограничения
Значения, близкие к +1, означают, что высокие значения обычно следуют за высокими, а низкие за низкими. Значения, близкие к -1, указывают на чередование. Значения, близкие к 0, говорят о слабой линейной зависимости при данном лаге. Коэффициент за пределами полосы маловероятен при чистой случайности, однако полоса приблизительна и лучше всего работает при достаточно большом N. На коротких рядах, таких как 10 значений выше, оценка неустойчива. Сильный тренд завышает автокорреляцию при многих лагах. Проверка большого числа лагов одновременно также даст некоторые ложные срабатывания по чистой случайности. Постоянный ряд отклоняется, поскольку знаменатель равен нулю.
Часто задаваемые вопросы
Может ли r_k быть больше 1?
Нет. При этом определении |r_k| всегда не превышает 1.
Почему при лаге 0 значение всегда равно 1?
При лаге 0 числитель равен знаменателю, поэтому отношение равно 1, если дисперсия ненулевая.
Какой максимальный допустимый лаг?
Лаг может быть не более N-1. При этом лаге используется только одно произведение, поэтому оценка очень ненадёжна.
Почему постоянный ряд не принимается?
Все отклонения от среднего равны нулю, знаменатель равен нулю, и автокорреляция не определена.
Использует ли калькулятор временные метки?
Нет. Предполагается, что значения равноотстоящие, и они используются в порядке ввода.
Является ли 95% полоса точной?
Нет. Это приближение при случайности, основанное на нормальном распределении.