什麼是人力成本佔比?
人力成本佔比衡量的是你的總營業額中,有多少被人事費用吃掉——包括時薪、月薪、薪資相關稅費(如美國的 payroll tax)以及各項員工福利。對餐廳、零售門市與服務業而言,人力往往是最大的一筆可控制成本,因此這個比率是最關鍵的營運指標之一。長期追蹤這項數字,能在利潤被侵蝕之前,及早發現人力過剩、排班失當或定價偏低等問題。
如何使用這個計算器
輸入該期間的總人力成本(所有薪資、薪資稅費與福利的加總),以及同一期間的總營業額或營收。計算器會立即算出人力成本佔比,並顯示扣除人力後剩下的非人力金額。記得兩個欄位要採用相同的時間區間——例如同一週、同一個月或同一季——這樣算出來的比率才準確。
公式說明
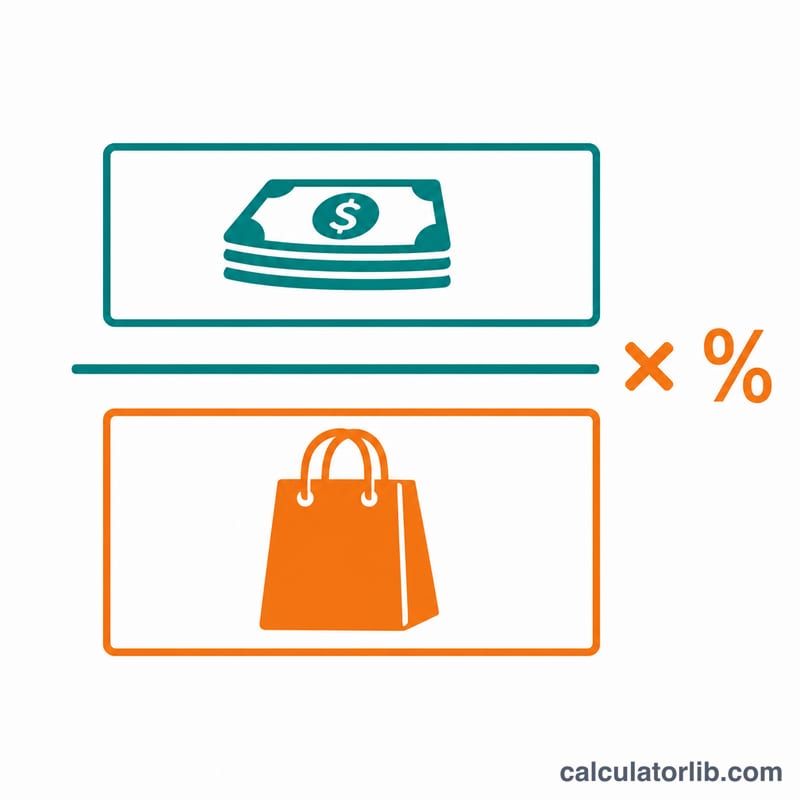
計算其實就是一個簡單的除法,再換算成百分比:
$$\text{人力成本佔比} = \frac{\text{總人力成本}}{\text{總營業額}} \times 100$$
比率越低,代表留在公司內的營收越多。許多餐廳會把目標設在 25~35%,而快餐與零售業者通常會把目標壓得更低。
實際範例
假設一家咖啡廳某個月的總人力成本為 $15,000,當月營業額為 $50,000。人力成本佔比就是 $$15{,}000 \div 50{,}000 \times 100 = 30\%$$ 。換句話說,每賺進 1 元營業額,就有 0.3 元花在人力上,剩下的 $35,000 才能用來支應食材、房租、水電與利潤。(金額以美元計,若以新台幣套用,數字邏輯完全相同,只需換成你自己的幣別。)
依行業劃分的典型人工成本百分比基準
人工成本百分比是總人工成本除以總銷售額,再乘以 100。以下範圍是一般產業的經驗法則,並非固定標準。它們會因地點(最低工資與薪資稅規定依國家、州及城市而異)、經營概念、服務方式、菜單或產品價格區間以及營運模式而有很大差異。請將其作為粗略的起點,並與自身過往數據及當地類似業者進行比較。
| 業務類型 | 典型人工成本佔銷售額比例(經驗法則) | 備註 |
|---|---|---|
| 全服務餐廳 | ~30%–35% | 需要較多外場服務人員;高級餐廳可能更高。 |
| 快速服務/速食 | ~25%–30% | 櫃檯點餐、菜單較單純,每位員工的營業量較高。 |
| 咖啡廳/咖啡店 | ~25%–35% | 通常與快速服務相近;取決於餐點種類與座位數。僅為粗略估計。 |
| 酒吧 | ~15%–30% | 飲料利潤較高可能降低比例;依餐飲服務與娛樂活動而異。僅為粗略估計。 |
| 零售 | ~10%–20% | 取決於商品毛利、店面大小及客服程度。 |
| 飯店/住宿業 | ~25%–40% | 依服務等級、客房與餐飲收入比例及物業類型而有很大差異。僅為粗略估計。 |
| 美容院/服務業 | ~40%–60% | 人力是主要產品,因此比例較高;抽成或櫃位租賃模式會改變此比例。僅為粗略估計。 |
高於目標的百分比並不一定代表經營不善(例如銷售淡季或新分店仍在培訓期間),而過低的百分比則可能表示人手不足,進而影響服務與銷售。請將這些數字僅視為一般資訊,而非專業建議。
關鍵術語:人工成本組成項目
- 總人工成本
- 在一段期間內為聘用員工所花費的全部費用:總薪資與工資、雇主負擔的薪資稅、福利,以及獎金或勞工傷害補償保險等其他人事相關成本。這是人工成本百分比的分子。
- 總薪資
- 員工在扣除任何員工自付款項(例如所得稅代扣)之前所賺取的薪酬。包括時薪、月薪、加班費,以及透過薪資發放的小費或獎金。
- 雇主薪資稅
- 雇主在薪資之外另行支付的稅款,例如社會安全提撥或類似的提撥金,以及失業保險。類型與稅率依國家和地區而異。
- 福利
- 雇主支付的非薪資報酬,例如健康保險、退休金提撥、帶薪休假和員工餐食。是否納入取決於您想計算的是僅薪資還是完整成本;比較不同期間時請保持一致。
- 主要成本(Prime cost)
- 餐飲業常用指標:總人工成本加上銷貨成本(食物與飲料)。常與銷售額相比,許多經營者會將其維持在約 60%–65%,但目標依經營概念而異。
- 淨銷售額與總銷售額
- 總銷售額是扣除前的全部銷售額。淨銷售額則扣除折扣、退款及招待(通常也不含已代收的營業稅)。使用淨銷售額可得到較準確的人工成本比例;比較時務必使用相同基準。
- 每工時銷售額
- 銷售額除以員工工作時數。用來衡量生產力:數值越高,代表每小時人工創造的營收越多。
彼此關聯: 人工成本百分比 = 總人工成本 ÷ 銷售額 × 100。加入薪資稅與福利會提高分子;使用淨銷售額而非總銷售額則會降低分母。假設平均薪資不變,每工時銷售額越高,通常會使人工成本百分比下降。
常見問題
多少的人力成本佔比才算理想?會因產業而異。全服務型餐廳通常落在 30~35%,速食業約 25%,零售業則常見低於 20%。建議以你所在產業的常見基準來比較。
要把薪資稅費與福利算進去嗎?要。想看到真實全貌,總人力成本應包含應發薪資、雇主負擔的薪資稅費、保險與福利(在台灣即勞健保、勞退提撥等雇主負擔),而不只是員工實際領到的金額。
如何降低人力成本佔比?優化排班,讓人力配置貼近實際需求;提升每工時的營收貢獻;減少加班;並重新檢視定價策略。即使是微小的效率改善,累積一整年也相當可觀。