人件費率とは?
人件費率とは、総売上のうちどれだけが人件費(給与・賞与・社会保険料・福利厚生費など)に充てられているかを示す指標です。飲食店・小売店・サービス業では、人件費が最も大きくコントロール可能なコストになりやすく、経営において最重要の指標のひとつといえます。この比率を継続的に追うことで、人員過剰やシフトの問題、価格設定の不備などを、利益を圧迫する前に早期に発見できます。
この計算ツールの使い方
対象期間の総人件費(給与・社会保険料・福利厚生費などの合計)と、同じ期間の総売上を入力してください。人件費率と、人件費を差し引いた残りの金額が即座に表示されます。正確な比率を出すために、たとえば週単位・月単位・四半期単位など、期間を必ずそろえて入力しましょう。
計算式の解説
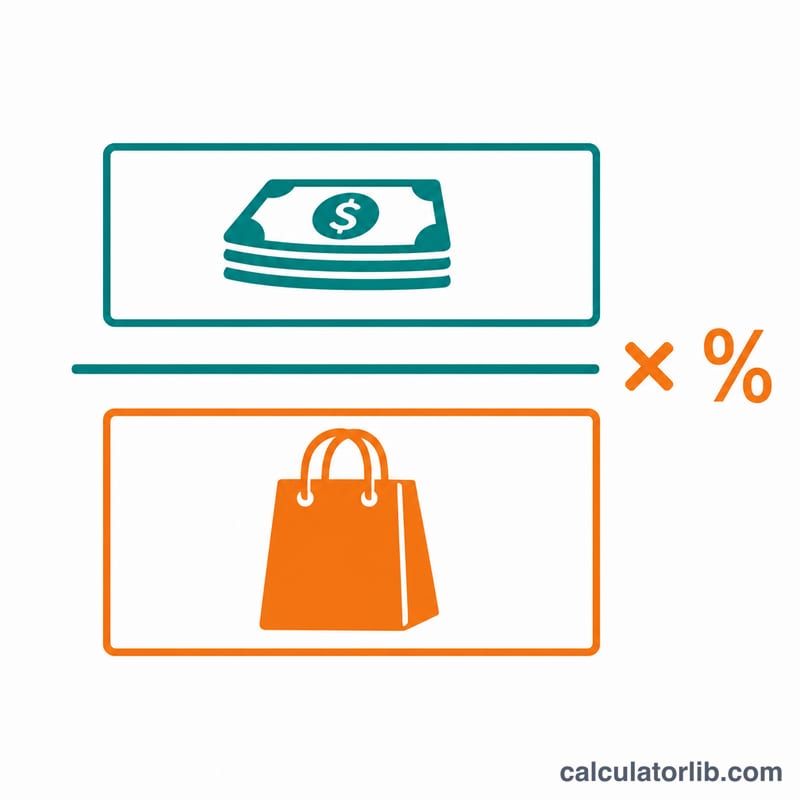
計算はシンプルな割り算をパーセント表示にするだけです。
$$\text{人件費率(%)} = \frac{\text{総人件費}}{\text{総売上}} \times 100$$
この割合が低いほど、売上の多くが手元に残ることを意味します。多くの飲食店は25〜35%を目安にしており、ファストフードや小売業ではさらに低い水準を目指すことが一般的です。
計算例
あるカフェが1か月に総人件費15,000ドル、売上50,000ドルだったとします。人件費率は $$15{,}000 \div 50{,}000 \times 100 = 30\%$$ です。つまり売上1ドルあたり30セントが人件費に使われ、残りの35,000ドルが食材費・家賃・光熱費・利益に充てられる計算になります。
業種別の人件費率の目安
人件費率は、総人件費を総売上で割り、100を掛けたものです。以下の範囲は一般的な業界の経験則であり、固定された基準ではありません。最低賃金や給与税に関する制度は国、州、市によって異なるため、立地による差が大きく、そのほかコンセプト、サービス形態、メニューや商品の価格帯、事業モデルによっても大きく変わります。あくまで大まかな出発点として使い、自社の過去の実績や、同様の地域の類似事業者と比較してください。
| 事業形態 | 一般的な人件費率(売上比・経験則) | 注記 |
|---|---|---|
| フルサービスレストラン | ~30%–35% | テーブルサービスには多くのスタッフが必要で、高級店ではさらに高くなることがあります。 |
| クイックサービス/ファストフード | ~25%–30% | カウンターでのサービス、シンプルなメニュー、従業員一人あたりの高い販売量。 |
| カフェ/コーヒーショップ | ~25%–35% | 多くの場合クイックサービスと同程度で、フードの内容や座席数によって異なります。あくまで概算です。 |
| バー | ~15%–30% | 飲料の利益率が高いと比率は下がることがあり、フードの提供状況やエンターテインメントによって変わります。あくまで概算です。 |
| 小売 | ~10%–20% | 商品の利益率、店舗規模、接客の水準によって異なります。 |
| ホテル/ホスピタリティ | ~25%–40% | サービス水準、客室収入と飲食収入の割合、施設の種類によって大きく異なります。あくまで概算です。 |
| サロン/サービス業 | ~40%–60% | 労働そのものが主な商品のため比率は高くなります。歩合制やブース賃貸モデルでは数値が変わります。あくまで概算です。 |
目標を上回る比率が必ずしも悪いとは限りません(例:売上の少ない週や、研修中の新店舗など)。一方で、非常に低い比率は人員不足を示している可能性があり、サービスや売上に悪影響を及ぼすこともあります。これらの数値は一般的な情報であり、専門的な助言ではないものとして扱ってください。
用語解説:人件費の構成要素
- 総人件費
- 一定期間に人を雇用するためにかかるすべての費用です。具体的には、総支給額(給与・賃金)、雇用主負担の給与関連税、福利厚生費、そしてボーナスや労災保険料などのその他の人件費を含みます。これが人件費率の分子になります。
- 総支給額
- 従業員側の控除(所得税の源泉徴収など)を差し引く前に得た報酬です。時給、月給、残業代、そして給与計算を通じて支払われるチップやボーナスを含むことが多いです。
- 雇用主負担の給与税
- 給与に上乗せして雇用主が負担する税金で、社会保障負担金やそれに類する拠出金、失業保険料などが含まれます。種類や税率は国や地域によって異なります。
- 福利厚生費
- 雇用主が支払う現金給与以外の報酬で、健康保険、退職金の積立、有給休暇、従業員食事補助などが含まれます。これらを含めるかどうかは、給与のみの数値とするか、すべての費用を含んだ数値とするかによって決まります。期間を比較する際は、基準を統一してください。
- プライムコスト
- レストランで一般的に用いられる指標で、総人件費に売上原価(食材・飲料)を加えたものです。売上と比較されることが多く、多くの事業者は約60%–65%に抑えることを目指しますが、目標値はコンセプトによって異なります。
- 純売上と総売上
- 総売上は控除前の全売上です。純売上は値引き、返金、サービス品(コンプ)を差し引いたもので、通常は預かった売上税も除きます。より正確な人件費率を得るには純売上を使用します。比較する際は必ず同じ基準を用いてください。
- 労働時間あたりの売上
- 売上をスタッフの総労働時間で割った値です。生産性を測る指標であり、数値が高いほど労働時間1時間あたりにより多くの売上を生み出していることを意味します。
相互関係:人件費率=総人件費÷売上×100です。雇用主負担の給与税や福利厚生費を加えると分子が増え、総売上ではなく純売上を用いると分母が減ります。平均賃金が変わらないと仮定すると、労働時間あたりの売上が高いほど、一般的に人件費率は下がります。
よくある質問
理想的な人件費率はどのくらい? 業種によって異なります。フルサービスの飲食店では一般に30〜35%、ファストフードでは約25%、小売業では20%未満になることが多いです。自社の業種に合ったベンチマークと比較しましょう。
社会保険料や福利厚生費も含めるべき? はい。実態を正確に把握するには、総人件費には額面給与だけでなく、雇用主負担の社会保険料・各種保険・福利厚生費まで含める必要があります。手取り額だけでは不十分です。
人件費率を下げるには? 需要に合わせてシフトを最適化し、1労働時間あたりの売上を高め、残業を減らし、価格設定を見直すことが有効です。わずかな効率改善でも、1年単位で見れば大きな差につながります。