Lãi chậm thi hành án là gì, ai cần tính?
Khi bản án, quyết định của Tòa án buộc một bên trả tiền mà bên đó trả chậm, người phải thi hành án còn phải trả thêm tiền lãi chậm thi hành án trên số tiền gốc chưa trả. Công cụ này tính khoản lãi đó theo pháp luật Việt Nam: Bộ luật Dân sự 2015 và Nghị quyết 01/2019/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao.
Công cụ dành cho người được thi hành án, người phải thi hành án và người làm công tác pháp lý. Áp dụng cho ngày mốc tính lãi từ 01/01/2017 (ngày Bộ luật Dân sự 2015 có hiệu lực) đến nay. Lãi được tính theo từng ngày thực tế và trừ dần các lần đã trả bớt tiền gốc.
Căn cứ pháp lý
BLDS là Bộ luật Dân sự số 91/2015/QH13. NQ 01/2019 là Nghị quyết 01/2019/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao.
| Văn bản, điều khoản | Nội dung | Hiệu lực từ |
|---|---|---|
| BLDS 91/2015/QH13, Đ.357 k1, k2 | Chậm trả tiền phải trả lãi trên số tiền chậm trả. Lãi theo thỏa thuận, không vượt khoản 1 Điều 468; không thỏa thuận thì theo khoản 2 Điều 468. | 01/01/2017 |
| BLDS 91/2015/QH13, Đ.468 k1, k2 | Lãi thỏa thuận tối đa 20%/năm, phần vượt không có hiệu lực. Có thỏa thuận trả lãi nhưng không rõ mức: 50% mức trần, tức 10%/năm. | 01/01/2017 |
| BLDS 91/2015/QH13, Đ.466 k5 điểm b | Hợp đồng vay có lãi: lãi quá hạn bằng 150% lãi vay, trừ thỏa thuận khác. | 01/01/2017 |
| BLDS 91/2015/QH13, Đ.147 k2, Đ.148 k1 | Ngày đầu của thời hạn không tính; hết ngày cuối cùng thì hết thời hạn. | 01/01/2017 |
| NQ 01/2019/NQ-HĐTP, Đ.13 k1 điểm a | Hợp đồng có thỏa thuận trả lãi: lãi từ ngày tiếp theo ngày xét xử sơ thẩm đến khi thi hành án xong, theo mức thỏa thuận phù hợp pháp luật; không thỏa thuận mức thì 10%/năm. | 15/03/2019 (Đ.14 k1) |
| NQ 01/2019/NQ-HĐTP, Đ.13 k1 điểm b | Bồi thường ngoài hợp đồng, nghĩa vụ không thỏa thuận trả lãi: lãi từ ngày có đơn yêu cầu thi hành án. | 15/03/2019 |
| NQ 01/2019/NQ-HĐTP, Đ.13 k2 | Lãi thỏa thuận là lãi nợ quá hạn; không thỏa thuận thì bằng 150% lãi trong hạn. | 15/03/2019 |
| NQ 01/2019/NQ-HĐTP, Đ.5 k2 điểm c | Hợp đồng vay: lãi quá hạn thỏa thuận tối đa 150% mức khoản 1 Điều 468, tức 30%/năm. | 15/03/2019 |
| NQ 01/2019/NQ-HĐTP, Đ.7 k2 | Hợp đồng tín dụng: không áp dụng giới hạn lãi suất của BLDS. | 15/03/2019 |
| Thông tư 14/2017/TT-NHNN, Đ.4 k1 | Một năm là 365 ngày khi đổi lãi năm ra lãi ngày. | 01/01/2018 |
Trong 24 tháng gần nhất, các điều trên chưa bị sửa đổi hay thay thế. Vì vậy công cụ không có ô chọn kỳ: mọi ngày mốc từ 01/01/2017 dùng cùng một bảng mức.
Cách tính lãi chậm thi hành án
Bước 1. Xác định ngày bắt đầu tính lãi (Điều 13 khoản 1 Nghị quyết 01/2019).
- Bồi thường ngoài hợp đồng, nghĩa vụ không có thỏa thuận trả lãi: từ chính ngày có đơn yêu cầu thi hành án (điểm b).
- Hợp đồng có thỏa thuận trả lãi, hợp đồng vay, hợp đồng tín dụng: từ ngày tiếp theo của ngày xét xử sơ thẩm (điểm a).
Bước 2. Xác định lãi suất năm \(r\). Bảng dưới áp dụng từ 01/01/2017 cho Bộ luật Dân sự và từ 15/03/2019 cho Nghị quyết 01/2019.
| Loại nghĩa vụ | Lãi suất áp dụng | Trần | Áp dụng từ |
|---|---|---|---|
| Không thỏa thuận trả lãi, bồi thường | 10%/năm | — | 01/01/2017 |
| Hợp đồng có thỏa thuận trả lãi (không phải vay) | Lãi quá hạn thỏa thuận; chỉ có lãi trong hạn thì × 150%; không ghi mức thì 10%/năm | 20%/năm | 01/01/2017 |
| Hợp đồng vay (không phải tổ chức tín dụng) | Lãi quá hạn thỏa thuận; chỉ có lãi trong hạn (tối đa 20%) thì × 150%; không ghi mức thì 10%/năm | 30%/năm | 01/01/2017; trần 30% từ 15/03/2019 |
| Hợp đồng tín dụng | Lãi quá hạn theo hợp đồng; không có thì 150% lãi trong hạn | Không áp trần BLDS | 15/03/2019 |
Căn cứ từng dòng: Điều 357, 468 BLDS; Điều 466 khoản 5 và Điều 5 khoản 2 điểm c NQ 01/2019 (vay); Điều 7 khoản 2, Điều 13 khoản 2 NQ 01/2019 (tín dụng, lãi quá hạn).
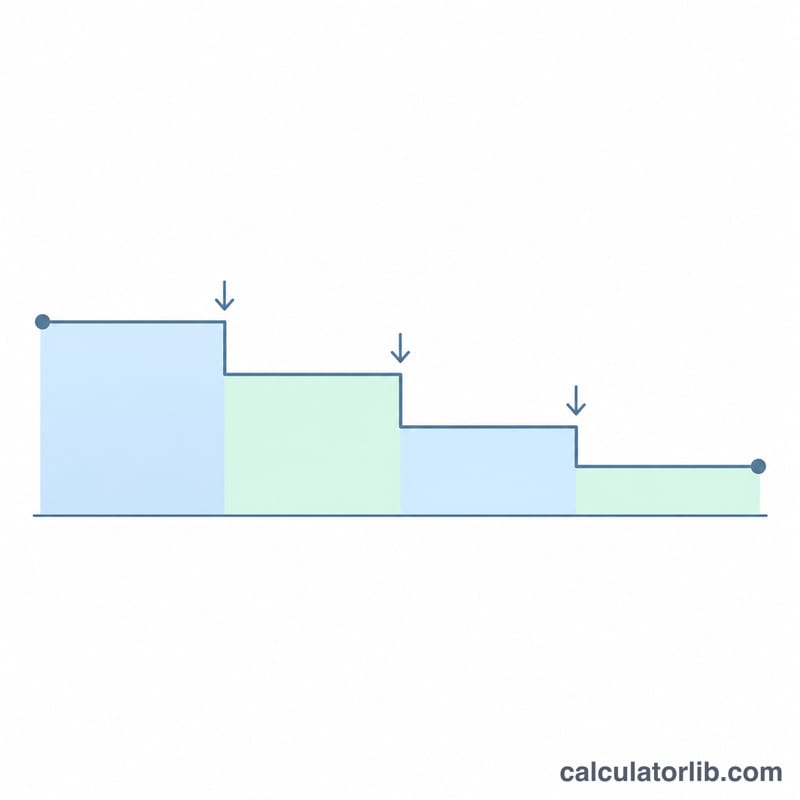
Bước 3. Chia thời gian chậm trả thành các đoạn. Mỗi lần trả bớt tiền gốc mở một đoạn mới. Từ ngày trả, dư nợ gốc giảm đúng bằng số tiền đã trả.
Bước 4. Tính lãi từng đoạn rồi cộng lại:
$$L = \sum_{i} G_i \times r \times \frac{n_i}{365}$$Trong đó \(L\) là tổng tiền lãi, \(G_i\) là dư nợ gốc của đoạn thứ \(i\), \(r\) là lãi suất năm, \(n_i\) là số ngày của đoạn. Số ngày của cả thời gian bằng ngày tính lãi đến trừ ngày mốc (ngày có đơn hoặc ngày xét xử). Theo Điều 147 khoản 2 và Điều 148 khoản 1 Bộ luật Dân sự, ngày mốc không tính, ngày cuối được tính trọn.
Làm tròn: tiền lãi mỗi đoạn làm tròn đến đồng (từ 0,5 đồng trở lên làm tròn lên). Chỉ tính lãi trên tiền gốc, không tính lãi trên tiền lãi.
Bước 5. Tổng còn phải trả = tiền gốc còn lại + tổng tiền lãi.
Ví dụ tính tay
Ví dụ 1 (có hai lần trả bớt). Ông B phải bồi thường cho bà A 200.000.000 đ, không có thỏa thuận trả lãi. Bà A nộp đơn yêu cầu thi hành án ngày 01/03/2024. Ông B trả 50.000.000 đ ngày 01/06/2024 và 50.000.000 đ ngày 01/12/2024. Tính lãi đến ngày 01/03/2025, lãi suất 10%/năm.
| Đoạn | Dư nợ gốc (đ) | Số ngày | Tiền lãi (đ) |
|---|---|---|---|
| 01/03/2024 → 01/06/2024 | 200.000.000 | 92 | 5.041.096 |
| 01/06/2024 → 01/12/2024 | 150.000.000 | 183 | 7.520.548 |
| 01/12/2024 → 01/03/2025 | 100.000.000 | 90 | 2.465.753 |
| Cộng | 365 | 15.027.397 |
Ví dụ đoạn đầu: 200.000.000 × 10% × 92 / 365 = 5.041.095,89, làm tròn 5.041.096 đ. Ông B còn nợ 100.000.000 đ gốc, tổng còn phải trả 115.027.397 đ. Đây cũng là ví dụ điền sẵn khi bạn mở công cụ lần đầu.
Ví dụ 2 (lãi thỏa thuận vượt trần). Hợp đồng vay 300.000.000 đ giữa hai cá nhân ghi lãi quá hạn 36%/năm. Tòa xét xử sơ thẩm ngày 15/09/2025. Lãi bắt đầu tính từ 16/09/2025. Mức 36% vượt 150% × 20% = 30%/năm nên chỉ tính 30%/năm. Tính đến 15/09/2026 (365 ngày): 300.000.000 × 30% × 365 / 365 = 90.000.000 đ. Nếu là hợp đồng mua bán có thỏa thuận trả lãi 24%/năm thì trần là 20%/năm.
Trường hợp đặc biệt và điều công cụ chưa tính
- Lãi thỏa thuận là lãi quá hạn. Nhiều người nhập lãi trong hạn vào ô lãi quá hạn. Nếu hợp đồng chỉ ghi lãi trong hạn, hãy nhập vào ô lãi trong hạn; công cụ tự nhân 150%.
- Không cộng lãi vào gốc. Tiền lãi Tòa đã tính đến ngày xét xử không cộng vào tiền gốc để tính tiếp.
- Thứ tự trừ tiền trả. Công cụ trừ mỗi lần trả vào tiền gốc. Cơ quan thi hành án có thể phân bổ khác (ví dụ trừ lãi trước), khi đó số lãi sẽ khác.
- Bản án là căn cứ cuối cùng. Nếu phần quyết định của bản án ghi mức lãi hoặc ngày bắt đầu khác, hãy làm theo bản án.
- Ngày mốc trước 15/03/2019: Nghị quyết 01/2019 chưa có hiệu lực; công cụ vẫn tính nhưng hiện cảnh báo.
Ngoài phạm vi hoặc chưa xác minh:
- Án phí, tiền phạt, khoản nộp ngân sách nhà nước (có quy tắc riêng, tính từ ngày bản án có hiệu lực).
- Lãi trong hạn và lãi tính đến ngày xét xử sơ thẩm.
- Giới hạn lãi quá hạn của tổ chức tín dụng theo quy định của Ngân hàng Nhà nước: chưa kiểm tra.
- Lãi suất thả nổi thay đổi trong thời gian chậm trả: công cụ dùng một mức cho cả thời gian.
- Hợp đồng thương mại giữa thương nhân (Luật Thương mại) dùng cách tính lãi khác.
- Quy ước một năm 365 ngày lấy từ Thông tư 14/2017/TT-NHNN (áp dụng cho tổ chức tín dụng); Nghị quyết 01/2019 không nói cách đếm. Một số bản án tính theo tháng hoặc tính cả ngày có đơn và ngày cuối, nên có thể chênh một ngày lãi.
Cách nhập dữ liệu
- Khoản tiền phát sinh từ: xem bản án ghi nghĩa vụ trả tiền phát sinh từ đâu. Bồi thường thiệt hại, hoặc hợp đồng không có điều khoản trả lãi, chọn dòng đầu.
- Ngày có đơn / ngày xét xử sơ thẩm: ngày trên đơn yêu cầu thi hành án (được nhận tại cơ quan thi hành án), hoặc ngày xét xử ghi ở đầu bản án sơ thẩm. Nhập theo lịch, dạng dd/mm/yyyy.
- Tính lãi đến ngày: ngày trả hết nợ, hoặc một ngày bất kỳ bạn muốn tạm tính.
- Tiền gốc: số tiền gốc còn phải thi hành án theo phần quyết định của bản án, đơn vị đồng. Có thể gõ 100000000 hoặc 100.000.000.
- Lãi suất quá hạn, lãi suất trong hạn: chỉ hiện với các loại hợp đồng. Lấy trong hợp đồng hoặc bản án, đơn vị %/năm, dấu phẩy thập phân (18,5). Lãi theo tháng thì nhân 12. Để trống nếu không có.
- Các lần đã trả bớt: mỗi dòng một lần, ghi ngày rồi số tiền, ví dụ "15/03/2026 20.000.000". Ngày trả phải nằm trong khoảng tính lãi. Tối đa 50 dòng.
Câu hỏi thường gặp
Không có thỏa thuận lãi thì lãi suất là bao nhiêu?
10%/năm, bằng 50% mức trần 20%/năm tại khoản 1 Điều 468 Bộ luật Dân sự (Điều 357 khoản 2 dẫn chiếu khoản 2 Điều 468).
Hợp đồng ghi lãi quá hạn 5%/tháng thì sao?
5%/tháng là 60%/năm. Với hợp đồng vay giữa cá nhân, lãi quá hạn thỏa thuận chỉ được tính tối đa 30%/năm; với hợp đồng khác có thỏa thuận trả lãi, tối đa 20%/năm. Phần vượt không có hiệu lực.
Vay ngân hàng có bị giới hạn 20%/năm không?
Không. Khi giải quyết tranh chấp hợp đồng tín dụng, Tòa án không áp dụng giới hạn lãi suất của Bộ luật Dân sự (Điều 7 khoản 2 Nghị quyết 01/2019). Công cụ dùng lãi quá hạn trong hợp đồng, hoặc 150% lãi trong hạn nếu không có.
Đã trả một phần thì lãi tính thế nào?
Từ ngày trả, lãi chỉ tính trên phần gốc còn lại. Nhập từng lần trả vào ô "Các lần đã trả bớt", công cụ chia thành các đoạn và cộng lãi từng đoạn.