ما هي حاسبة الإيرادات؟
حاسبة الإيرادات أداة تحدد إجمالي الدخل الذي يحققه المشروع من بيع منتج أو خدمة. والإيرادات — التي تُسمى أيضًا المبيعات أو رقم الأعمال — هي السطر الأول في قائمة الدخل، أي قبل خصم أي تكاليف أو مصروفات. وهي حجر الأساس لتحليل الربحية، وإعداد الميزانيات، والتنبؤ بالنمو.
كيفية الاستخدام
أدخل قيمتين فقط: سعر الوحدة (سعر بيع القطعة الواحدة) والكمية المباعة (عدد الوحدات المباعة خلال الفترة). تقوم الحاسبة بضرب القيمتين وتُظهر لك إجمالي الإيرادات. يمكنك استخدامها لخط منتج واحد، أو ليوم مبيعات، أو لربع سنة كامل — مع الحرص على أن يكون السعر والكمية بوحدات متوافقة.
شرح المعادلة
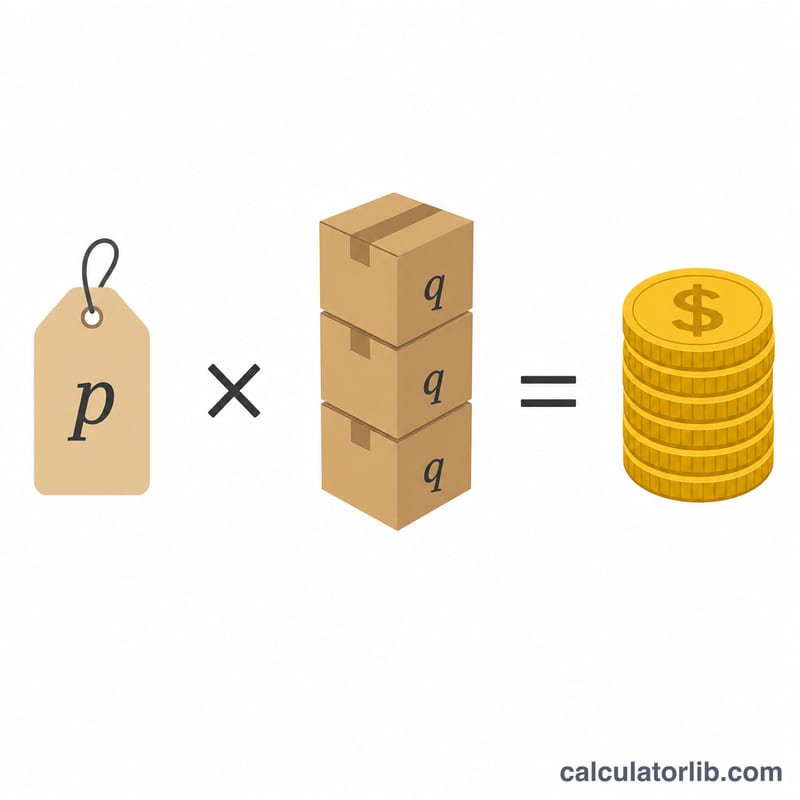
المعادلة الأساسية بسيطة للغاية:
$$\text{الإيرادات} = \text{السعر} \times \text{الكمية المباعة}$$
إذا كنت تبيع عدة منتجات، فاحسب إيرادات كل خط على حدة ثم اجمع النتائج للحصول على إجمالي إيرادات الشركة. وتذكّر أن الإيرادات ليست الربح: فلمعرفة الربح عليك خصم تكلفة البضاعة المباعة والمصروفات التشغيلية من الإيرادات.
مثال تطبيقي
لنفترض أن مقهى يبيع كوب اللاتيه بسعر 4.50 دولار، ويبيع 320 كوبًا خلال أسبوع. عندها تكون الإيرادات $$\text{الإيرادات} = \$4.50 \times 320 = \$1{,}440$$ 1,440 دولارًا. وإذا ارتفع السعر إلى 5.00 دولارات مع بقاء الكمية كما هي، فإن الإيرادات تصعد إلى 1,600 دولار — أي زيادة قدرها 160 دولارًا ناتجة عن تغيّر بسيط في السعر مقداره 0.50 دولار.
الإيرادات عبر سيناريوهات الأسعار والحجم
الإيرادات هي حاصل ضرب مدخلين فقط، لذا فإن كل السيناريوهات أدناه هي نفس العملية الحسابية: \(\text{الإيرادات} = \text{السعر لكل وحدة} \times \text{الكمية المباعة}\). ما يتغير هو كيفية تفاعل حركة في أحد المدخلات مع حركة في الآخر. الصفوف الأربعة الأولى تتابع متجر قهوة صغير واحد على مدار يوم واحد (الحالة الأساسية: 320 فنجان بـ 4.50 دولار)؛ الصفان الأخيران يوضحان نفس الصيغة المطبقة على عملية اشتراك وعملية خدمة، حيث "الوحدة" هي اشتراك شهري أو ساعة قابلة للفوترة بدلاً من عنصر مادي.
| السيناريو | السعر لكل وحدة | الكمية المباعة | الإيرادات (السعر × الكمية) | التغير مقارنة بالحالة الأساسية |
|---|---|---|---|---|
| متجر القهوة — يوم الحالة الأساسية | $4.50 | 320 فنجان | $1,440.00 | — |
| زيادة السعر 10%، الحجم ثابت | $4.95 | 320 فنجان | $1,584.00 | +$144.00 (+10.0%) |
| زيادة السعر 10%، فقدان 8% من الحجم | $4.95 | 294 فنجان | $1,455.30 | +$15.30 (+1.1%) |
| خصم 10%، زيادة الحجم 25% | $4.05 | 400 فنجان | $1,620.00 | +$180.00 (+12.5%) |
| نموذج SaaS — الاشتراكات الشهرية | $29.00 / شهر | 150 مشترك | $4,350.00 | عمل مختلف — غير قابل للمقارنة |
| الاستشارات — الساعات القابلة للفوترة | $120.00 / ساعة | 85 ساعة | $10,200.00 | عمل مختلف — غير قابل للمقارنة |
قارن الصفوف 2 و 3 و 4. رفع السعر بنسبة 10% يضيف النسبة الكاملة 10% إلى الإيرادات فقط إذا كانت الكمية لا تتحرك؛ بمجرد فقدان 8% من الأكواب، يختفي تقريباً كل هذا الكسب والإيرادات ترتفع فقط 1.1%. الصف 4 هو صورة معكوسة: السعر لكل وحدة ينخفض بنسبة 10%، لكن الإيرادات هي الأعلى من بين الصفوف الأربعة لمتجر القهوة، لأن الزيادة 25% في الوحدات تعوض أكثر من اللازم السعر الأقل:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{مقابل} \quad 4.50 \times 320 = \$1{,}440.00$$الدرس ميكانيكي بدلاً من أن يكون استراتيجياً: التغير في الإيرادات هو التأثير المشترك لكلا المدخلين، وإشارة التغير في السعر وحده لا تخبرك بشيء عن إشارة التغير في الإيرادات. لاحظ أيضاً أن الصف 4 يبيع 80 فنجان أكثر من الحالة الأساسية، لذا فهو يحمل تكاليف سلع وعمالة أكثر — الإيرادات لا تقول شيئاً عما إذا كانت الـ 180 دولار الإضافية تستحق العناء.
شروط الإيرادات الأساسية المعرّفة
تتبع هذه الشروط الاستخدام المحاسبي العام. حيث يكون المصطلح إقليمياً، يتم تدوين ذلك.
- الإيرادات
- إجمالي الدخل المكتسب من بيع السلع أو الخدمات، يقاس قبل أي خصم من التكاليف أو الخصومات أو الضرائب. مخرجات حاسبة هذا هي رقم إيرادات.
- إجمالي الإيرادات / إجمالي المبيعات
- المجموع من السعر × الكمية عبر جميع المبيعات في الفترة، مع عدم طرح أي شيء. معادل للنتيجة التي تنتجها هذه الحاسبة لزوج سعر وكمية واحد.
- صافي الإيرادات / صافي المبيعات
- إجمالي الإيرادات مطروحاً منها خصومات المبيعات والبدلات (تنازلات السعر الممنوحة بعد البيع) وقيمة البضائع المرجعة. صافي الإيرادات هو عادة الرقم المُبلّغ عنه كخط "إيرادات" عنوان من قبل الشركات العامة.
- حجم المبيعات
- المصطلح الشائع للإيرادات في المملكة المتحدة وأيرلندا وأغلب أوروبا. "حجم المبيعات السنوي" و "الإيرادات السنوية" يعنيان نفس الشيء. (بشكل مربك، في الاستخدام الأمريكي يشير "حجم المبيعات" في كثير من الأحيان إلى دوران المخزون أو دوران الموظفين، لذا السياق مهم.)
- الخط العلوي
- اسم غير رسمي للإيرادات، من موقعها كأول سطر من بيان الدخل. "نمو الخط العلوي" يعني نمو الإيرادات، على عكس نمو "الخط السفلي" في الدخل الصافي.
- السعر لكل وحدة
- المبلغ المشحون للعميل لوحدة واحدة، بعملة البيع. لهذه الحاسبة، أدخل السعر المشحون فعلياً — إذا كنت تريد إجمالي الإيرادات بسعر القائمة، أدخل سعر القائمة؛ إذا كنت تريد الإيرادات الصافية من خصم ثابت، أدخل السعر المخصوم.
- الكمية المباعة
- عدد الوحدات المباعة في الفترة المقاسة. هذا ليس العدد المُنتج، وليس العدد المحتفظ به في المخزون، وليس بالضرورة العدد المُشحون — فقط الوحدات التي تمت بيعها في الفترة.
- الوحدة
- ما يتم عده وتسعيره: عنصر مادي، أو كيلوغرام، أو ساعة قابلة للفوترة، أو جلسة، أو مقعد، أو اشتراك شهري، أو عقد. يجب أن يشير السعر والكمية إلى نفس الوحدة حتى يكون الناتج ذا معنى.
- تكلفة البضائع المباعة (COGS)
- التكاليف المباشرة المنسوبة للسلع أو الخدمات المباعة في الفترة — المواد والعمالة المباشرة والتكاليف الإنتاجية المنسوبة مباشرة. تظهر تكلفة البضائع المباعة مباشرة تحت الإيرادات في بيان الدخل ويتم استبعادها من رقم الإيرادات.
- الربح الإجمالي
- الإيرادات مطروحاً منها تكلفة البضائع المباعة: \(\text{الربح الإجمالي} = \text{الإيرادات} - \text{تكلفة البضائع المباعة}\). معبراً عنه كنسبة مئوية من الإيرادات، فهو الهامش الإجمالي.
- متوسط الإيرادات لكل وحدة (ARPU)
- إجمالي الإيرادات مقسومة على عدد الوحدات، أو في عمليات الاشتراك على عدد العملاء أو الحسابات: \(\text{ARPU} = \text{الإيرادات} \div \text{الكمية}\). مع سعر واحد موحد، ARPU يساوي هذا السعر؛ مع مزيج من الأسعار فهو متوسط مرجح.
- الإيرادات المتكررة
- الإيرادات المتعاقد عليها للتكرار على جدول زمني، عادة ما يتم تلخيصها كـ MRR (الإيرادات الشهرية المتكررة) أو ARR (الإيرادات السنوية المتكررة، بشكل تقليدي MRR × 12). صف SaaS في الجدول أعلاه هو رقم MRR.
- إثبات الاستحقاق
- المعيار المحاسبي القياسي بأن الإيرادات يتم تسجيلها في الفترة التي يتم كسبها — عندما يتم تسليم البضائع أو تقديم الخدمة — بدلاً من عندما يصل النقد. كل من IFRS و US GAAP يعملان بهذه الطريقة، لذا فإن الفاتورة الصادرة في فترة واحدة والمدفوعة في التالية هي إيرادات في الفترة السابقة.
- الإيرادات المؤجلة
- النقد المُجمّع للسلع أو الخدمات التي لم يتم تسليمها بعد. تحت إثبات الاستحقاق، هي التزام في الميزانية العمومية، وليست إيرادات، حتى يتم تلبية الالتزام — موقف شائع مع الاشتراكات السنوية المدفوعة مقدماً.
تفسير رقم الإيرادات الخاص بك
الرقم المُرجَع هو إجمالي الإيرادات بالضبط للسعر والكمية اللذين أدخلتهما، على مدى أي فترة تغطيها تلك الكمية. إنه السطر الأول من بيان الدخل: كل سطر آخر يقع تحته. يتبع الترتيب التقليدي الإيرادات، ثم تكلفة البضائع المباعة، ثم الربح الإجمالي، ثم نفقات التشغيل، ثم دخل التشغيل، ثم الفائدة والضريبة، ثم الدخل الصافي. رقمك هو نقطة البداية من تلك السلسلة، وليس نتيجة منها.
ما يستبعده الرقم من حيث البناء
لأن الحساب هو ضرب واحد فقط، عدة أشياء بالضرورة غائبة:
- الخصومات والمرتجعات والبدلات. المخرجات إجمالية وليست صافية. إذا عاد عُشر الوحدات، رقم الإيرادات لا يعرف ذلك.
- ضريبة المبيعات و VAT/GST المُجمّعة من العملاء. تحت المحاسبة القياسية هذه المبالغ يتم جمعها نيابة عن سلطة ضريبية وهي التزام وليست إيرادات. إذا كان السعر لكل وحدة لديك شاملاً الضريبة، تقدّر النتيجة الإيرادات زيادة عن طريق مكون الضريبة.
- الشحن والمعالجة والرسوم الأخرى المحاسبة بشكل منفصل عن سعر الوحدة. ما إذا كانت هذه تُحتسب كإيرادات يعتمد على الترتيب وعلى القواعس المحاسبية المعمول بها؛ لا تكون في هذا الرقم إلا إذا قمت بدمجها في السعر.
- جميع التكاليف. لم يتم خصم أي مواد أو عمالة أو رسوم أو عمولات منصة أو استرجاعات أو عمل إداري.
ليس رقم نقد
تحت محاسبة الاستحقاق، يتم إثبات الإيرادات عندما يتم تلبية التزام الأداء — البضائع يتم تسليمها أو الخدمة يتم تقديمها — وهي قد تكون أبكر أو أبطأ من تاريخ تحرك المال. المبيعات بالائتمان والفواتير على شروط 30 يوم والاشتراكات المدفوعة مقدماً لمدة سنة كلها تقطع الرابط بين الإيرادات والنقد المستلم في نفس الفترة. تعامل مع هذه النتيجة كمقياس الأرباح للفترة، وليس كبيان لما هو في البنك.
القراءات التي يمكنك اشتقاقها منها
- متوسط سعر البيع. بعكس الصيغة، \(\text{الإيرادات} \div \text{الكمية} = \text{متوسط سعر البيع}\). مع سعر موحد واحد يعود فقط المدخل الخاص بك؛ مع رقم مدمج مجمّع من عدة نقاط سعر يعطي متوسط السعر المُحقق فعلياً لكل وحدة، وهي قد تكون أقل بكثير من سعر القائمة.
- المقارنة من فترة إلى أخرى. المقارنة بين رقمي إيرادات تشير إلى النمو فقط إذا كانت الفترتان بنفس الطول وقابلتان للمقارنة. شهر 31 يوم مقابل شهر 28 يوم، أو ربع السنة الذي يحتوي على ذروة عطلة مقابل أحد لا يفعل، ينتج فرق يكون جزئياً مجرد تقويم. التطبيع إلى الإيرادات لكل يوم أو المقارنة بنفس الفترة قبل سنة واحدة يزيل بعض هذا التشويه.
- الإيرادات عمياء للهامش. لا شيء في \(\text{السعر} \times \text{الكمية}\) ينقل معلومات عن الربحية. رقم إيرادات كبير متوافق تماماً مع التعادل أو مع خسارة أو مع هامش إجمالي سلبي عميق إذا كان سعر الوحدة أقل من تكلفة الوحدة. بالمثل، رقم إيرادات أصغر يمكن أن يصحب خط نهاية أكثر صحة بكثير. أي بيان حول ما إذا كان العمل يعمل بشكل جيد يتطلب جانب التكلفة، الذي لا يلمسه هذا الحساب.
فحصان ميكانيكيان
أولاً، أكد أن السعر والكمية يشيران إلى نفس الوحدة و نفس الفترة — 29 دولار في الشهر مضروبة في 150 مشترك هو رقم شهري، وضربه في 12 لتسنيته يفترض أن كل مشترك يبقى للسنة الكاملة. ثانياً، إذا جاءت الكمية التي أدخلتها من تقرير شحن أو إنتاج بدلاً من تقرير مبيعات، قد تصف النتيجة الوحدات المنقولة بدلاً من الوحدات المباعة.
هذا القسم يوضح ما يفعله الرقم ولا يقيسه. إنها معلومات عامة حول كمية محاسبية، وليست محاسبة أو ضريبة أو مشورة مالية، وهي لا توفر وجهة نظر حول التسعير أو الحجم أو أي قرار آخر؛ للمعالجة الخاصة بولايتك القضائية وظروفك، استشر محاسباً مؤهلاً.
الأسئلة الشائعة
هل الإيرادات هي نفسها الربح؟ لا. الإيرادات هي إجمالي دخل المبيعات، أما الربح فهو ما يتبقى بعد خصم جميع التكاليف.
هل أستخدم السعر الإجمالي أم الصافي؟ استخدم سعر البيع الفعلي الذي يدفعه عملاؤك. وإذا أردت الإيرادات الصافية، فاخصم الخصومات والمرتجعات من الكمية أو السعر أولًا.
هل يمكنني استخدامها للخدمات؟ نعم. اعتبر سعر الخدمة بمثابة "السعر"، وعدد الجلسات أو الساعات أو العقود بمثابة "الكمية".