Was ist EBITDA?
EBITDA steht für „Earnings Before Interest, Taxes, Depreciation, and Amortization“, auf Deutsch: Ergebnis vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und Abschreibungen auf immaterielle Vermögenswerte. Diese Kennzahl misst die operative Rentabilität eines Unternehmens, indem sie Aufwendungen ausklammert, die sich zwischen Unternehmen aufgrund unterschiedlicher Kapitalstruktur, Steuerstrategie und Bilanzierungsentscheidungen stark unterscheiden können.
Wann sollten Sie den EBITDA-Rechner verwenden?
Ein EBITDA-Rechner ist in mehreren Situationen nützlich:
- Bewertung der operativen Leistung eines Unternehmens ohne den Einfluss von Finanzierungs- und Bilanzierungsentscheidungen
- Vergleich von Unternehmen derselben Branche mit unterschiedlicher Kapitalstruktur oder Steuersituation
- Einschätzung des Unternehmenswerts im Hinblick auf eine mögliche Übernahme oder Investition
So berechnen Sie das EBITDA
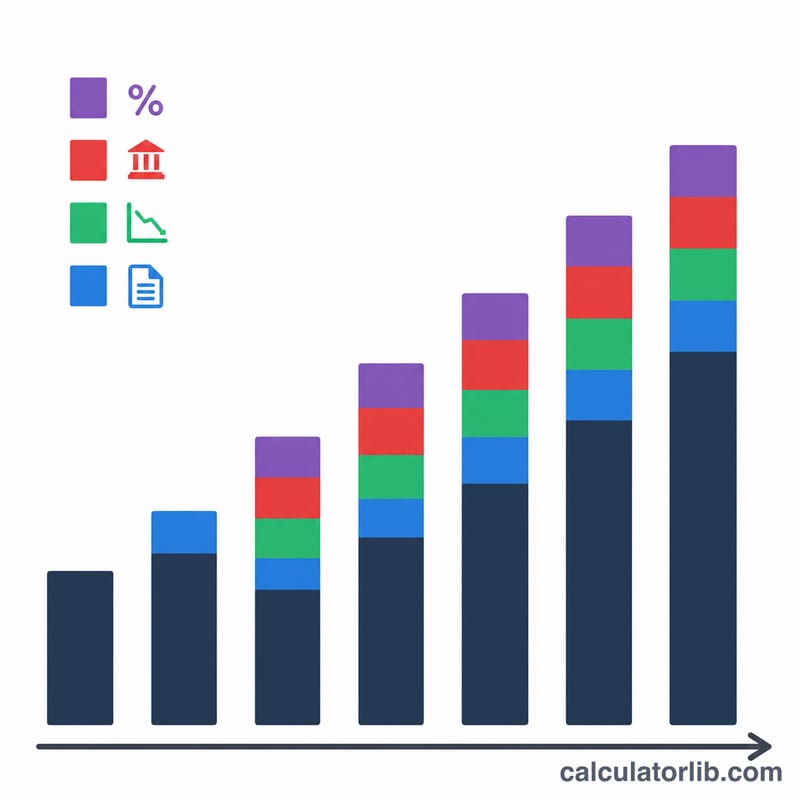
Die Grundformel zur Berechnung des EBITDA lautet:
$$\text{EBITDA} = \text{Betriebsergebnis} + \text{Abschreibungen auf Sachanlagen} + \text{Abschreibungen auf immaterielle Vermögenswerte}$$Dabei gilt:
$$\text{Betriebsergebnis} = \text{Bruttogewinn} - \text{Betriebsausgaben}$$ $$\text{Bruttogewinn} = \text{Umsatzerlöse} - \text{Herstellungskosten der verkauften Waren (COGS)}$$Verwandte Margenberechnungen:
$$\text{Bruttogewinnmarge (\%)} = \left(\frac{\text{Bruttogewinn}}{\text{Umsatz}}\right) \times 100$$ $$\text{Betriebsgewinnmarge (\%)} = \left(\frac{\text{Betriebsergebnis}}{\text{Umsatz}}\right) \times 100$$ $$\text{EBITDA-Marge (\%)} = \left(\frac{\text{EBITDA}}{\text{Umsatz}}\right) \times 100$$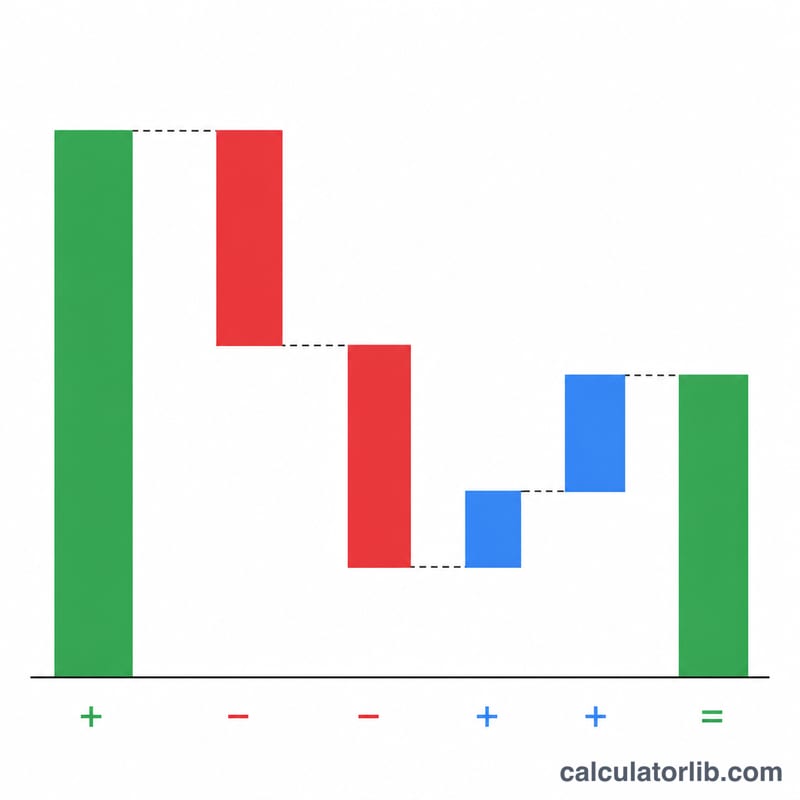
Beispiele
Beispiel 1: Fertigungsunternehmen
Berechnen Sie das EBITDA und die EBITDA-Marge für ein Fertigungsunternehmen mit den folgenden Finanzdaten:
| Finanzposten | Betrag ($) |
|---|---|
| Umsatz | 5.000.000 |
| Herstellungskosten der verkauften Waren | 3.000.000 |
| Betriebsausgaben | 1.000.000 |
| Abschreibungen auf Sachanlagen | 400.000 |
| Abschreibungen auf immaterielle Vermögenswerte | 100.000 |
Berechnung:
Bruttogewinn = Umsatz - COGS = \(\$5\,000\,000 - \$3\,000\,000 = \)$2.000.000
Betriebsergebnis = Bruttogewinn - Betriebsausgaben = \(\$2\,000\,000 - \$1\,000\,000 = \)$1.000.000
EBITDA = Betriebsergebnis + Abschreibungen auf Sachanlagen + Abschreibungen auf immaterielle Vermögenswerte = \(\$1\,000\,000 + \$400\,000 + \$100\,000 = \)$1.500.000
EBITDA-Marge = (EBITDA / Umsatz) × 100 = \(\left(\frac{\$1\,500\,000}{\$5\,000\,000}\right) \times 100 = \)30%
Beispiel 2: Technologieunternehmen
Berechnen Sie das EBITDA und verwandte Kennzahlen für ein Technologieunternehmen mit den folgenden Finanzinformationen:
| Finanzposten | Betrag ($) |
|---|---|
| Umsatz | 10.000.000 |
| Herstellungskosten der verkauften Waren | 4.000.000 |
| Betriebsausgaben | 3.500.000 |
| Abschreibungen auf Sachanlagen | 800.000 |
| Abschreibungen auf immaterielle Vermögenswerte | 1.200.000 |
Berechnung:
Bruttogewinn = \(\$10\,000\,000 - \$4\,000\,000 = \)$6.000.000
Bruttogewinnmarge = \(\left(\frac{\$6\,000\,000}{\$10\,000\,000}\right) \times 100 = \)60%
Betriebsergebnis = \(\$6\,000\,000 - \$3\,500\,000 = \)$2.500.000
Betriebsgewinnmarge = \(\left(\frac{\$2\,500\,000}{\$10\,000\,000}\right) \times 100 = \)25%
EBITDA = \(\$2\,500\,000 + \$800\,000 + \$1\,200\,000 = \)$4.500.000
EBITDA-Marge = \(\left(\frac{\$4\,500\,000}{\$10\,000\,000}\right) \times 100 = \)45%
Interpretation des EBITDA
| EBITDA-Marge | Interpretation |
|---|---|
| Unter 10% | Geringe operative Effizienz (kann je nach Branche variieren) |
| 10% - 20% | Durchschnittliche operative Effizienz |
| 20% - 30% | Gute operative Effizienz |
| Über 30% | Ausgezeichnete operative Effizienz |
Hinweis: Die Richtwerte für das EBITDA unterscheiden sich je nach Branche erheblich. Technologie- und Softwareunternehmen weisen häufig höhere EBITDA-Margen auf als Einzelhandels- oder Fertigungsunternehmen.