FAVÖK (EBITDA) Nedir?
FAVÖK; "Faiz, Amortisman ve Vergi Öncesi Kâr" anlamına gelir ve uluslararası literatürde EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) olarak bilinir. Bir şirketin operasyonel kârlılığını ölçen bu finansal gösterge; sermaye yapısı, vergi stratejileri ve muhasebe tercihleri nedeniyle şirketten şirkete büyük farklılıklar gösterebilen kalemleri devre dışı bırakır. Böylece şirketin asıl iş yapma performansına odaklanmanızı sağlar.
FAVÖK Hesaplama Aracını Ne Zaman Kullanmalısınız?
FAVÖK hesaplama aracı pek çok durumda işinize yarar:
- Bir şirketin operasyonel performansını, finansal ve muhasebe kararlarının etkisinden arındırarak değerlendirmek
- Aynı sektörde faaliyet gösteren ancak sermaye yapısı veya vergi durumu farklı olan şirketleri karşılaştırmak
- Olası bir satın alma ya da yatırım kararı öncesinde bir işletmenin değerini ölçmek
FAVÖK Nasıl Hesaplanır?
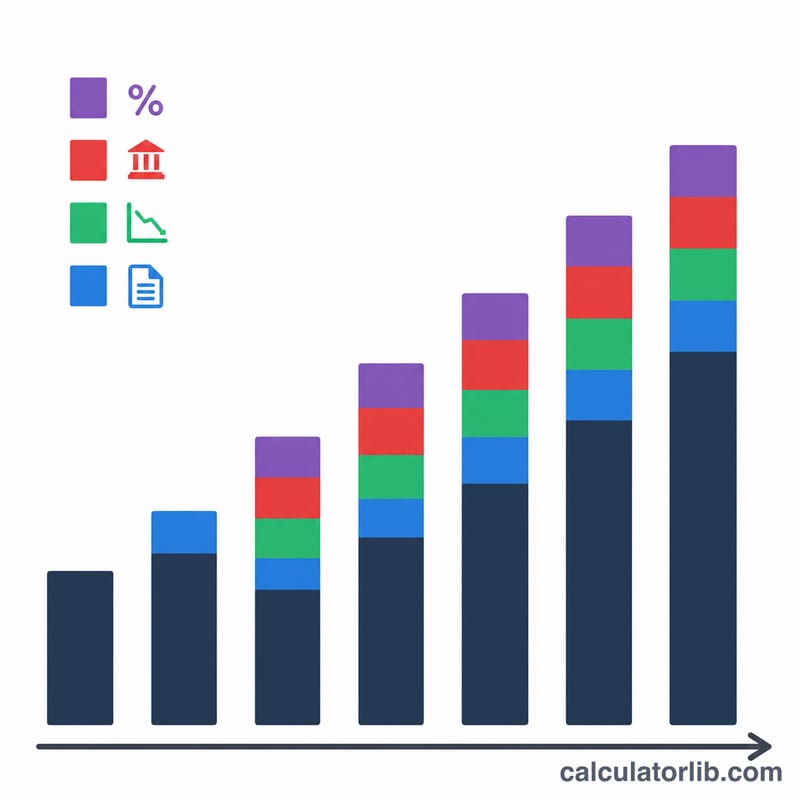
FAVÖK hesaplamasının temel formülü şöyledir:
$$\text{FAVÖK} = \text{Faaliyet Kârı} + \text{Amortisman} + \text{İtfa Payları}$$Burada:
$$\text{Faaliyet Kârı} = \text{Brüt Kâr} - \text{Faaliyet Giderleri}$$ $$\text{Brüt Kâr} = \text{Ciro} - \text{Satılan Malın Maliyeti (SMM)}$$İlgili marj hesaplamaları:
$$\text{Brüt Kâr Marjı (\%)} = \left( \frac{\text{Brüt Kâr}}{\text{Ciro}} \right) \times 100$$ $$\text{Faaliyet Kârı Marjı (\%)} = \left( \frac{\text{Faaliyet Kârı}}{\text{Ciro}} \right) \times 100$$ $$\text{FAVÖK Marjı (\%)} = \left( \frac{\text{FAVÖK}}{\text{Ciro}} \right) \times 100$$
Örnekler
Örnek 1: Bir Üretim Şirketi
Aşağıdaki finansal verilere sahip bir üretim şirketinin FAVÖK ve FAVÖK marjını hesaplayalım:
| Finansal Kalem | Tutar ($) |
|---|---|
| Ciro | 5,000,000 |
| Satılan Malın Maliyeti | 3,000,000 |
| Faaliyet Giderleri | 1,000,000 |
| Amortisman | 400,000 |
| İtfa Payları | 100,000 |
Hesaplama:
Brüt Kâr = Ciro − SMM = \(\$5{,}000{,}000 - \$3{,}000{,}000\) = $2,000,000
Faaliyet Kârı = Brüt Kâr − Faaliyet Giderleri = \(\$2{,}000{,}000 - \$1{,}000{,}000\) = $1,000,000
FAVÖK = Faaliyet Kârı + Amortisman + İtfa Payları = \(\$1{,}000{,}000 + \$400{,}000 + \$100{,}000\) = $1,500,000
FAVÖK Marjı = (FAVÖK / Ciro) × 100 = \(\left( \frac{\$1{,}500{,}000}{\$5{,}000{,}000} \right) \times 100\) = %30
Örnek 2: Bir Teknoloji Şirketi
Aşağıdaki finansal bilgilere sahip bir teknoloji şirketinin FAVÖK ve ilgili metriklerini hesaplayalım:
| Finansal Kalem | Tutar ($) |
|---|---|
| Ciro | 10,000,000 |
| Satılan Malın Maliyeti | 4,000,000 |
| Faaliyet Giderleri | 3,500,000 |
| Amortisman | 800,000 |
| İtfa Payları | 1,200,000 |
Hesaplama:
Brüt Kâr = \(\$10{,}000{,}000 - \$4{,}000{,}000\) = $6,000,000
Brüt Kâr Marjı = \(\left( \frac{\$6{,}000{,}000}{\$10{,}000{,}000} \right) \times 100\) = %60
Faaliyet Kârı = \(\$6{,}000{,}000 - \$3{,}500{,}000\) = $2,500,000
Faaliyet Kârı Marjı = \(\left( \frac{\$2{,}500{,}000}{\$10{,}000{,}000} \right) \times 100\) = %25
FAVÖK = \(\$2{,}500{,}000 + \$800{,}000 + \$1{,}200{,}000\) = $4,500,000
FAVÖK Marjı = \(\left( \frac{\$4{,}500{,}000}{\$10{,}000{,}000} \right) \times 100\) = %45
FAVÖK Marjı Nasıl Yorumlanır?
| FAVÖK Marjı | Yorum |
|---|---|
| %10'un altında | Düşük operasyonel verimlilik (sektöre göre değişebilir) |
| %10 - %20 | Ortalama operasyonel verimlilik |
| %20 - %30 | İyi operasyonel verimlilik |
| %30'un üzerinde | Mükemmel operasyonel verimlilik |
Not: FAVÖK kıyaslama değerleri sektörden sektöre büyük farklılık gösterir. Teknoloji ve yazılım şirketleri, çoğu zaman perakende veya üretim işletmelerine kıyasla daha yüksek FAVÖK marjlarına sahiptir.