EBITDA란 무엇인가요?
EBITDA는 'Earnings Before Interest, Taxes, Depreciation, and Amortization'의 약자로, 이자·세금·감가상각비·무형자산상각비를 차감하기 전의 이익을 의미합니다. 우리말로는 흔히 '상각전영업이익'이라고 부릅니다. 자본 구조, 세무 전략, 회계 처리 방식에 따라 기업마다 크게 달라질 수 있는 비용 요소를 제외함으로써, 기업의 순수한 영업 수익성을 가늠하는 지표입니다.
EBITDA 계산기는 언제 사용하나요?
EBITDA 계산기는 다음과 같은 상황에서 유용하게 활용할 수 있습니다.
- 재무·회계상의 판단에 영향을 받지 않은 순수한 영업 성과를 평가하고자 할 때
- 같은 업종이지만 자본 구조나 세금 상황이 서로 다른 기업들을 비교할 때
- 인수·합병(M&A)이나 투자를 위해 기업 가치를 평가할 때
EBITDA 계산 방법
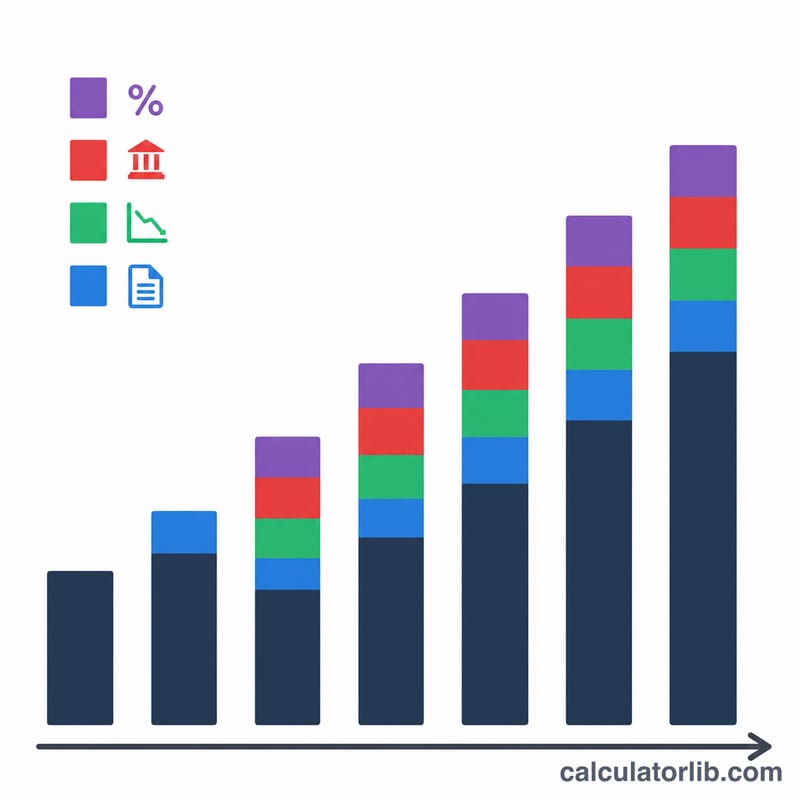
EBITDA를 구하는 기본 공식은 다음과 같습니다.
$$\text{EBITDA} = \text{영업이익} + \text{감가상각비} + \text{무형자산상각비}$$여기서,
$$\text{영업이익} = \text{매출총이익} - \text{영업비용}$$ $$\text{매출총이익} = \text{매출액} - \text{매출원가(COGS)}$$관련 마진(이익률) 계산:
$$\text{매출총이익률(\%)} = (\text{매출총이익} \div \text{매출액}) \times 100$$ $$\text{영업이익률(\%)} = (\text{영업이익} \div \text{매출액}) \times 100$$ $$\text{EBITDA 마진(\%)} = (\text{EBITDA} \div \text{매출액}) \times 100$$
예시
예시 1: 제조업체
다음과 같은 재무 데이터를 가진 제조업체의 EBITDA와 EBITDA 마진을 계산해 봅니다.
| 재무 항목 | 금액 ($) |
|---|---|
| 매출액 | 5,000,000 |
| 매출원가 | 3,000,000 |
| 영업비용 | 1,000,000 |
| 감가상각비 | 400,000 |
| 무형자산상각비 | 100,000 |
계산 과정:
매출총이익 = 매출액 − 매출원가 = $$\$5{,}000{,}000 - \$3{,}000{,}000 = \mathbf{\$2{,}000{,}000}$$
영업이익 = 매출총이익 − 영업비용 = $$\$2{,}000{,}000 - \$1{,}000{,}000 = \mathbf{\$1{,}000{,}000}$$
EBITDA = 영업이익 + 감가상각비 + 무형자산상각비 = $$\$1{,}000{,}000 + \$400{,}000 + \$100{,}000 = \mathbf{\$1{,}500{,}000}$$
EBITDA 마진 = (EBITDA ÷ 매출액) × 100 = $$(\$1{,}500{,}000 \div \$5{,}000{,}000) \times 100 = \mathbf{30\%}$$
예시 2: 기술 기업
다음과 같은 재무 정보를 가진 기술 기업의 EBITDA와 관련 지표를 계산해 봅니다.
| 재무 항목 | 금액 ($) |
|---|---|
| 매출액 | 10,000,000 |
| 매출원가 | 4,000,000 |
| 영업비용 | 3,500,000 |
| 감가상각비 | 800,000 |
| 무형자산상각비 | 1,200,000 |
계산 과정:
매출총이익 = $$\$10{,}000{,}000 - \$4{,}000{,}000 = \mathbf{\$6{,}000{,}000}$$
매출총이익률 = $$(\$6{,}000{,}000 \div \$10{,}000{,}000) \times 100 = \mathbf{60\%}$$
영업이익 = $$\$6{,}000{,}000 - \$3{,}500{,}000 = \mathbf{\$2{,}500{,}000}$$
영업이익률 = $$(\$2{,}500{,}000 \div \$10{,}000{,}000) \times 100 = \mathbf{25\%}$$
EBITDA = $$\$2{,}500{,}000 + \$800{,}000 + \$1{,}200{,}000 = \mathbf{\$4{,}500{,}000}$$
EBITDA 마진 = $$(\$4{,}500{,}000 \div \$10{,}000{,}000) \times 100 = \mathbf{45\%}$$
EBITDA 마진 해석
| EBITDA 마진 | 해석 |
|---|---|
| 10% 미만 | 영업 효율성이 낮음 (업종에 따라 다를 수 있음) |
| 10% ~ 20% | 평균적인 영업 효율성 |
| 20% ~ 30% | 양호한 영업 효율성 |
| 30% 초과 | 매우 우수한 영업 효율성 |
참고: EBITDA 기준치는 업종에 따라 큰 차이를 보입니다. 기술·소프트웨어 기업은 일반적으로 유통업이나 제조업보다 EBITDA 마진이 높은 경향이 있습니다.