Was ist der Wareneinsatz (Cost of Goods Sold, COGS)?
Der Wareneinsatz (Cost of Goods Sold, COGS) bezeichnet die direkten Kosten für die Herstellung oder den Einkauf der Waren, die ein Unternehmen in einem Abrechnungszeitraum verkauft hat. Sie umfassen die Kosten für Rohmaterial und Handelsware, nicht jedoch indirekte Aufwendungen wie Vertrieb, Marketing und Gemeinkosten. Der Wareneinsatz wird vom Umsatz abgezogen, um den Rohertrag zu berechnen, und gehören damit zu den wichtigsten Kennzahlen der Gewinn- und Verlustrechnung.
So verwenden Sie diesen Rechner
Geben Sie drei Werte ein: Ihren Anfangsbestand (Wert des Lagerbestands zu Beginn des Zeitraums), die Einkäufe (im Zeitraum gekaufte Waren oder Materialien) und den Endbestand (Wert des Lagerbestands am Ende des Zeitraums). Der Rechner ermittelt sofort Ihre COGS sowie die zum Verkauf verfügbaren Waren.
Die Formel erklärt
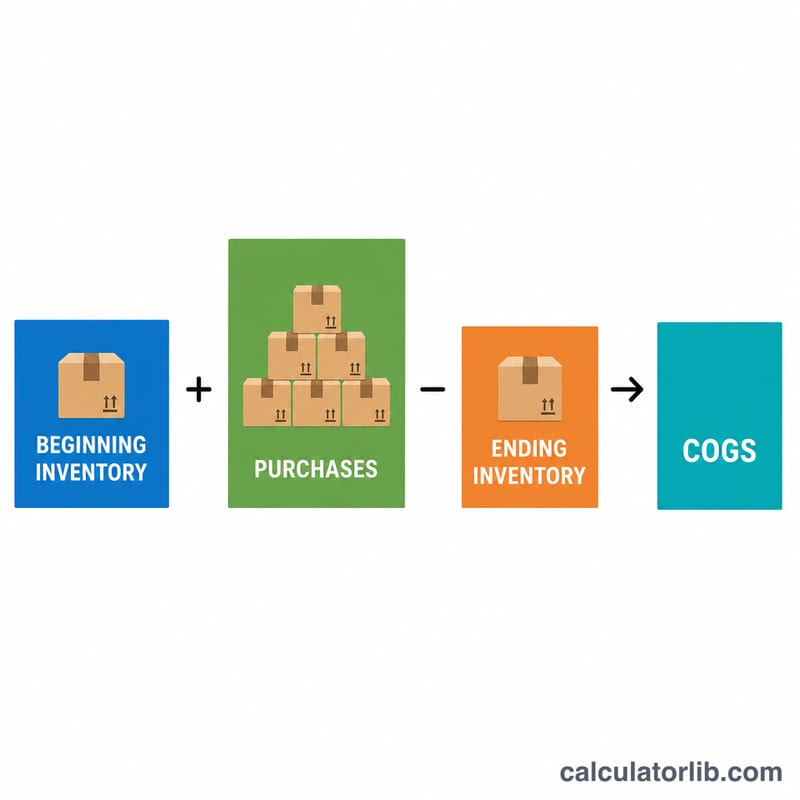
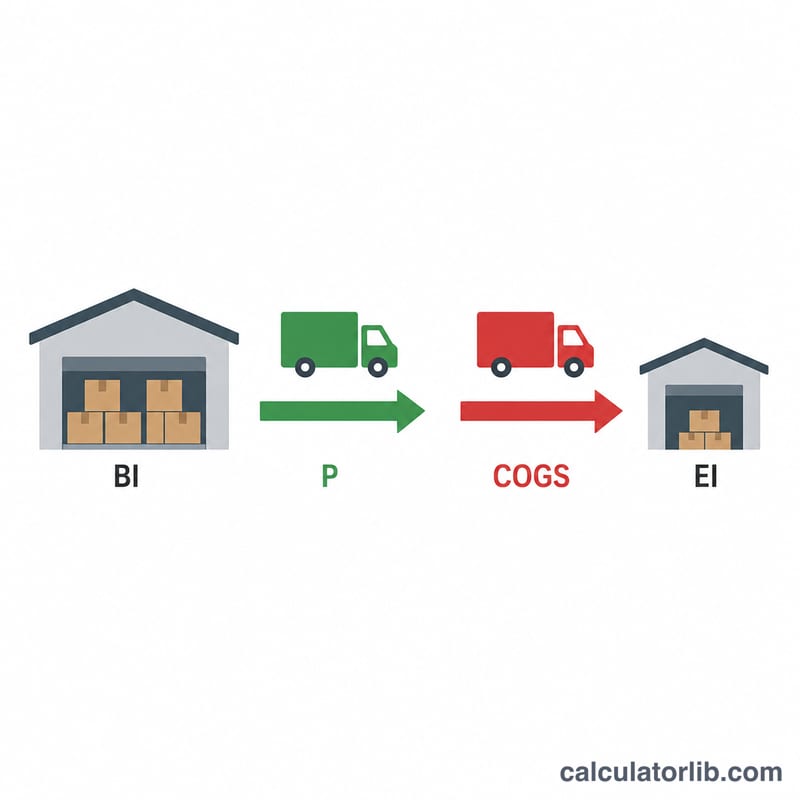
Die COGS-Formel lautet: $$\text{COGS} = \text{Anfangsbestand} + \text{Einkäufe} - \text{Endbestand}$$ Die Logik ist einfach: Sie nehmen alles, was Ihnen zum Verkauf zur Verfügung stand (Anfangsbestand plus neue Einkäufe) und ziehen davon ab, was am Ende noch im Regal liegt. Was fehlt, muss verkauft worden sein – das ist Ihr Wareneinsatz.
Rechenbeispiel
Angenommen, ein Einzelhändler beginnt das Quartal mit einem Lagerbestand von $10.000, kauft im Quartal weitere Waren für $5.000 ein und endet mit einem Lagerbestand von $4.000. $$\text{COGS} = 10\,000 + 5\,000 - 4\,000 = \$11\,000$$ Die zum Verkauf verfügbaren Waren beliefen sich auf $15.000, von denen $4.000 übrig blieben; verkauft wurden somit Waren im Wert von $11.000.
FAQ
Enthalten die COGS Versand- oder Lohnkosten? Direkte Lohnkosten und Eingangsfrachten für die Beschaffung des Lagerbestands werden in der Regel einbezogen; Vertriebs- und Verwaltungskosten dagegen nicht.
Was bedeutet es, wenn die COGS negativ sind? Ein negatives Ergebnis bedeutet meist, dass der Endbestand höher ist als Anfangsbestand plus Einkäufe. Prüfen Sie Ihre Angaben noch einmal, da dies häufig auf einen Eingabe- oder Bewertungsfehler hindeutet.
Wie wirkt sich die Bewertungsmethode des Lagerbestands auf die COGS aus? FIFO, LIFO oder der gewogene Durchschnitt beeinflussen, wie Lagerwerte zugeordnet werden. Dadurch können sich Anfangs- und Endbestand und somit Ihre COGS verändern.