O que é o Custo das Mercadorias Vendidas (CMV)?
O Custo das Mercadorias Vendidas (CMV) representa os custos diretos de produção ou de compra dos produtos que uma empresa vendeu durante um período contábil. Ele inclui o custo de matérias-primas e mercadorias, mas exclui despesas indiretas, como distribuição, marketing e custos operacionais gerais. O CMV é subtraído da receita para calcular o lucro bruto, sendo um dos números mais importantes da demonstração de resultados.
Como usar esta calculadora
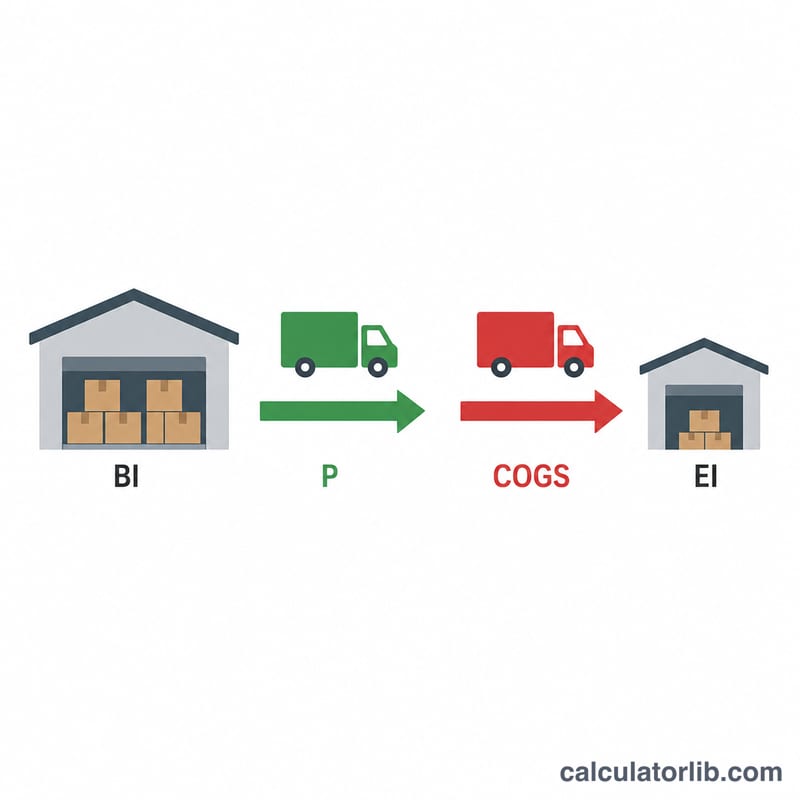
Informe três valores: o seu estoque inicial (o valor do estoque no início do período), as compras (estoque ou materiais comprados durante o período) e o estoque final (o valor do estoque restante no fim do período). A calculadora retorna instantaneamente o seu CMV, junto com as mercadorias disponíveis para venda.
A fórmula explicada
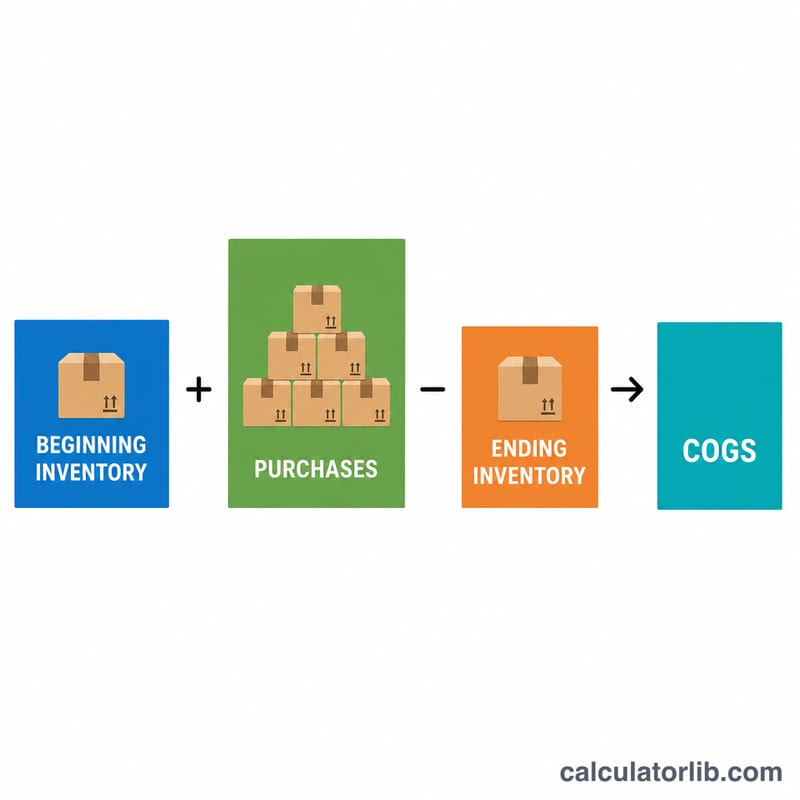
A fórmula do CMV é: $$\text{COGS} = \text{Estoque Inicial} + \text{Compras} - \text{Estoque Final}$$ A lógica é simples: considere tudo o que você tinha disponível para vender (estoque inicial mais as novas compras) e depois subtraia o que ainda está na prateleira no final. O que está faltando só pode ter sido vendido — esse é o seu custo das mercadorias vendidas.
Exemplo prático
Suponha que uma loja comece o trimestre com $10.000 em estoque, compre mais $5.000 durante o trimestre e termine com $4.000 em estoque. $$\text{COGS} = 10\,000 + 5\,000 - 4\,000 = \$11\,000$$ As mercadorias disponíveis para venda somaram $15.000, das quais $4.000 permaneceram, restando $11.000 vendidos.
Perguntas frequentes
O CMV inclui frete ou mão de obra? A mão de obra direta e o frete na compra para adquirir o estoque normalmente são incluídos; as despesas de vendas e administrativas não são.
E se o CMV der negativo? Um resultado negativo geralmente significa que o estoque final é maior que o estoque inicial mais as compras — confira seus valores, pois isso muitas vezes indica erro de digitação ou de avaliação.
Como o método de estoque afeta o CMV? Os métodos PEPS (FIFO), UEPS (LIFO) ou de custo médio ponderado mudam a forma como os valores do estoque são atribuídos, o que pode alterar o estoque inicial e o final e, consequentemente, o seu CMV.