Satılan Malın Maliyeti (SMM / COGS) Nedir?
Satılan malın maliyeti (uluslararası literatürde COGS, Türkçe muhasebede çoğunlukla SMM olarak geçer), bir işletmenin bir hesap dönemi içinde sattığı malların üretim ya da satın alma maliyetini ifade eder. Hammadde ve ticari mal maliyetlerini kapsar; buna karşılık dağıtım, pazarlama ve genel giderler gibi dolaylı masraflar bu kaleme dahil edilmez. SMM, brüt kârı bulmak için gelirden düşülür ve bu yönüyle gelir tablosunun en kritik kalemlerinden biridir.
Bu Hesaplama Aracı Nasıl Kullanılır?
Üç değer girmeniz yeterli: dönem başı stok (dönemin başındaki stok değeri), alımlar (dönem içinde satın alınan stok veya malzemeler) ve dönem sonu stok (dönem sonunda elinizde kalan stoğun değeri). Araç, satışa hazır mallarla birlikte SMM'nizi anında hesaplar.
Formül Nasıl İşliyor?
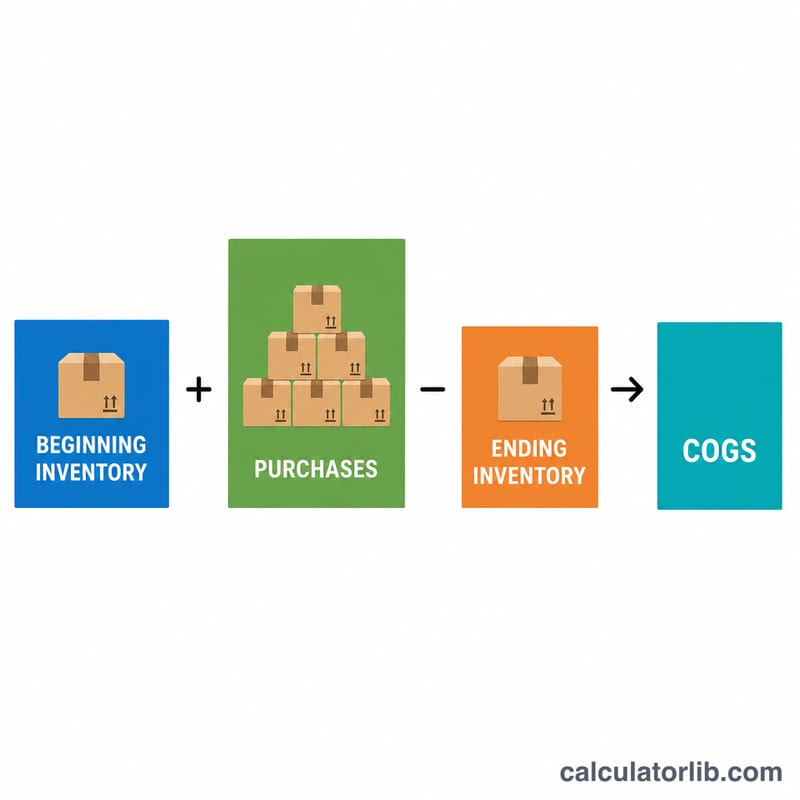
SMM formülü şöyledir: $$\text{SMM} = \text{Dönem Başı Stok} + \text{Alımlar} - \text{Dönem Sonu Stok}$$ Mantığı oldukça basittir: satabileceğiniz her şeyi (açılış stoğu artı yeni alımlar) toplayın, ardından dönem sonunda rafta kalanları çıkarın. Geriye kalan, yani "eksilen" kısım satılmış demektir; işte bu da satılan malın maliyetinizdir.
Örnek Hesaplama
Diyelim ki bir perakendeci çeyreğe 10.000 $ stokla başlıyor, çeyrek boyunca 5.000 $ daha alım yapıyor ve dönemi 4.000 $ stokla kapatıyor. $$\text{SMM} = 10.000 + 5.000 - 4.000 = \mathbf{11.000\ \$}$$ Satışa hazır mallar toplam 15.000 $ idi; bunun 4.000 $'lık kısmı elde kaldığına göre, 11.000 $'lık bölümü satılmıştır.
COGS Sonucunuzu Yorumlamak
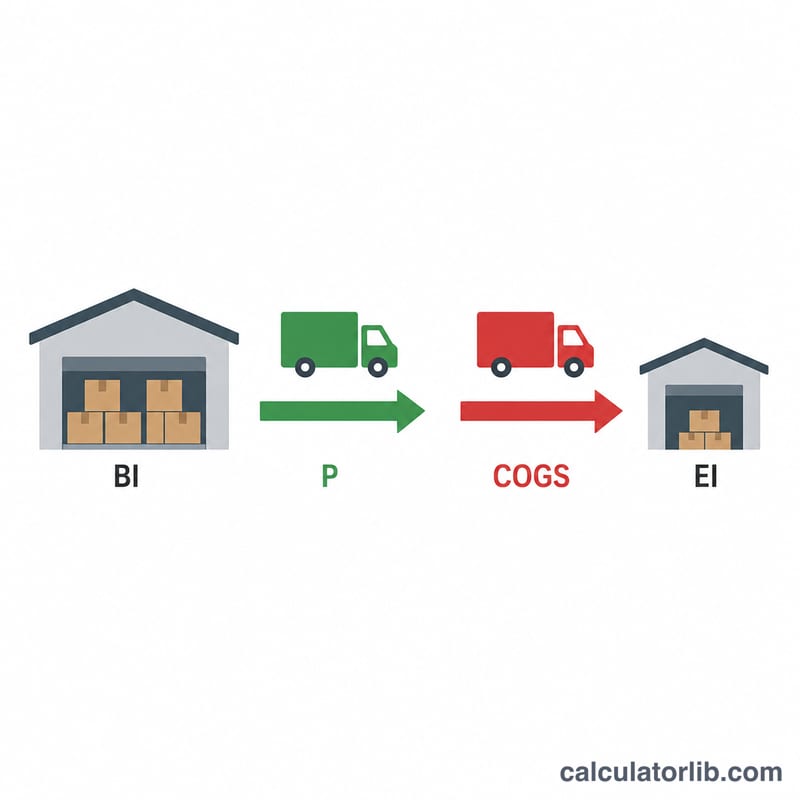
Satılan Malın Maliyeti (COGS), bir dönemde sattığınız ürünlerin doğrudan maliyetidir ve açılış envanteri + alımlar − kapanış envanteri olarak hesaplanır. Tek başına yalnızca bir maliyet rakamıdır. Gelirle, önceki dönemlerle ve elinizdeki envanterle karşılaştırdığınızda kullanışlı hale gelir.
Brüt kâr ve brüt marj
COGS doğrudan brüt kâra ve brüt marja yansır:
$$\text{Brüt Kâr} = \text{Gelir} - \text{COGS}$$
$$\text{Brüt Marj \%} = \frac{ \text{Gelir} - \text{COGS} }{ \text{Gelir} } \times 100$$
Örnek: 80.000 dolar gelir ve 40.000 dolar COGS ile brüt kâr \(80{,}000 - 40{,}000 = 40{,}000\), brüt marj ise \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\) olur.
COGS gelir tablosunda nerede yer alır
COGS, gelir tablosunun üst kısmında, doğrudan gelirin (net satışların) altında raporlanır. Bu kalemi çıkarmak brüt kârı verir. Pazarlama, ofis kirası ve idari maaşlar gibi işletme giderleri bu satırdan sonra gelir; ardından işletme kârı ve net kâr hesaplanır.
Artan veya azalan COGS neyi işaret eder
- COGS, gelirle orantılı artıyorsa: satış hacmi büyüdüğünde normaldir; brüt marj büyük ölçüde sabit kalır.
- COGS, gelirden daha hızlı artıyorsa: brüt marj daralıyor demektir. Olası nedenler arasında tedarikçi fiyatlarındaki artış, nakliye maliyetleri, fire veya kayıplar ya da indirimler sayılabilir.
- COGS, gelire göre azalıyorsa: brüt marj iyileşiyor olabilir; bunun nedeni daha ucuz tedarik, daha yüksek satış fiyatları veya daha iyi bir ürün karışımı olabilir. Büyük bir kapanış envanteri (satın alınmış ama henüz satılmamış stok), bir sayım hatası ya da değerleme değişikliği de bunu açıklayabilir; bu yüzden sonuca varmadan önce bunları kontrol edin.
Envanter devir hızıyla bağlantı
$$\text{Envanter Devir Hızı} = \frac{ \text{COGS} }{ \text{Ortalama Envanter} }, \quad \text{Ortalama Envanter} = \frac{ \text{Açılış} + \text{Kapanış} }{2}$$
Yukarıdaki örneği kullanırsak, ortalama envanter \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\) olur ve devir hızı \(\frac{40{,}000}{10{,}000} = 4\) kez/dönem olur. Daha yüksek bir devir hızı genellikle stokun daha hızlı satıldığı anlamına gelir; daha düşük bir devir hızı ise paranın envanterde daha uzun süre bağlı kaldığını gösterir. İyi bir devir hızının ne olduğu sektöre göre büyük ölçüde değişir.
Önemli uyarılar
COGS sonucunuz, kullandığınız envanter değerleme yöntemine (FIFO, LIFO veya ağırlıklı ortalama) ve envanter sayımlarınızın ile alım kayıtlarınızın doğruluğuna bağlıdır. İzin verilen yöntemler ve raporlama kuralları ülkeye ve muhasebe standardına göre farklılık gösterir. Örneğin LIFO, ABD GAAP kapsamında izin verilirken IFRS kapsamında izin verilmez. Bu araç ve makale yalnızca bilgilendirme amaçlıdır; finansal, vergisel veya muhasebe danışmanlığı niteliği taşımaz. Kendi durumunuz için yetkili bir muhasebeciye danışın.
Farklı Envanter Senaryolarında COGS
Tüm senaryolar aynı 10.000 dolarlık açılış envanteriyle başlar. Satışa hazır mal = açılış envanteri + alımlar ve COGS = satışa hazır mal − kapanış envanteri.
| Senaryo | Açılış Envanteri | Alımlar | Satışa Hazır Mal | Kapanış Envanteri | COGS |
|---|---|---|---|---|---|
| Temel durum (stok seviyesi değişmedi) | 10.000 $ | 40.000 $ | 50.000 $ | 10.000 $ | 40.000 $ |
| Daha yüksek alımlar | 10.000 $ | 60.000 $ | 70.000 $ | 12.000 $ | 58.000 $ |
| Daha düşük kapanış stoku | 10.000 $ | 40.000 $ | 50.000 $ | 4.000 $ | 46.000 $ |
| Stok birikimi (yüksek kapanış envanteri, düşük COGS) | 10.000 $ | 40.000 $ | 50.000 $ | 25.000 $ | 25.000 $ |
Nasıl okunur: aynı 40.000 dolarlık alımla COGS, yalnızca dönem sonunda ne kadar stok kaldığına bağlı olarak 25.000 dolar ile 46.000 dolar arasında değişir. Envanter birikimi maliyetleri erteler: bu maliyetler COGS olarak gider yazılmak yerine bilançoda envanter olarak kalır. Bu mutlaka daha iyi değildir, çünkü satılmamış stok nakdi bağlar ve eskiyebilir. COGS'yi satışlar ve envanter devir hızıyla birlikte değerlendirin.
Temel COGS Terimleri
- Açılış envanteri
- Dönemin başında elde bulunan envanterin maliyet değeri; önceki dönemin kapanış envanterine eşittir.
- Alımlar
- Dönem içinde satın alınan veya üretilen envanterin maliyeti; genellikle içe giriş nakliyesini içerir ve iade ile alım indirimleri düşüldükten sonraki tutardır.
- Kapanış envanteri
- Dönem sonunda elde bulunan satılmamış envanterin maliyet değeri; fiziksel sayıma veya sürekli envanter kayıtlarına dayanır.
- Satışa hazır mal
- Açılış envanteri artı alımlar: dönem içinde satılabilecek stokun toplam maliyeti.
- Doğrudan maliyetler
- Satılan malların üretimi veya temini ile doğrudan ilişkili maliyetler; örneğin malzeme, doğrudan işçilik ve içe giriş nakliyesi. Bunlar genellikle COGS'ye dahil edilir.
- Dolaylı maliyetler / genel giderler
- İşletmeyi genel olarak destekleyen maliyetler; örneğin ofis kirası, idari maaşlar ve pazarlama. Genellikle COGS değil işletme giderleridir, ancak üreticiler üretim genel giderlerini envanter maliyetine dağıtır.
- İçe giriş nakliyesi
- Satın alınan malları konumunuza getirmek için ödenen nakliye ve elleçleme maliyetleri. Genellikle envanter maliyetine eklenir. Müşterilere yapılan nakliye (çıkış nakliyesi) genellikle satış gideridir.
- FIFO (ilk giren, ilk çıkar)
- En eski envanter maliyetlerinin ilk önce satıldığını varsayar; bu nedenle kapanış envanteri en son alım maliyetlerini yansıtır.
- LIFO (son giren, ilk çıkar)
- En son alınan maliyetlerin ilk önce satıldığını varsayar; bu nedenle eski maliyetler kapanış envanterinde kalır. ABD GAAP kapsamında izin verilir, ancak IFRS kapsamında verilmez.
- Ağırlıklı ortalama maliyet
- Her birime, satışa hazır tüm malların ortalama maliyetini atar: satışa hazır malların toplam maliyeti, toplam mevcut birim sayısına bölünür.
- Brüt kâr
- Gelir eksi COGS; işletme giderlerini, faizi ve vergileri karşılamak için geriye kalan tutar.
Sıkça Sorulan Sorular
SMM nakliye veya işçiliği kapsar mı? Doğrudan işçilik ve stoğu temin etmek için ödenen nakliye (alış navlunu) genellikle dahil edilir; satış ve idari giderler ise dahil edilmez.
SMM negatif çıkarsa ne anlama gelir? Negatif bir sonuç çoğunlukla dönem sonu stoğun, dönem başı stok artı alımları aşması demektir. Bu durumda rakamlarınızı yeniden kontrol edin; genellikle bir veri giriş hatasına ya da değerleme sorununa işaret eder.
Stok yöntemi SMM'yi nasıl etkiler? FIFO (ilk giren ilk çıkar), LIFO (son giren ilk çıkar) veya ağırlıklı ortalama gibi yöntemler stok değerlerinin nasıl atandığını değiştirir. Bu da dönem başı ve dönem sonu stoğu, dolayısıyla SMM'nizi etkileyebilir. Not: Türkiye'de Vergi Usul Kanunu uyarınca LIFO yöntemi kullanılamaz; ağırlıklı ortalama veya FIFO tercih edilir.