

Was ist die Hedge Ratio?
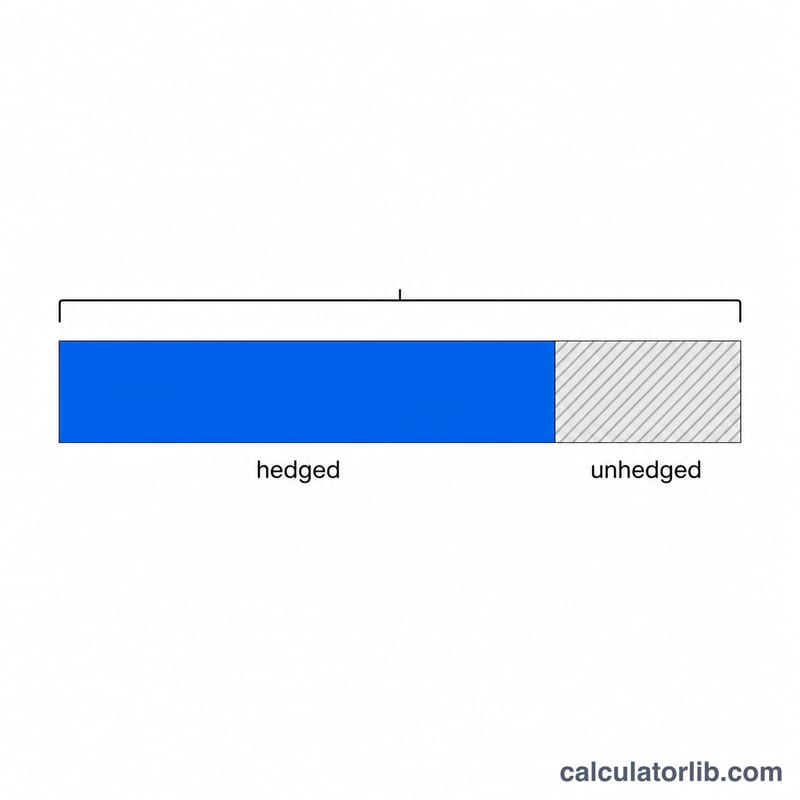
Die Hedge Ratio (Absicherungsquote) misst, welcher Anteil des gesamten Exposures einer Position durch eine Absicherung (Hedge) abgedeckt ist. Sie ergibt sich aus dem abgesicherten Wert geteilt durch den gesamten gefährdeten Wert. Eine Hedge Ratio von 1,0 (100 %) bedeutet, dass die Position vollständig abgesichert ist, während 0,0 bedeutet, dass sie gar nicht abgesichert ist. Anleger, Treasurer und Risikomanager nutzen sie, um zu quantifizieren, wie gut ein Portfolio, eine Rohstoffposition oder ein Fremdwährungs-Cashflow gegen ungünstige Preisbewegungen geschützt ist.
So verwenden Sie diesen Rechner
Geben Sie den abgesicherten Dollarbetrag ein (zum Beispiel den Nominalwert der von Ihnen gehaltenen Futures- oder Optionskontrakte) sowie das Gesamtexposure, das Sie absichern möchten. Der Rechner liefert die Hedge Ratio als Dezimalzahl, den entsprechenden Prozentwert und das verbleibende nicht abgesicherte Exposure, sodass Sie genau sehen, wie viel Risiko noch offen ist.
Die Formel erklärt
Die Grundgleichung lautet:
$$\text{Sicherungsquote} = \frac{\text{Abgesicherter Wert (\$)}}{\text{Gesamtexposure (\$)}}$$
Multiplizieren Sie das Ergebnis mit 100, um es als Prozentwert auszudrücken. Das nicht abgesicherte Exposure ist das Gesamtexposure abzüglich des abgesicherten Werts. Der Rechner fängt eine Division durch null ab: Bei einem Gesamtexposure von 0 wird eine Quote von 0 ausgegeben.
Rechenbeispiel
Angenommen, Sie halten ein Aktienportfolio im Wert von $250.000 und sichern davon $200.000 mit Indexfutures ab. Die Hedge Ratio beträgt $$200\,000 \div 250\,000 = 0{,}8,$$ das heißt 80 % sind abgesichert. Das nicht abgesicherte Exposure beträgt $$250\,000 - 200\,000 = \$50\,000,$$ d. h. ein Fünftel der Position bewegt sich weiterhin frei mit dem Markt.
FAQ
Was ist eine gute Hedge Ratio? Das hängt von Ihrer Risikobereitschaft ab. Eine Quote nahe 1,0 minimiert das Preisrisiko, kann aber das Aufwärtspotenzial begrenzen und Kosten verursachen; viele Manager wählen eine Teilabsicherung zwischen 0,5 und 0,9.
Kann die Hedge Ratio größer als 1 sein? Ja. Eine Quote über 1,0 bedeutet, dass Sie überabgesichert sind – die Absicherung ist größer als das zugrunde liegende Exposure, wodurch netto eine entgegengesetzte Position entstehen kann.
Werden Korrelation oder Beta berücksichtigt? Nein. Dies ist die einfache wertbasierte Hedge Ratio. Eine Beta- oder Minimum-Varianz-Hedge-Ratio skaliert zusätzlich nach der Korrelation und der Volatilität zwischen dem Basiswert und dem Absicherungsinstrument.







