Was ist die Sharpe-Ratio?
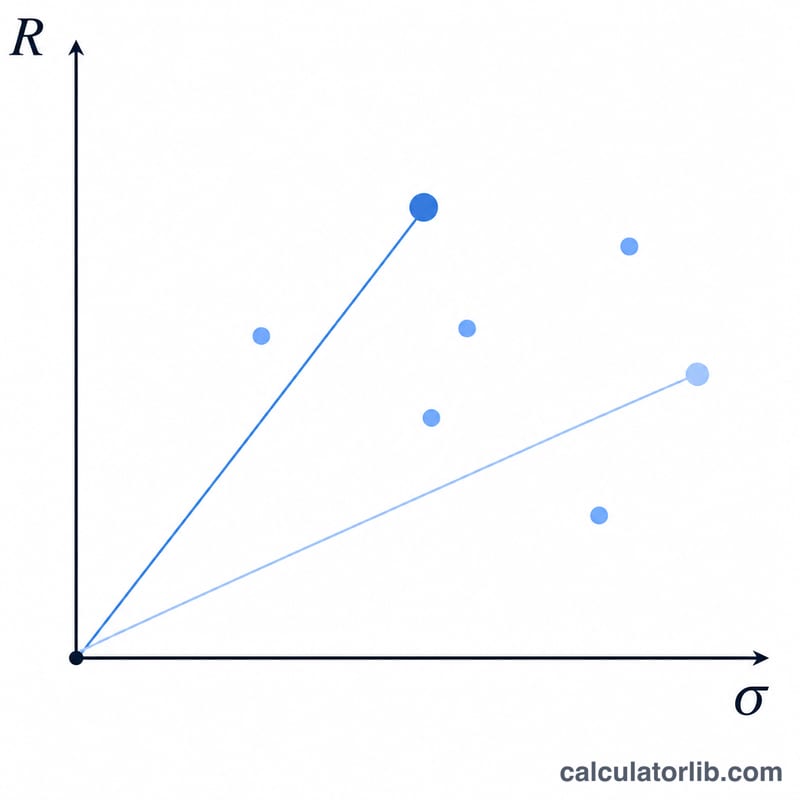
Die Sharpe-Ratio, entwickelt vom Nobelpreisträger William F. Sharpe, misst, wie viel Überrendite eine Anlage pro Einheit des eingegangenen Risikos erzielt. So können Sie Portfolios oder Fonds auf einer einheitlichen Basis vergleichen: Eine höhere Sharpe-Ratio bedeutet eine bessere risikobereinigte Wertentwicklung. Die Kennzahl ist universell und wird von Anlegern weltweit verwendet.
So verwenden Sie diesen Rechner
Geben Sie drei Werte ein: die Rendite Ihres Portfolios (%), den risikofreien Zinssatz (%) – in der Regel die Rendite einer kurzfristigen Staatsanleihe oder eines US-Schatzpapiers (Treasury) – und die Standardabweichung (%) der Portfoliorenditen, die dessen Volatilität darstellt. Der Rechner liefert sofort die Sharpe-Ratio und die Überrendite.
Die Formel erklärt
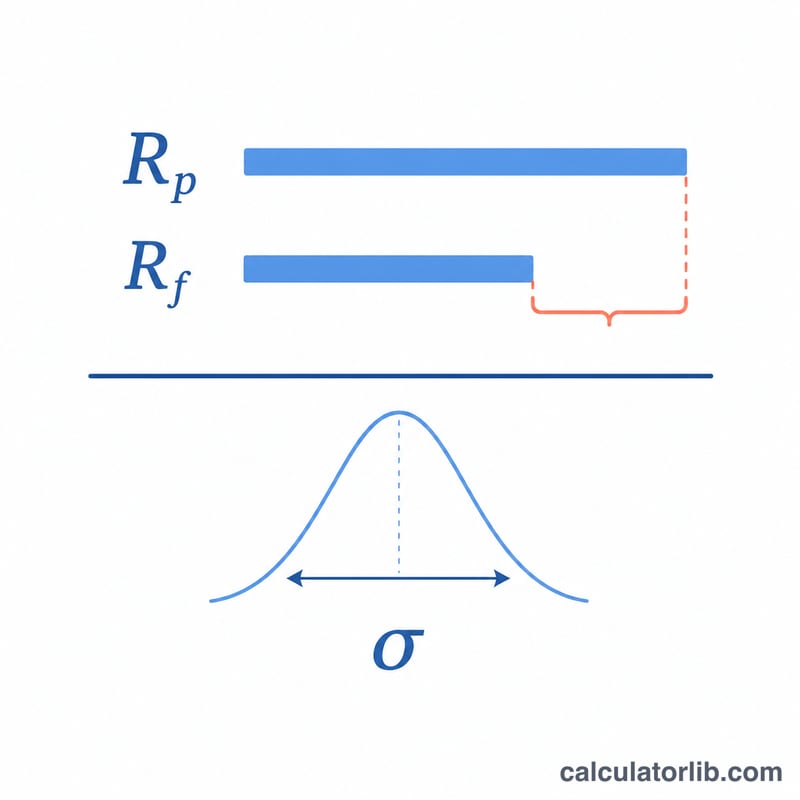
Die Formel lautet $$\text{Sharpe} = \frac{R_p - R_f}{\sigma_p}$$ Der Zähler \((R_p - R_f)\) ist die Überrendite – also wie viel Sie über einer „risikofreien“ Vergleichsanlage verdient haben. Die Division durch \(\sigma_p\), die Standardabweichung, setzt diesen Ertrag ins Verhältnis zur hingenommenen Schwankung. Eine Kennzahl über 1,0 gilt im Allgemeinen als gut, über 2,0 als sehr gut und über 3,0 als ausgezeichnet.
Rechenbeispiel
Angenommen, ein Portfolio erzielte 12 % Rendite, der risikofreie Zinssatz beträgt 3 % und die Standardabweichung 10 %. Die Überrendite beträgt \(12 - 3 = 9\%\). Geteilt durch 10 ergibt sich eine Sharpe-Ratio von 0,9 – ordentlich, aber unter der Schwelle von 1,0, die viele Anleger anstreben.
FAQ
Was ist eine gute Sharpe-Ratio? Im Allgemeinen gilt ein Wert über 1,0 als akzeptabel, über 2,0 als gut und über 3,0 als ausgezeichnet; das hängt jedoch von der Anlageklasse und dem Zeitraum ab.
Kann die Sharpe-Ratio negativ sein? Ja. Liegt die Portfoliorendite unter dem risikofreien Zinssatz, ist die Überrendite negativ und es ergibt sich eine negative Sharpe-Ratio – Sie sind also ein Risiko eingegangen und haben weniger als die risikofreie Anlage erzielt.
Welche Eingaben sollten einheitlich sein? Alle drei Werte sollten sich auf denselben Zeithorizont beziehen (z. B. auf das Jahr hochgerechnet), damit die Kennzahl aussagekräftig ist.