O que é o Índice de Sharpe?
O índice de Sharpe, desenvolvido pelo ganhador do Prêmio Nobel William F. Sharpe, mede quanto retorno excedente um investimento gera para cada unidade de risco assumida. Ele permite comparar carteiras ou fundos em condições de igualdade: um índice de Sharpe maior significa melhor desempenho ajustado ao risco. A métrica é universal e usada por investidores do mundo todo.
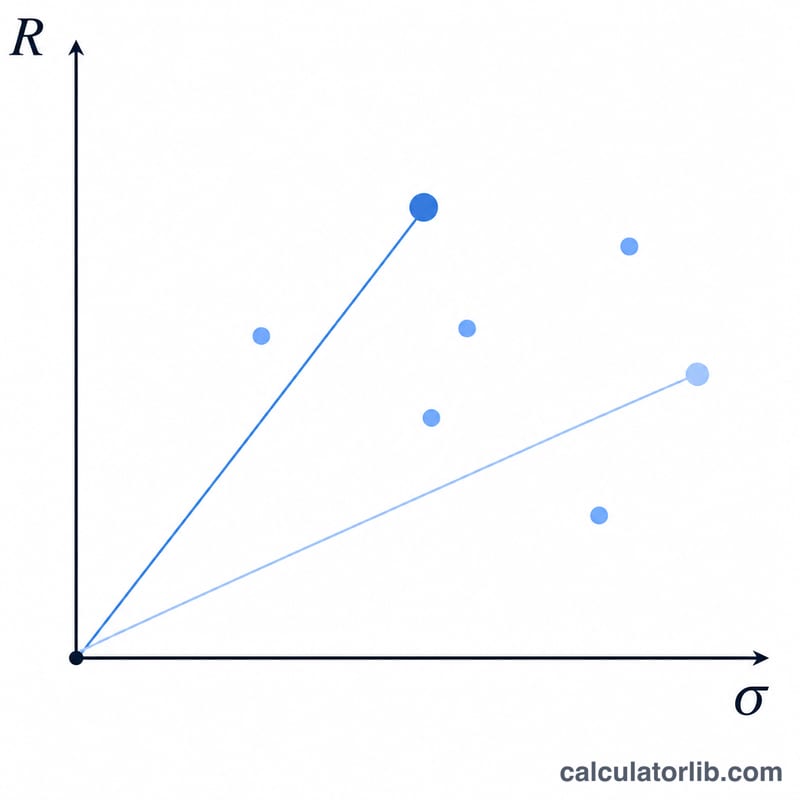
Como usar esta calculadora
Informe três valores: o retorno da sua carteira (%), a taxa livre de risco (%) — normalmente o rendimento de um título público de curto prazo — e o desvio padrão (%) dos retornos da sua carteira, que representa a volatilidade. A calculadora retorna instantaneamente o índice de Sharpe e o retorno excedente.
A fórmula explicada
A fórmula é $$\text{Sharpe} = \frac{R_p - R_f}{\sigma_p}$$ O numerador \((R_p - R_f)\) é o retorno excedente — quanto você ganhou acima de uma referência "livre" de risco. Dividir por \(\sigma_p\), o desvio padrão, ajusta essa recompensa pela volatilidade que você enfrentou. Um índice acima de 1,0 geralmente é considerado bom, acima de 2,0 muito bom e acima de 3,0 excelente.
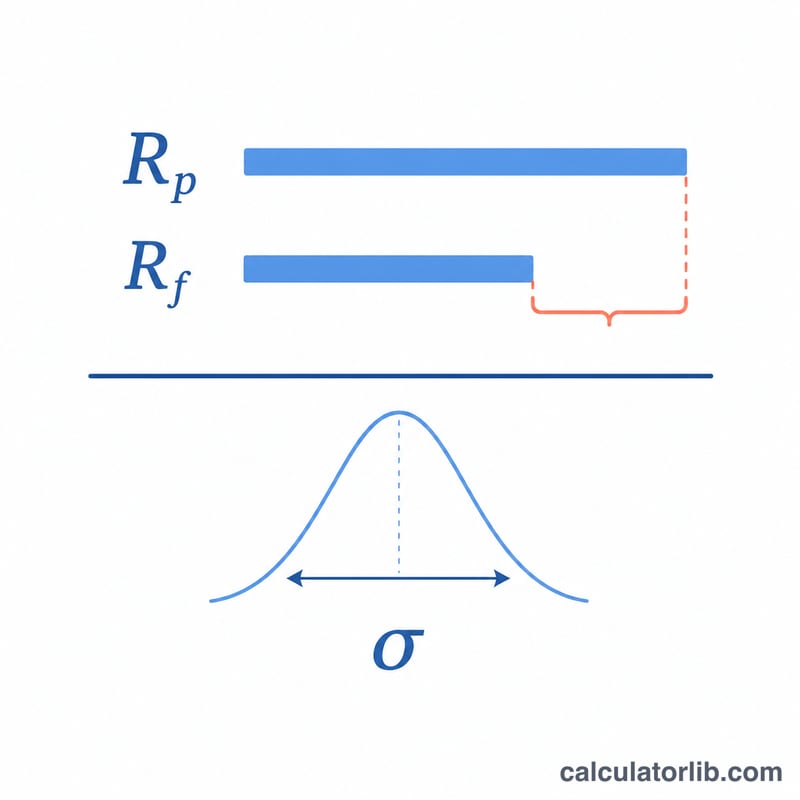
Exemplo prático
Suponha que uma carteira tenha rendido 12%, a taxa livre de risco seja 3% e o desvio padrão seja 10%. O retorno excedente é \(12 - 3 = 9\%\). Dividindo por 10, obtém-se um índice de Sharpe de 0,9 — razoável, mas abaixo do patamar de 1,0 que muitos investidores buscam.
Perguntas frequentes
O que é um bom índice de Sharpe? Em geral, acima de 1,0 é aceitável, acima de 2,0 é bom e acima de 3,0 é excelente, embora dependa da classe de ativos e do período.
O índice de Sharpe pode ser negativo? Sim. Se o retorno da carteira for inferior à taxa livre de risco, o retorno excedente é negativo, resultando em um índice de Sharpe negativo — ou seja, você assumiu risco para obter um resultado abaixo do livre de risco.
Quais dados de entrada devem ser consistentes? Os três valores devem refletir o mesmo horizonte de tempo (por exemplo, anualizado) para que o índice faça sentido.