À quoi sert ce calculateur
Le calculateur d'épargne quotidienne vous indique précisément la somme à mettre de côté chaque jour pour atteindre un objectif d'épargne à une échéance donnée. Que vous économisiez pour des vacances, un nouvel appareil, un fonds d'urgence ou un apport personnel, décomposer une grosse somme en un petit montant quotidien rend l'objectif bien plus facile à tenir.
Comment l'utiliser
Renseignez trois informations : votre objectif d'épargne total, le nombre de jours qui vous séparent de l'échéance et la somme que vous avez déjà épargnée. Le calculateur soustrait votre épargne actuelle de l'objectif, puis divise le montant restant par le nombre de jours disponibles. Il affiche aussi les montants équivalents par semaine et par mois, pour vous permettre de planifier selon le rythme qui vous convient le mieux.
La formule expliquée
Le calcul de base est tout simple :
$$\text{Montant quotidien} = \frac{\text{Objectif} - \text{Déjà épargné}}{\text{Nombre de jours restants}}$$Le solde restant correspond à ce qu'il vous manque encore ; en le divisant par le nombre de jours disponibles, vous répartissez l'effort de manière régulière. Le montant hebdomadaire correspond au montant quotidien multiplié par \(7\), et le montant mensuel à ce même montant multiplié par \(30\), pour avoir un repère rapide.
Exemple chiffré
Imaginons que vous souhaitiez épargner 5 000 $ en 100 jours et que vous partiez de 0 $. Le montant restant est de 5 000 $, donc $$5\,000\ \$ \div 100 = 50\ \$ \text{ par jour}.$$ Cela représente environ 350 $ par semaine ou 1 500 $ par mois. Si vous aviez déjà mis de côté 1 000 $, il ne vous resterait qu'à épargner $$(5\,000\ \$ - 1\,000\ \$) \div 100 = 40\ \$ \text{ par jour}.$$
À noter : les montants de cet exemple sont exprimés en dollars ($), mais le calcul fonctionne à l'identique quelle que soit la devise — euros, francs suisses ou dollars canadiens.
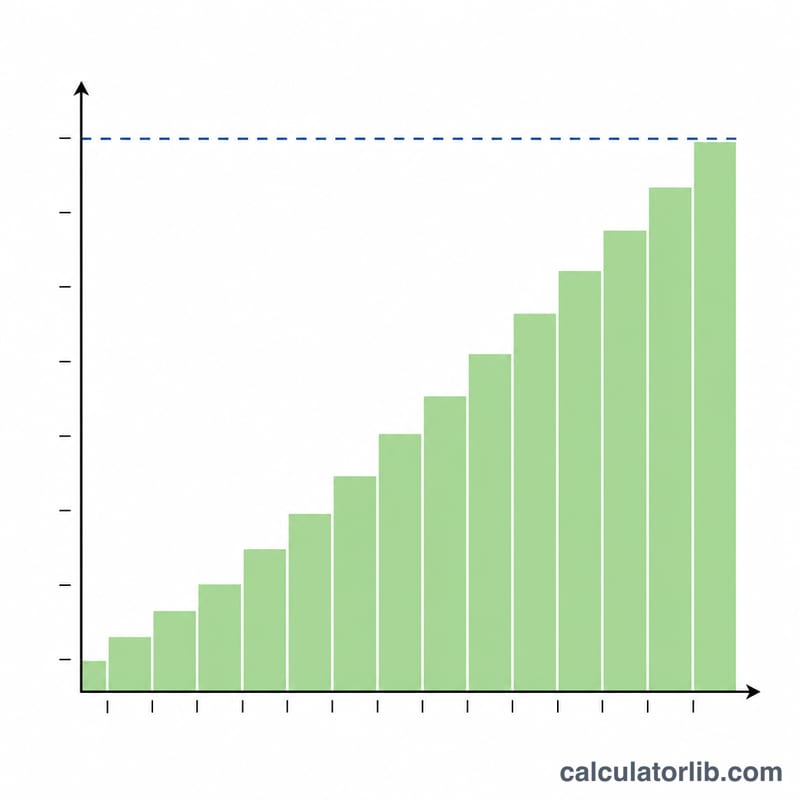
Épargne quotidienne nécessaire pour les objectifs et délais courants
Chaque ligne utilise la formule du calculateur \(\text{Quotidien} = \frac{\text{Objectif} - \text{Épargné}}{\text{Jours}}\). L'équivalent hebdomadaire est le montant quotidien × 7 et l'équivalent mensuel est le montant quotidien × 30 (une approximation). Les montants hebdomadaires et mensuels sont calculés à partir du montant quotidien non arrondi, puis arrondis au centime. Les épargnes de départ sont des valeurs d'exemple.
| Objectif | Jours | Déjà épargné | Restant | Quotidien | Hebdomadaire (×7) | Mensuel (×30) |
|---|---|---|---|---|---|---|
| $1,000 | 90 | $100 | $900 | $10.00 | $70.00 | $300.00 |
| $2,500 | 180 | $250 | $2,250 | $12.50 | $87.50 | $375.00 |
| $5,000 | 365 | $0 | $5,000 | $13.70 | $95.89 | $410.96 |
| $10,000 | 365 | $1,000 | $9,000 | $24.66 | $172.60 | $739.73 |
| $20,000 | 730 | $0 | $20,000 | $27.40 | $191.78 | $821.92 |
Vérification détaillée pour la quatrième ligne : \(\frac{10{,}000 - 1{,}000}{365} = \frac{9{,}000}{365} \approx 24.66\) par jour. Il s'agit d'une simple division qui suppose qu'aucun intérêt n'est gagné sur l'épargne.
Équivalents d'épargne quotidienne, hebdomadaire, mensuelle et annuelle
Ce tableau montre ce que représente un montant quotidien régulier sur de plus longues périodes. Hebdomadaire = quotidien × 7, mensuel = quotidien × 30 et annuel = quotidien × 365.
| Quotidien | Hebdomadaire (×7) | Mensuel (×30) | Annuel (×365) |
|---|---|---|---|
| $1 | $7 | $30 | $365 |
| $5 | $35 | $150 | $1,825 |
| $10 | $70 | $300 | $3,650 |
| $20 | $140 | $600 | $7,300 |
| $25 | $175 | $750 | $9,125 |
| $50 | $350 | $1,500 | $18,250 |
| $100 | $700 | $3,000 | $36,500 |
Remarque sur le mois de 30 jours : la colonne mensuelle est une approximation. Douze mois × 30 jours = 360 jours, et non 365, de sorte que les douze totaux mensuels sont inférieurs de 5 jours au total annuel. Par exemple, à 10 $ par jour, 12 × 300 $ = 3 600 $, alors que le montant annuel est 365 × 10 $ = 3 650 $. Les mois du calendrier réel comptent entre 28 et 31 jours.
Questions fréquentes
Les intérêts sont-ils pris en compte ? Non. Le calculateur part du principe d'une épargne simple et linéaire, sans intérêts ni rendement de placement. Cela permet de garder un objectif quotidien prudent et facile à atteindre.
Et si j'ai déjà épargné plus que mon objectif ? Le calculateur affiche alors 0 $ à épargner, car vous avez déjà atteint, voire dépassé, votre objectif.
Comment calculer le nombre de jours jusqu'à mon échéance ? Comptez les jours du calendrier entre aujourd'hui et votre date butoir. À titre indicatif, comptez environ 30 jours pour un mois ou 365 jours pour une année.