À quoi sert ce calculateur
Le calculateur de pourcentage de salaire vous indique la valeur exacte que représente un pourcentage donné d'un salaire. Que vous estimiez une augmentation, une prime, une cotisation de retraite, une retenue à la source ou la part de votre paie consacrée à un poste précis, cet outil effectue le calcul instantanément. Comme il ne traite que des nombres, il fonctionne avec n'importe quelle devise — euro, dollar, franc suisse ou autre.
Comment l'utiliser
Saisissez votre salaire dans le premier champ et le pourcentage à calculer dans le second. Le calculateur affiche le montant correspondant à ce pourcentage, ainsi que le salaire restant une fois ce montant déduit. Par exemple, vous pouvez voir ce qu'ajoute une augmentation de 10 %, ou combien représente chaque année une cotisation de 6 % à un plan d'épargne retraite (comme un 401(k) américain, équivalent en France à un PER ou à un PEE).
La formule expliquée
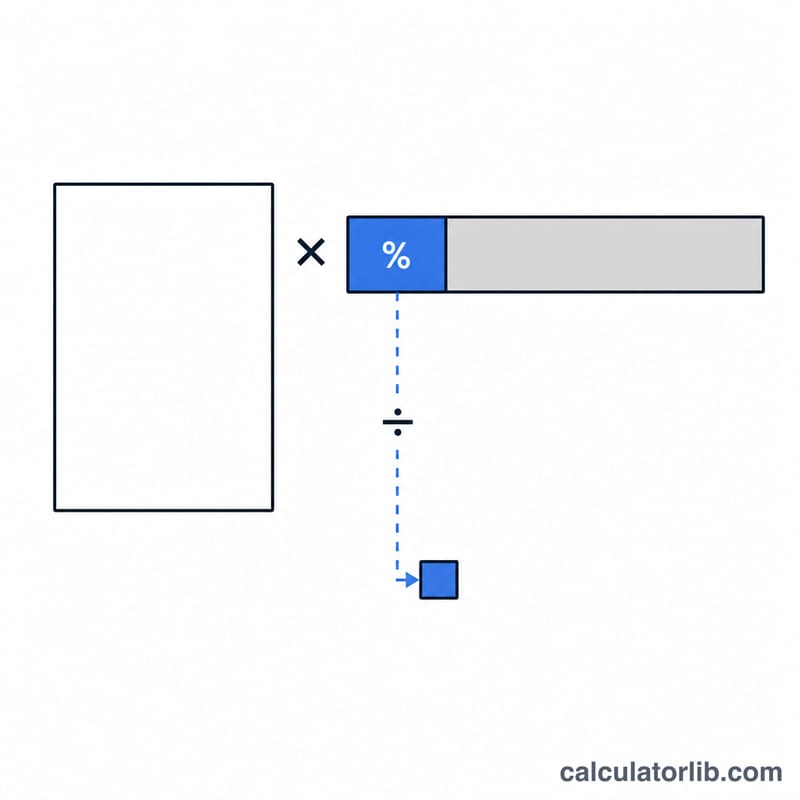
La formule de base est très simple : $$\text{montant} = \text{salaire} \times \frac{\text{pourcentage}}{100}$$ Un pourcentage n'est qu'une fraction sur 100 ; diviser le pourcentage par 100 le transforme donc en coefficient décimal. En multipliant ce coefficient par le salaire, on obtient la part correspondante. Le salaire restant s'obtient en soustrayant ce montant du salaire initial.
Exemple concret
Supposons que votre salaire soit de 50 000 $ et que vous vouliez savoir ce que représentent 10 %. Insérez les chiffres : $$50\,000 \times \frac{10}{100} = 5\,000$$ Ainsi, 10 % d'un salaire de 50 000 $ correspondent à 5 000 $, et il reste 45 000 $. Si vous préfériez calculer 15 %, le résultat serait $$50\,000 \times \frac{15}{100} = 7\,500\ \$$$.
Pourcentages courants des salaires et ce qu'ils représentent
Certains pourcentages de salaire reviennent régulièrement dans la paie, les avantages sociaux et la budgétisation. Le tableau ci-dessous énumère les plus documentés, la base à laquelle ils s'appliquent et d'où provient le chiffre. Les lignes de taxe de paie sont des règles fédérales des États-Unis (SSA/IRS) et ne s'appliquent pas dans d'autres pays — si vous êtes en dehors des États-Unis, remplacez par vos propres taux de cotisation nationaux.
| Pourcentage | Qu'est-ce que c'est | S'applique à | Source / norme |
|---|---|---|---|
| 6,2% | Taxe Social Security (OASDI), part de l'employé — l'employeur paie une part équivalente de 6,2% | Salaires bruts, uniquement jusqu'à la base annuelle de salaires Social Security; les gains au-dessus de la base ne sont pas imposés pour l'OASDI | Loi fédérale américaine; base salariale fixée annuellement par la SSA |
| 1,45% | Taxe Medicare, part de l'employé — l'employeur paie également 1,45% | Tous les salaires bruts; pas de plafond supérieur | Loi fédérale américaine (IRS) |
| 0,9% | Taxe Medicare supplémentaire — employé uniquement, pas de part employeur | Salaires bruts au-dessus d'un seuil IRS qui dépend du statut de déclaration | Loi fédérale américaine (IRS) |
| 7,65% | FICA combinée (6,2% + 1,45%), part de l'employé | Salaires bruts, avec la portion de 6,2% plafonnée à la base salariale | Loi fédérale américaine (SSA/IRS) |
| 3%–15% | Plage typique de différé électif pour 401(k) des employés; de nombreux plans s'inscrivent automatiquement au bas de la plage et augmentent | Salaire brut (avant impôt pour les différés traditionnels, après impôt pour les différés Roth) | Pratique courante du secteur; limite annuelle en dollars du différé fixée par l'IRS |
| 50% des premiers 6% | Formule courante de contrepartie patronale — valeur jusqu'à 3% du salaire si l'employé diffère au moins 6% | Salaire brut | Pratique courante du secteur (spécifique au plan; également courant: 100% des premiers 3%) |
| 3%–4% | Augmentation salariale annuelle typique au mérite / augmentation du coût de la vie | Salaire brut de base actuel | Pratique courante du secteur; varie selon l'employeur, l'année et l'inflation |
| 10%–15% | Augmentation salariale typique accompagnant une promotion à un niveau supérieur | Salaire brut de base actuel | Pratique courante du secteur |
| 50% / 30% / 20% | Répartition budgétaire: besoins / désirs / épargne et remboursement de la dette | Salaire net après impôt à emporter, pas brut — c'est la seule règle ici qui est définie sur le net | Directives budgétaires populaires, pas une norme légale |
Vérifiez les plafonds et les seuils pour l'année fiscale en cours. La base salariale Social Security, les seuils de taxe Medicare supplémentaire et les limites de contribution 401(k) sont ajustés périodiquement (la base salariale et les limites de différé généralement chaque année). Les taux ci-dessus ont été stables pendant longtemps, mais les plafonds en dollars auxquels ils s'attachent ne l'ont pas été — vérifiez toujours le chiffre publié pour l'année que vous calculez.
Pourcentage du salaire dans les scénarios courants
Chaque cellule ci-dessous est simplement \(\text{Salaire} \times \frac{\text{Pourcentage}}{100}\). Les montants sont annuels, dans la devise que vous entrez — les signes dollar sont illustratifs.
| Salaire annuel | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40 000 | $400 | $1 200 | $2 000 | $4 000 | $6 000 | $8 000 |
| $60 000 | $600 | $1 800 | $3 000 | $6 000 | $9 000 | $12 000 |
| $80 000 | $800 | $2 400 | $4 000 | $8 000 | $12 000 | $16 000 |
| $100 000 | $1 000 | $3 000 | $5 000 | $10 000 | $15 000 | $20 000 |
| $150 000 | $1 500 | $4 500 | $7 500 | $15 000 | $22 500 | $30 000 |
Chaque colonne est linéaire. Doubler le salaire double le montant, et doubler le pourcentage le double aussi — il n'y a pas de crochets, de seuils ou d'étapes d'arrondi dans ce calcul. Cela fait de 1% une ancre mentale utile: 1% de $80 000 est $800, donc 7% est \(7 \times \$800 = \$5{,}600\), et 12,5% est \(12,5 \times \$800 = \$10{,}000\).
Par chèque de paie. Les chiffres annuels semblent abstraits, donc divisez par votre nombre de périodes de paie — 26 pour bihebdomadaires, 24 pour semi-mensuels, 12 pour mensuels:
| Montant annuel | Bihebdomadaire (÷ 26) | Mensuel (÷ 12) |
|---|---|---|
| $1 200 | $46,15 | $100,00 |
| $3 000 | $115,38 | $250,00 |
| $4 000 | $153,85 | $333,33 |
| $8 000 | $307,69 | $666,67 |
| $15 000 | $576,92 | $1 250,00 |
Ainsi, un employé gagnant $80 000 qui augmente son différé de retraite de 5% à 10% déplace $4 000 supplémentaires par an, ou environ $153,85 sur chacun des 26 chèques de paie bihebdomadaires — avant de considérer tout effet fiscal d'une contribution avant impôt.
Interprétation de votre résultat
Cette calculatrice effectue une opération sur le nombre que vous tapez:
$$\text{Montant} = \text{Salaire} \times \frac{\text{Pourcentage}}{100}$$
Elle n'a aucune idée si le salaire que vous avez entré est brut ou net, et elle n'a pas besoin de le savoir — mais vous, vous le devez, car la réponse hérite de la base que vous avez fournie. Entrez un salaire annuel brut et vous obtenez un pourcentage du brut. Entrez un salaire net à emporter et vous obtenez un pourcentage du net. C'est important car les deux conventions ne sont pas interchangeables: les déductions de paie — taxes, différés de retraite, primes d'assurance — sont conventionnellement définies par rapport au salaire brut, tandis que les règles de budgétisation des ménages telles que la répartition 50/30/20 sont définies par rapport au revenu après impôt. L'application d'un objectif d'épargne de 20% par rapport au salaire brut et d'un objectif de 20% par rapport au salaire net produisent des chiffres en dollars très différents du même emploi.
Le reste n'est pas le salaire net à emporter. La deuxième sortie est juste \(\text{Salaire} - \text{Montant}\) — ce qui reste après avoir soustrait ce seul pourcentage. Ce n'est pas une estimation de chèque de paie. Les véritables fiches de paie empilent plusieurs déductions à la fois, et l'ordre et le traitement fiscal diffèrent: les différés traditionnels 401(k) et la plupart des primes d'assurance maladie sont prélevés avant impôt et réduisent donc les salaires sur lesquels l'impôt sur le revenu est calculé, tandis que les contributions Roth, les saisies-arrêts et de nombreux avantages facultatifs sont prélevés après impôt. Soustraire un pourcentage ne vous dit rien sur l'effet combiné des autres.
Les pourcentages plafonnés se rompent à des salaires élevés. Certaines déductions basées sur un pourcentage s'appliquent uniquement jusqu'à un plafond. L'exemple le plus clair est la taxe Social Security américaine: 6,2% s'applique uniquement aux salaires jusqu'à la base salariale annuelle, et s'arrête entièrement au-dessus. Multiplier un salaire bien au-dessus de cette base par 6,2% et le résultat surestimera la taxe réelle, parfois substantiellement. La même prudence s'applique aux différés de retraite, qui sont basés sur un pourcentage jusqu'à ce qu'ils atteignent une limite annuelle en dollars fixe, et à tout avantage avec une contribution maximale. L'arithmétique de pourcentage plat n'est exacte que dans la plage où le pourcentage s'applique réellement à chaque dollar.
Ce que cet outil est. C'est de l'arithmétique — une multiplication exacte, non arrondie — pas un calcul de taxe, de paie ou de retenue. La retenue réelle dépend du statut de déclaration, des déductions ou des déclarations équivalentes, de la juridiction d'État, provinciale et locale, des gains cumulés à ce jour, des règles patronales spécifiques au plan et du code fiscal du pays dans lequel vous travaillez. Utilisez le résultat pour dimensionner une contribution, encadrer une augmentation ou vérifier une ligne sur un bulletin de paie; utilisez un système de paie, des tables fiscales officielles ou un professionnel qualifié pour déterminer ce qui sera réellement retenu. Cette section est une information générale, pas des conseils fiscaux, de paie ou financiers, et elle ne fait aucune recommandation sur le pourcentage que vous devriez personnellement contribuer ou économiser.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
FAQ
Puis-je l'utiliser pour une augmentation de salaire ? Oui. Saisissez votre salaire actuel et le pourcentage d'augmentation pour voir le gain en valeur. Ajoutez-le à votre salaire pour obtenir le nouveau total.
Fonctionne-t-il avec toutes les devises ? Tout à fait. Le calcul est indépendant de la devise : le résultat s'exprime dans celle que vous avez saisie.
Comment trouver le nouveau salaire une fois le pourcentage ajouté ? Ajoutez le montant calculé à votre salaire de départ, ou retenez qu'une augmentation de P % multiplie votre salaire par \((1 + P/100)\).