Bu Hesaplama Aracı Ne İşe Yarar?
Günlük Ücretten Yıllık Maaş Hesaplama Aracı; serbest çalışan, freelancer veya danışmanların günlük ücretini brüt yıllık maaş karşılığına çevirir. Sözleşmeli bir işi sabit maaşlı kadrolu bir pozisyonla kıyaslarken, kendi ücret tarifenizi belirlerken ya da bir yıl boyunca faturalandırılabilir çalışmadan ne kadar kazanacağınızı hesaplarken oldukça kullanışlıdır.
Nasıl Kullanılır?
Günlük ücretinizi — yani bir günlük çalışma için talep ettiğiniz tutarı — ve fiilen faturalandırmayı beklediğiniz yıllık çalışma gün sayısını girin. Tipik bir tam zamanlı yılda yaklaşık 260 iş günü vardır; ancak tatiller, hastalık günleri ve sözleşmeler arasındaki boşluklar düşüldüğünde birçok bağımsız çalışan, gerçekçi bir tahmin olarak 220 günü esas alır. Hesaplama aracı size yıllık, aylık ve haftalık gelir karşılığınızı gösterir.
Formül Açıklaması
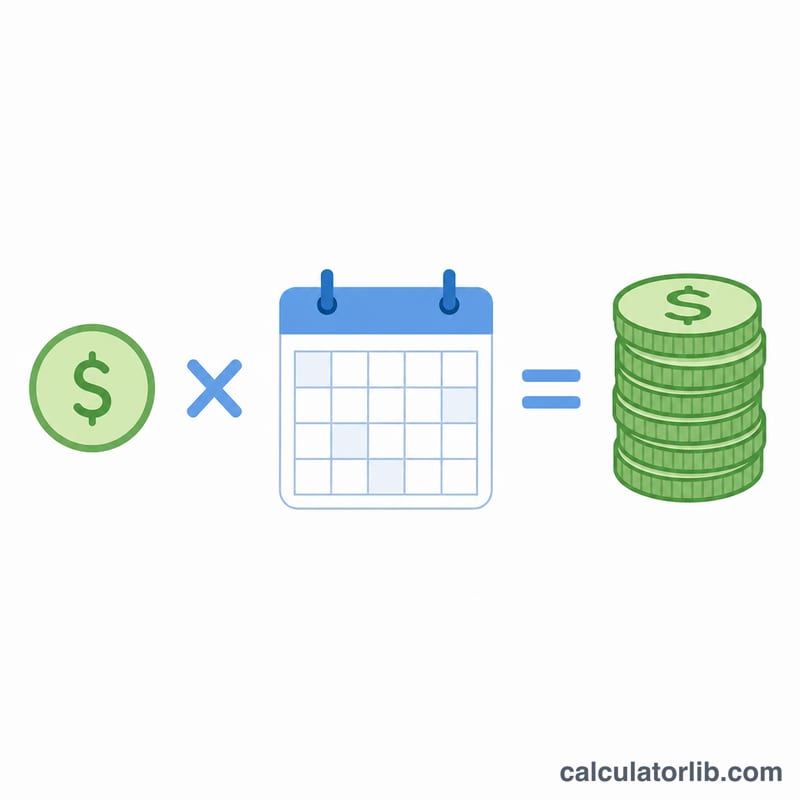
Temel hesaplama basit bir çarpmadan ibarettir:
$$\text{Yıllık} = \text{Günlük Ücret} \times \text{Yıllık Çalışma Günü}$$
Aylık tutar, yıllık toplamın 12'ye bölünmesiyle bulunur. Haftalık tutar ise standart 5 günlük çalışma haftasını esas alır; yani yıllık toplam, çalışma haftası sayısına (çalışma günü ÷ 5) bölünür.
Örnek Hesaplama
Diyelim ki günlük ücretiniz 300 £ ve yıl içinde 220 iş günü faturalandırmayı bekliyorsunuz. Yıllık maaş karşılığınız \(300 \times 220 = \textbf{66.000 £}\) olur. Bu da aylık 5.500 £ ve yaklaşık haftalık 1.500 £ (44 çalışma haftası üzerinden) anlamına gelir.
Günlük Ücret ile Yıllık Maaş: Senaryo Karşılaştırması
Tablo, \(\text{Yıllık} = \text{Günlük Ücret} \times \text{Gün}\) formülünü kullanarak çeşitli günlük ücretler ve faturalandırılabilir gün senaryoları için brüt yıllık geliri göstermektedir. Rakamlar brüttür (vergi, Ulusal Sigorta veya diğer kesintiler ve iş giderleri öncesidir) ve yalnızca örnek amaçlıdır. Para birimi İngiliz sterlini (£) olarak gösterilmektedir, ancak hesaplama herhangi bir para biriminde aynıdır.
| Günlük ücret | 180 gün | 200 gün | 220 gün | 260 gün |
|---|---|---|---|---|
| £200 | £36,000 | £40,000 | £44,000 | £52,000 |
| £300 | £54,000 | £60,000 | £66,000 | £78,000 |
| £400 | £72,000 | £80,000 | £88,000 | £104,000 |
| £500 | £90,000 | £100,000 | £110,000 | £130,000 |
260 günlük sütun, yıl boyunca her hafta içi gününün tatil, hastalık veya boşluk olmadan çalışıldığını varsayar; bu durum bir serbest çalışan için nadiren gerçekçidir. 180–220 günlük sütunlar daha tipik planlama varsayımlarıdır. Bir günlük ücreti bir maaşla karşılaştırırken her zaman 260 gün yerine gerçekçi faturalandırılabilir gün sayınızı kullanın.
Temel Terimler: Günlük Ücret, Faturalandırılabilir Günler ve Brüt Gelir
- Günlük ücret
- Bir serbest çalışanın veya bağımsız çalışanın bir iş günü için talep ettiği sabit tutar; uygulanabildiği durumlarda genellikle KDV gibi satış vergileri hariçtir.
- Faturalandırılabilir / çalışma günleri
- Yıl içinde gerçekten ücretlendirildiğiniz günler. Bu sayı; tatiller, izinler, hastalıklar ve sözleşmeler arasındaki boşluklar çıkarıldıktan sonra 260 hafta içi gününden daha düşüktür.
- Brüt gelir
- Vergi, sosyal katkı payları ve diğer kesintiler öncesindeki toplam kazanç. Serbest çalışanların ayrıca sigorta, muhasebe ücretleri ve ekipman gibi iş giderlerini de düşmesi gerekir.
- Net gelir
- Vergi, katkı payları ve iş giderlerinden sonra elinizde kalan tutar. Bu, ülkenize ve vergilendirilme ya da yapılandırılma biçiminize bağlıdır.
- Kullanım oranı
- Mevcut çalışma günlerinin faturalandırılabilir olan payı; örneğin 210 ÷ 260 ≈ %81. Daha yüksek kullanım oranı, aynı günlük ücrette daha fazla yıllık gelir anlamına gelir.
- Kadrolu maaş ile serbest çalışan günlük ücreti
- Bir çalışanın maaşı genellikle ücretli tatili, hastalık ödemesini, emeklilik katkılarını ve diğer yan hakları içerir. Bir serbest çalışanın günlük ücreti ise bunların çoğunu genellikle içermez: çalışılmayan günler ücretsizdir ve serbest çalışan kendi emeklilik, sigorta ve boşta geçen sürelerini kendisi karşılamak zorundadır. Bu nedenle, benzer bir gelir elde etmek için günlük ücretin, eşdeğer maaşın 260'a bölünmesiyle elde edilenden belirgin şekilde yüksek olması gerekir. Haklar ülkeye ve sözleşmeye göre değişir.
Bu bilgiler genel niteliktedir, finansal veya vergi danışmanlığı değildir.
Gelir ve istihdam: Türkiye
Türkiye için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 16.300 USD
- Kişi başına GSYH, SGP 2025
- 45.288 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %8,5
- Dünya: %4,8
Son değişim Arttı +%21,4 2025: 16.300 USD; 2024 döneminde 13.430 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Türkiye için kişi başına gayri safi millî gelir yılda 16.300 ABD doları, ayda yaklaşık 1.358 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 16.300 | 45.288 | %8,5 |
| 2024 | 13.430 | 45.123 | %8,8 |
| 2023 | 11.980 | 43.196 | %9,4 |
| 2022 | 10.870 | 39.919 | %10,5 |
| 2021 | 10.230 | 32.106 | %12,0 |
| 2020 | 9.330 | 29.209 | %13,1 |
| 2019 | 9.970 | 29.016 | %13,7 |
| 2018 | 10.760 | 28.640 | %11,0 |
| 2017 | 11.140 | 28.354 | %10,9 |
| 2016 | 11.350 | 26.731 | %10,9 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Gelir vergisi ve sosyal güvenlik: Türkiye
- En yüksek gelir vergisi oranı 2025
- %40,76
- ortalama ücretin 5,6 katından itibaren
- Çalışan sosyal güvenlik primi 2025
- %15
2025 yılında Türkiye için yasal en yüksek kişisel gelir vergisi oranı (merkezi ve yerel yönetim birlikte) %40,76 idi. Bu oran 833.120 TRY olan ortalama ücretin 5,6 katından, yani yılda yaklaşık 4.651.075 TRY tutarından itibaren uygulanır.
OECD ülkelerinde en yüksek gelir vergisi oranları
| Ülke | En yüksek oran | Uygulandığı eşik (× ortalama ücret) | Yıl |
|---|---|---|---|
| Japonya | %55,95 | 7,7 | 2025 |
| Fransa | %55,37 | 12,9 | 2025 |
| Güney Kore | %49,5 | 19,0 | 2025 |
| Almanya | %47,48 | 4,4 | 2025 |
| Birleşik Krallık | %45 | 2,2 | 2025 |
| Amerika Birleşik Devletleri | %43,65 | 8,7 | 2025 |
| Türkiye | %40,76 | 5,6 | 2025 |
| Meksika | %35 | 20,6 | 2025 |
En yüksek oran, en yüksek kazançlara uygulanan yasal orandır; çoğu çalışanın ödediği oran değildir. OECD verileri yalnızca OECD üyesi ülkeleri kapsar.
Türkiye ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır. En yüksek oranın ulusal para cinsinden eşiği (kat × ortalama ücret) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Sıkça Sorulan Sorular
Kaç çalışma günü kullanmalıyım? Tam zamanlı bir çalışan yılda yaklaşık 260 iş günü çalışır; bundan tatiller ve resmi günler için yaklaşık 25–35 gün düşülünce kabaca 220–230 faturalandırılabilir gün kalır. Serbest çalışanlar genellikle sözleşmeler arasındaki boşlukları hesaba katmak için 220 günü tercih eder.
Bu tutar vergi öncesi mi yoksa sonrası mı? Sonuç; gelir vergisi, sosyal güvenlik primleri, emeklilik katkıları ve işle ilgili giderler öncesindeki brüt tutardır. Elinize geçen net gelir bundan daha düşük olacaktır. Türkiye'de gelir vergisi, SGK primi ve damga vergisi gibi kesintiler kendi oranlarına tabidir; bu nedenle örnekteki £ değerlerini yalnızca yöntem örneği olarak değerlendirin.
Yan haklar hesaba katılıyor mu? Hayır. Maaşlı bir pozisyon genellikle ücretli izin, emeklilik katkısı ve hastalık ücreti gibi günlük ücretin içermediği avantajlar sunar. Bu nedenle bir serbest çalışanın günlük ücretinin, eşdeğer bir maaşı karşılaması için çoğu zaman daha yüksek olması gerekir.