Borç Karşılama Oranı (DSCR) Nedir?
Borç Karşılama Oranı (DSCR – Debt Service Coverage Ratio), gelir getiren bir gayrimenkulün ya da işletmenin borç yükümlülüklerini faaliyet nakit akışından ne ölçüde karşılayabildiğini gösterir. Bu oran, özellikle ABD ve Avrupa'daki ticari gayrimenkul ve işletme kredilerinde bankalar tarafından geri ödeme riskini ölçmek için yaygın olarak kullanılır; Türkiye'de de kurumsal kredi değerlendirmelerinde benzer mantık geçerlidir. DSCR'nin 1,0'in üzerinde olması, borç yükümlülüğünden daha fazla gelir olduğu anlamına gelir; 1,0'in altındaysa nakit akışı borcu tam olarak karşılamaya yetmiyor demektir.
Bu Hesaplama Aracı Nasıl Kullanılır?
Yıllık Net İşletme Gelirinizi (NOI) girin — yani brüt gelirden işletme giderlerinin düşülmesiyle bulunan tutar; bu hesaba borç ödemeleri ve amortisman dahil edilmez. Ardından yıllık Toplam Borç Servisinizi girin — yani yıl içinde tüm krediler için ödenen anapara ve faiz tutarlarının toplamı. Araç bu iki değeri anında birbirine böler ve sonucu Güçlü, Yeterli veya Yetersiz olarak etiketler.
Formülün Açıklaması
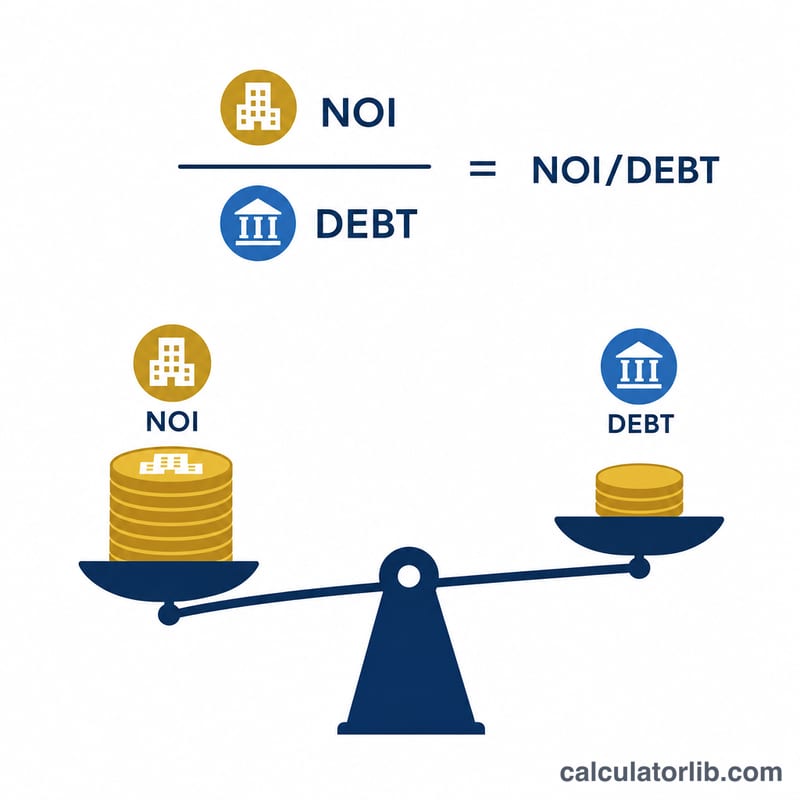
$$\text{DSCR} = \dfrac{\text{Net İşletme Geliri}}{\text{Toplam Borç Servisi}}$$ Örneğin bir gayrimenkulün NOI'si 120.000 $ ve yıllık borç servisi 100.000 $ ise, $$\text{DSCR} = 120.000 \div 100.000 = 1{,}20$$ olur. Bu, gayrimenkulün borcunu ödemek için gerekenden %20 daha fazla gelir ürettiği anlamına gelir.
Örnek Hesaplama
Diyelim ki NOI 150.000 $ ve yıllık borç servisi 100.000 $. Bu durumda $$\text{DSCR} = 150.000 \div 100.000 = 1{,}50$$ olur. Birçok kredi kuruluşu en az 1,20–1,25 arası bir oran ister; dolayısıyla 1,50'lik bir oran genellikle olumlu karşılanır.
DSCR Sonucunuzu Yorumlama
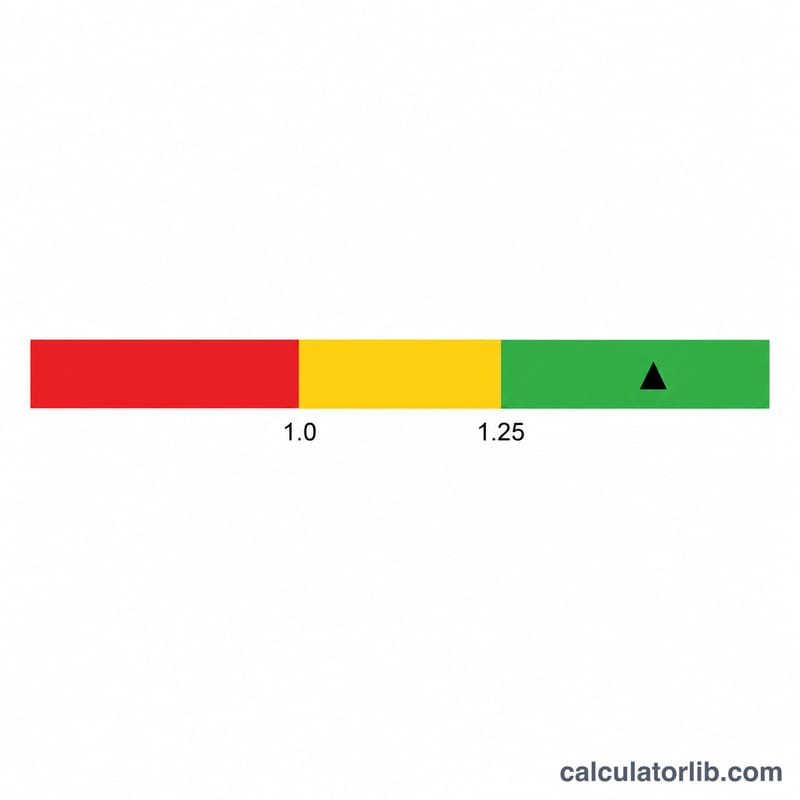
Borç Servis Karşılama Oranı (DSCR), bir mülkün veya işletmenin ürettiği geliri, ödemesi gereken borç ödemeleriyle karşılaştırır: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Toplam Borç Servisi} }\). 1,40 sonucu, gelirin yıllık borç ödemelerinin 1,40 katı olduğu anlamına gelir. Aşağıdaki aralıklar yaygın kullanılan pratik kurallardır, sabit standartlar değildir.
- 1,0'ın altında: NOI, borç servisini karşılamaz. Borç ödemelerinden sonra nakit akışı negatiftir, dolayısıyla açık rezervlerden, diğer gelirlerden veya sahibin cebinden karşılanmalıdır.
- Tam olarak 1,0: Başa baş noktası. NOI borç servisini tam olarak karşılar, geriye hiçbir şey kalmaz; boş daireler, onarımlar veya artan giderler için bir tampon yoktur.
- 1,0 ile 1,20 arası: Dar bir marj. Borç karşılanmaktadır, ancak gelirde küçük bir düşüş veya giderde küçük bir artış oranı 1,0'ın altına itebilir. Birçok kredi veren kurum bu aralığı zayıf görür.
- 1,20 ile 1,25 ve üzeri: Birçok kredi verenin asgari şartlarını belirlediği aralık. Bu seviyeye ulaşmak genellikle kabul edilebilir karşılama anlamına gelir, ancak onay garantisi değildir.
- 1,5 ve üzeri: Rahat bir tampon. Borç servisi riske girmeden önce gelir önemli ölçüde düşebilir; kredi verenler bunu genellikle olumlu görür.
Eşikler kredi veren kuruma, mülk türüne (örneğin çok aileli konut ile perakende veya ofis) ve kredi programına göre değişir. Oran ayrıca yalnızca bir anlık görüntüdür: tamamen girdiğiniz NOI ve borç servisine bağlıdır. Kira, doluluk, giderler, faiz oranları veya kredi koşullarındaki değişiklikler sonucu değiştirir. Bunu genel bilgi olarak kullanın, kişisel finansal tavsiye olarak değil.
Tipik Kredi Veren DSCR Gereksinimleri
Tablo, sıkça belirtilen asgari DSCR düzeylerini göstermektedir. Bunlar yalnızca tipik aralıklardır; gerçek gereksinimler kredi veren kuruma, mülke, borçluya ve piyasa koşullarına göre değişir ve kredi veren kurumla teyit edilmelidir.
| Kredi türü | Sıkça belirtilen asgari DSCR |
|---|---|
| Geleneksel ticari gayrimenkul kredileri | ~1,20 ile 1,25 |
| SBA 7(a) kredileri (Amerika Birleşik Devletleri) | ~1,15 ile 1,25 |
| Çok aileli konut kurumsal kredileri (Fannie Mae / Freddie Mac, Amerika Birleşik Devletleri) | ~1,25 |
| DSCR yatırımcı kiralama kredileri | ~1,0 ile 1,25 |
Bazı kredi verenler, daha riskli mülk türlerinde veya borçlunun kredi geçmişi ya da deneyimi zayıf olduğunda daha yüksek oranlar isteyebilir. Diğerleri, daha büyük bir peşinat gibi telafi edici faktörler varsa daha düşük oranları kabul edebilir. Her zaman belirli kredi veren kurumun veya programın güncel değerlendirme kurallarını kontrol edin.
Temel Terimler: NOI, Borç Servisi ve İlgili Terimler
- Brüt İşletme Geliri
- Kira ve diğer mülk gelirleri gibi faaliyetlerden elde edilen toplam gelir; genellikle boşluk ve tahsilat kayıpları düşüldükten sonra.
- İşletme Giderleri
- Mülkü veya işletmeyi işletmenin yinelenen maliyetleri; emlak vergileri, sigorta, bakım, kamu hizmetleri, yönetim ücretleri ve personel maaşları gibi.
- Net İşletme Geliri (NOI)
- Brüt işletme geliri eksi işletme giderleri: \(\text{NOI} = \text{Brüt İşletme Geliri} - \text{İşletme Giderleri}\). NOI; borç ödemelerini (anapara ve faiz), amortismanı ve gelir vergilerini hariç tutar.
- Toplam Borç Servisi
- Dönem içinde vadesi gelen tüm planlı kredi ödemeleri; normalde, servis edilen her kredi için yıllık anapara artı faiz. NOI ile aynı dönemi (genellikle bir yıl) kullanın.
- FAVÖK ve NOI
- FAVÖK (faiz, vergi, amortisman ve itfa öncesi kazanç), genellikle faaliyet gösteren şirketler için kullanılan işletme düzeyinde bir kâr ölçüsüdür. NOI ise esas olarak gayrimenkulde kullanılan mülk düzeyinde bir ölçüdür. İkisi de faiz, vergi ve amortismanı hariç tutar, ancak sahip maaşı veya sermaye giderleri gibi kalemleri farklı ele alabilirler.
- Küresel DSCR
- Borçlunun tüm gelirini (işletme ve kişisel) birleştirip tüm borç yükümlülükleriyle (işletme ve kişisel) karşılaştıran daha geniş bir orandır. Kredi verenler bunu küçük işletme ve işletme sahibinin yönettiği krediler için kullanabilir.
Sıkça Sorulan Sorular
İyi bir DSCR kaç olmalı? Kredi kuruluşları genellikle 1,25 ve üzerini tercih eder; ancak bu eşik kredi türüne ve risk iştahına göre değişebilir.
DSCR'nin 1,0'in altında olması ne anlama gelir? Gelirin borç ödemelerini tam olarak karşılamadığını, yani nakit akışı açığı ve daha yüksek temerrüt riski bulunduğunu gösterir.
NOI'ye borç ödemeleri dahil edilmeli mi? Hayır. NOI, borç servisi ve gelir vergileri düşülmeden önce hesaplanır; dolayısıyla borç ödemeleri yalnızca paydada yer alır.