डेट सर्विस कवरेज रेशियो क्या है?
डेट सर्विस कवरेज रेशियो (DSCR) यह बताता है कि कोई आय देने वाली प्रॉपर्टी या बिज़नेस अपने ऑपरेटिंग कैश फ्लो से कर्ज़ की किस्तें कितनी आसानी से चुका सकता है। कमर्शियल रियल एस्टेट और बिज़नेस लोन में लेंडर इसका खूब इस्तेमाल करते हैं ताकि कर्ज़ चुकाने के जोखिम का अंदाज़ा लगाया जा सके। 1.0 से ज़्यादा DSCR का मतलब है कि देय कर्ज़ की तुलना में आय अधिक है; 1.0 से कम का मतलब है कि कैश फ्लो कर्ज़ को पूरी तरह कवर करने के लिए काफी नहीं है। (ध्यान दें: यह ढाँचा मुख्य रूप से अमेरिकी कमर्शियल लेंडिंग में प्रचलित है, पर इसका सिद्धांत भारत समेत हर जगह लागू होता है — सिर्फ़ लेंडर की न्यूनतम शर्तें अलग-अलग हो सकती हैं।)
इस कैलकुलेटर का इस्तेमाल कैसे करें
अपनी सालाना नेट ऑपरेटिंग इनकम (NOI) भरें — यानी कुल आय में से ऑपरेटिंग खर्चे घटाकर बची रकम, जिसमें कर्ज़ की किस्तें और डेप्रिसिएशन शामिल नहीं होते। इसके बाद अपनी सालाना कुल डेट सर्विस भरें — यानी साल भर में सभी लोन पर चुकाए जाने वाले मूलधन और ब्याज का जोड़। कैलकुलेटर तुरंत इन दोनों को भाग देकर नतीजे को मज़बूत (Strong), पर्याप्त (Adequate) या अपर्याप्त (Insufficient) के रूप में दिखा देता है।
फ़ॉर्मूला समझें
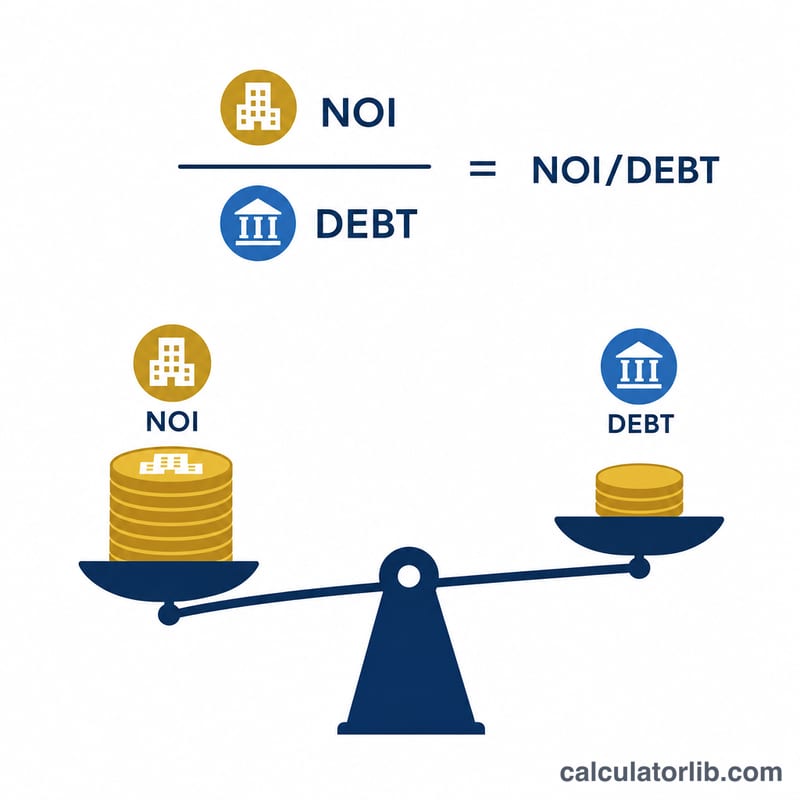
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$ मान लीजिए किसी प्रॉपर्टी की NOI $120,000 है और उस पर सालाना डेट सर्विस $100,000 है, तो $$\text{DSCR} = \frac{120{,}000}{100{,}000} = 1.20$$ होगा। इसका मतलब है कि प्रॉपर्टी अपने कर्ज़ चुकाने के लिए ज़रूरी रकम से 20% ज़्यादा आय पैदा कर रही है।
हल किया हुआ उदाहरण
मान लीजिए NOI $150,000 है और सालाना डेट सर्विस $100,000 है। तब $$\text{DSCR} = \frac{150{,}000}{100{,}000} = 1.50$$ कई लेंडर कम से कम 1.20–1.25 का DSCR माँगते हैं, इसलिए 1.50 का अनुपात आमतौर पर अच्छा माना जाएगा।
आपके DSCR परिणाम की व्याख्या
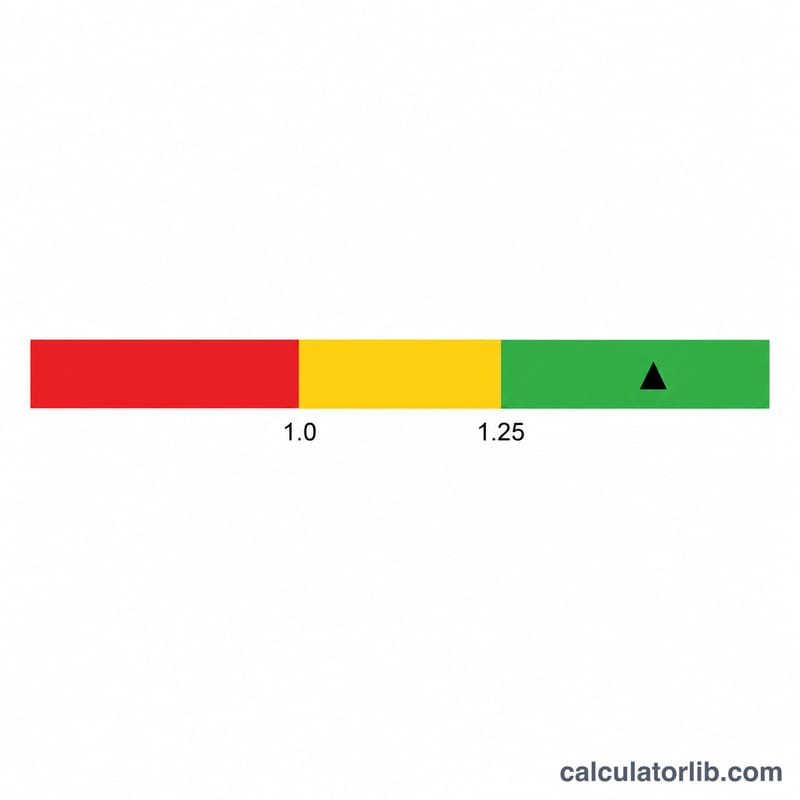
ऋण सेवा कवरेज अनुपात (Debt Service Coverage Ratio) किसी संपत्ति या व्यवसाय द्वारा उत्पन्न आय की तुलना उन ऋण भुगतानों से करता है जिन्हें उसे पूरा करना है: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{कुल ऋण सेवा} }\)। 1.40 का परिणाम का अर्थ है कि आय वार्षिक ऋण भुगतानों से 1.40 गुना है। नीचे दी गई श्रेणियाँ सामान्य व्यावहारिक नियम हैं, निश्चित मानक नहीं।
- 1.0 से कम: NOI ऋण सेवा को पूरा नहीं करता। ऋण भुगतान के बाद नकदी प्रवाह ऋणात्मक होता है, इसलिए कमी को रिज़र्व, अन्य आय या मालिक की जेब से पूरा करना पड़ेगा।
- ठीक 1.0: ब्रेक-ईवन। NOI ऋण सेवा को बिना किसी अतिरिक्त बचत के पूरा करता है, इसलिए खाली इकाइयों, मरम्मत या बढ़ते खर्चों के लिए कोई गुंजाइश नहीं होती।
- 1.0 से 1.20: पतला मार्जिन। ऋण कवर है,但 आय में मामूली गिरावट या लागत में वृद्धि अनुपात को 1.0 से नीचे ले जा सकती है। कई ऋणदाता इस सीमा को कमज़ोर मानते हैं।
- 1.20 से 1.25 और उससे अधिक: वह सीमा जहाँ कई ऋणदाता अपनी न्यूनतम आवश्यकताएँ तय करते हैं। इसे पूरा करना आम तौर पर स्वीकार्य कवरेज का संकेत देता है, हालाँकि यह स्वीकृति की गारंटी नहीं है।
- 1.5 और उससे अधिक: एक आरामदायक गद्दी। ऋण सेवा जोखिम में पड़ने से पहले आय में उल्लेखनीय गिरावट हो सकती है, जिसे ऋणदाता आम तौर पर अनुकूल मानते हैं।
सीमाएँ ऋणदाता, संपत्ति के प्रकार (उदाहरण के लिए मल्टीफ़ैमिली बनाम रिटेल या ऑफ़िस) और ऋण कार्यक्रम के अनुसार अलग होती हैं। यह अनुपात केवल एक स्नैपशॉट है: यह पूरी तरह आपके दर्ज किए गए NOI और ऋण सेवा पर निर्भर करता है। किराए, अधिभोग, खर्चों, ब्याज दरों या ऋण शर्तों में बदलाव से परिणाम बदल जाएगा। इसे सामान्य जानकारी के रूप में लें, व्यक्तिगत वित्तीय सलाह के रूप में नहीं।
विशिष्ट ऋणदाता DSCR आवश्यकताएँ
तालिका में आमतौर पर उद्धृत न्यूनतम DSCR स्तर दिखाए गए हैं। ये केवल विशिष्ट सीमाएँ हैं; वास्तविक आवश्यकताएँ ऋणदाता, संपत्ति, उधारकर्ता और बाज़ार की स्थितियों के अनुसार अलग होती हैं, और इनकी पुष्टि ऋणदाता से की जानी चाहिए।
| ऋण प्रकार | आमतौर पर उद्धृत न्यूनतम DSCR |
|---|---|
| पारंपरिक वाणिज्यिक अचल संपत्ति ऋण | ~1.20 से 1.25 |
| SBA 7(a) ऋण (संयुक्त राज्य अमेरिका) | ~1.15 से 1.25 |
| मल्टीफ़ैमिली एजेंसी ऋण (Fannie Mae / Freddie Mac, संयुक्त राज्य अमेरिका) | ~1.25 |
| DSCR निवेशक किराया ऋण | ~1.0 से 1.25 |
कुछ ऋणदाता जोखिम भरी संपत्ति प्रकारों पर या जब उधारकर्ता की क्रेडिट या अनुभव कमज़ोर हो, तब उच्च अनुपात माँग सकते हैं। अन्य बड़े डाउन पेमेंट जैसे प्रतिपूरक कारकों के साथ कम अनुपात स्वीकार कर सकते हैं। हमेशा संबंधित ऋणदाता या कार्यक्रम के वर्तमान अंडरराइटिंग दिशानिर्देश जाँचें।
मुख्य शब्द: NOI, ऋण सेवा और संबंधित शब्द
- सकल परिचालन आय
- परिचालन से कुल आय, जैसे किराए और संपत्ति से अन्य आय, आमतौर पर रिक्ति और संग्रह हानि घटाने के बाद।
- परिचालन व्यय
- संपत्ति या व्यवसाय चलाने की आवर्ती लागतें, जैसे संपत्ति कर, बीमा, रखरखाव, उपयोगिताएँ, प्रबंधन शुल्क और वेतन।
- शुद्ध परिचालन आय (NOI)
- सकल परिचालन आय घटाकर परिचालन व्यय: \(\text{NOI} = \text{सकल परिचालन आय} - \text{परिचालन व्यय}\)। NOI में ऋण भुगतान (मूलधन और ब्याज), मूल्यह्रास और आयकर शामिल नहीं होते।
- कुल ऋण सेवा
- अवधि में देय सभी निर्धारित ऋण भुगतान, आमतौर पर हर सेवित ऋण पर वार्षिक मूलधन और ब्याज। NOI के समान अवधि (आमतौर पर एक वर्ष) का उपयोग करें।
- EBITDA बनाम NOI
- EBITDA (ब्याज, कर, मूल्यह्रास और परिशोधन से पहले की कमाई) एक व्यवसाय-स्तरीय लाभ माप है, जो आमतौर पर परिचालन कंपनियों के लिए उपयोग होता है। NOI एक संपत्ति-स्तरीय माप है, जो मुख्य रूप से अचल संपत्ति में उपयोग होता है। दोनों ब्याज, कर और मूल्यह्रास को बाहर रखते हैं, लेकिन वे मालिक के वेतन या पूंजीगत लागतों जैसी मदों को अलग तरह से मान सकते हैं।
- ग्लोबल DSCR
- एक व्यापक अनुपात जो उधारकर्ता की सभी आय (व्यावसायिक और व्यक्तिगत) को मिलाकर उसकी सभी ऋण देनदारियों, व्यावसायिक और व्यक्तिगत, से तुलना करता है। ऋणदाता इसका उपयोग छोटे व्यवसाय और स्वामी-संचालित ऋणों के लिए कर सकते हैं।
अक्सर पूछे जाने वाले सवाल
अच्छा DSCR कितना होता है? ज़्यादातर लेंडर 1.25 या उससे ज़्यादा चाहते हैं, हालाँकि लोन के प्रकार और जोखिम के हिसाब से शर्तें बदलती रहती हैं।
1.0 से कम DSCR का क्या मतलब है? इसका मतलब है कि आय से कर्ज़ की किस्तें पूरी तरह नहीं चुकाई जा सकतीं — यानी कैश फ्लो की कमी और डिफ़ॉल्ट का ज़्यादा जोखिम।
क्या NOI में कर्ज़ की किस्तें शामिल होनी चाहिए? नहीं। NOI की गणना कर्ज़ की किस्तों और इनकम टैक्स से पहले की जाती है, इसलिए कर्ज़ की किस्तें सिर्फ़ हर (denominator) में ही रहती हैं।