부채상환계수(DSCR)란?
부채상환계수(DSCR, Debt Service Coverage Ratio)는 수익형 부동산이나 사업체가 영업현금흐름으로 부채를 얼마나 잘 감당할 수 있는지를 나타내는 지표입니다. 미국 등 해외 상업용 부동산·사업자 대출 심사에서 상환 위험을 가늠하는 핵심 기준으로 널리 쓰입니다. DSCR이 1.0보다 크면 상환해야 할 부채보다 벌어들이는 소득이 더 많다는 뜻이고, 1.0 미만이면 현금흐름만으로는 부채를 전부 갚기에 부족하다는 의미입니다. (국내 금융기관의 심사 기준이나 명칭은 이와 다를 수 있으니 실제 대출 시에는 해당 기관의 기준을 확인하세요.)
계산기 사용 방법
먼저 연간 순영업소득(NOI)을 입력하세요. 순영업소득은 총수입에서 영업비용을 뺀 금액으로, 부채상환액과 감가상각비는 제외합니다. 그다음 연간 총부채상환액을 입력합니다. 이는 한 해 동안 모든 대출에 대해 갚는 원금과 이자를 합한 금액입니다. 계산기는 두 값을 즉시 나누어 결과를 양호(Strong)·적정(Adequate)·부족(Insufficient)으로 표시합니다.
계산 공식 풀이
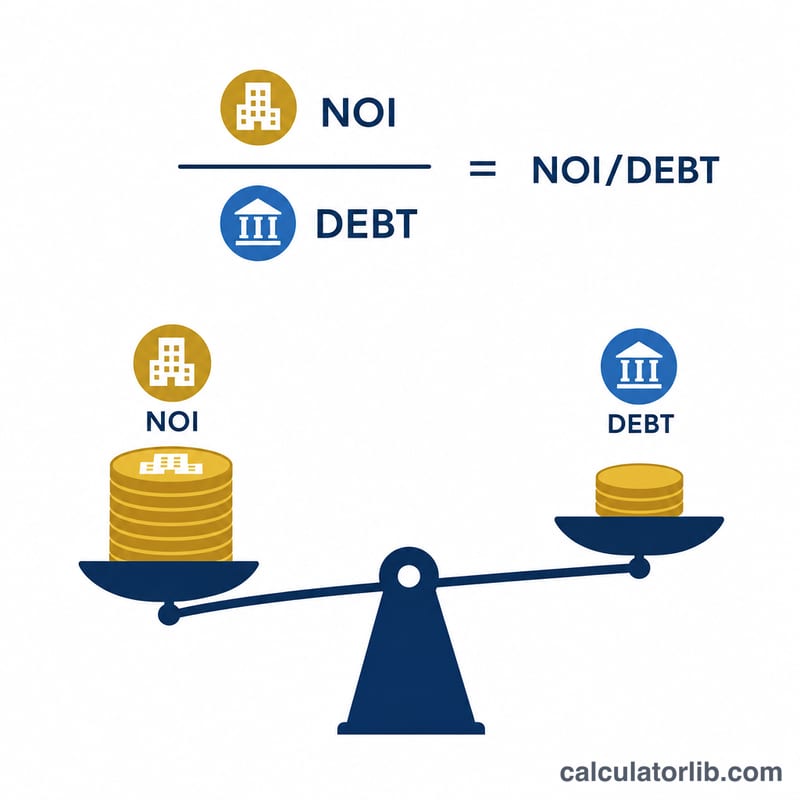
$$\text{DSCR} = \dfrac{\text{순영업소득}}{\text{총부채상환액}}$$ 예를 들어 어떤 부동산의 NOI가 $120,000이고 연간 부채상환액이 $100,000이라면, DSCR은 $$\text{DSCR} = \frac{120{,}000}{100{,}000} = 1.20$$ 입니다. 즉, 이 부동산은 부채를 갚는 데 필요한 금액보다 20% 더 많은 소득을 창출한다는 뜻입니다.
실전 예시
NOI가 $150,000이고 연간 부채상환액이 $100,000이라고 가정해 봅시다. $$\text{DSCR} = \frac{150{,}000}{100{,}000} = 1.50$$ 입니다. 많은 대출기관이 최소 1.20~1.25를 요구하므로, 1.50이라는 비율은 대체로 긍정적으로 평가됩니다.
DSCR 결과 해석하기
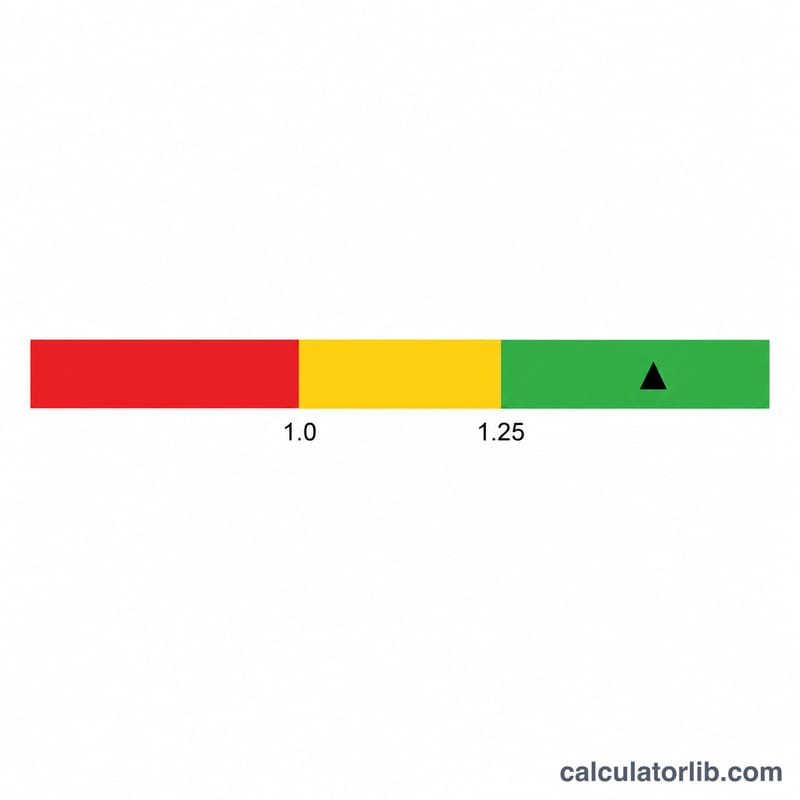
부채상환비율(DSCR)은 부동산이나 사업체가 창출하는 소득을 반드시 갚아야 하는 부채 상환액과 비교합니다: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Total Debt Service} }\). 결과가 1.40이면 소득이 연간 부채 상환액의 1.40배라는 뜻입니다. 아래 구간은 일반적으로 통용되는 경험적 기준이며, 고정된 표준은 아닙니다.
- 1.0 미만: NOI가 부채 상환액을 감당하지 못합니다. 부채 상환 후 현금흐름이 마이너스이므로, 부족분은 적립금, 다른 소득 또는 소유자의 자금으로 메워야 합니다.
- 정확히 1.0: 손익분기점입니다. NOI가 부채 상환액을 간신히 충당하고 남는 것이 없어, 공실, 수리비 또는 비용 상승에 대비할 여유가 없습니다.
- 1.0~1.20: 여유가 얼마 없는 구간입니다. 부채는 감당되지만, 소득이 조금만 줄거나 비용이 조금만 늘어도 비율이 1.0 아래로 떨어질 수 있습니다. 많은 대출기관은 이 구간을 취약하다고 봅니다.
- 1.20~1.25 이상: 많은 대출기관이 최소 요건으로 설정하는 구간입니다. 이 수준을 충족하면 일반적으로 적정한 상환 여력이 있다는 신호이지만, 대출 승인을 보장하지는 않습니다.
- 1.5 이상: 여유 있는 완충 구간입니다. 소득이 상당히 줄어들어도 부채 상환에 위험이 생기기까지 시간이 있으며, 대출기관은 보통 이를 긍정적으로 평가합니다.
기준은 대출기관, 부동산 유형(예: 다가구 주택 대 소매 또는 사무용 부동산), 대출 상품에 따라 다릅니다. 또한 이 비율은 특정 시점의 스냅숏일 뿐이며, 입력한 NOI와 부채 상환액에 전적으로 좌우됩니다. 임대료, 공실률, 비용, 금리 또는 대출 조건이 바뀌면 결과도 달라집니다. 이 내용은 일반적인 정보이며 개인 재무 자문이 아닙니다.
일반적인 대출기관의 DSCR 요건
아래 표는 흔히 인용되는 최소 DSCR 수준을 보여줍니다. 이는 어디까지나 일반적인 범위이며, 실제 요건은 대출기관, 부동산, 차입자 및 시장 상황에 따라 다르므로 대출기관에 직접 확인해야 합니다.
| 대출 유형 | 흔히 인용되는 최소 DSCR |
|---|---|
| 일반 상업용 부동산 대출 | ~1.20~1.25 |
| SBA 7(a) 대출 (미국) | ~1.15~1.25 |
| 다가구 기관 대출 (Fannie Mae / Freddie Mac, 미국) | ~1.25 |
| DSCR 투자용 임대 대출 | ~1.0~1.25 |
위험도가 높은 부동산 유형이거나 차입자의 신용 또는 경험이 부족한 경우, 대출기관은 더 높은 비율을 요구하기도 합니다. 반대로 더 많은 계약금 등 보완 요소가 있으면 더 낮은 비율도 수용할 수 있습니다. 항상 해당 대출기관 또는 상품의 최신 심사 기준을 확인하십시오.
핵심 용어: NOI, 부채 상환액 및 관련 용어
- 총 영업소득 (Gross Operating Income)
- 임대료 및 기타 부동산 소득 등 영업에서 발생한 총소득으로, 보통 공실 및 미수금 손실을 차감한 후의 금액입니다.
- 영업비용 (Operating Expenses)
- 재산세, 보험료, 유지보수비, 공과금, 관리수수료, 인건비 등 부동산이나 사업을 운영하는 데 반복적으로 드는 비용입니다.
- 순영업소득 (Net Operating Income, NOI)
- 총 영업소득에서 영업비용을 뺀 금액입니다: \(\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}\). NOI에는 부채 상환액(원금 및 이자), 감가상각비, 소득세가 포함되지 않습니다.
- 총 부채 상환액 (Total Debt Service)
- 해당 기간에 지급 예정된 모든 대출 상환금으로, 보통 담보 대출 전체에 대한 연간 원금과 이자의 합계입니다. NOI와 같은 기간(보통 1년)을 사용해야 합니다.
- EBITDA 대 NOI
- EBITDA(이자, 세금, 감가상각비 및 무형자산 상각 전 이익)는 사업체 수준의 수익성 지표로, 주로 영업 기업에 사용됩니다. NOI는 부동산 수준의 지표로, 주로 부동산 분야에서 사용됩니다. 둘 다 이자, 세금, 감가상각비를 제외하지만, 소유자 보수나 자본적 지출 같은 항목은 다르게 처리할 수 있습니다.
- 글로벌 DSCR (Global DSCR)
- 차입자의 모든 소득(사업 및 개인)을 합산하여 사업 및 개인의 모든 부채 의무와 비교하는 보다 포괄적인 비율입니다. 대출기관은 소규모 사업자 및 소유 경영인 대출에 이를 사용하기도 합니다.
자주 묻는 질문
DSCR은 어느 정도면 좋은가요? 대출기관은 보통 1.25 이상을 선호하지만, 대출 유형과 위험 성향에 따라 요구 수준은 달라집니다.
DSCR이 1.0 미만이면 무슨 뜻인가요? 소득으로 부채상환액을 전부 감당하지 못한다는 뜻으로, 현금흐름 부족과 더 높은 부도 위험을 나타냅니다.
순영업소득(NOI)에 부채상환액을 포함해야 하나요? 아니요. NOI는 부채상환액과 소득세를 빼기 전에 계산하므로, 부채상환액은 분모에만 들어갑니다.