Что такое коэффициент покрытия долга (DSCR)?
Коэффициент покрытия долга — DSCR (Debt Service Coverage Ratio) — показывает, насколько доходная недвижимость или бизнес способны обслуживать свои долговые обязательства за счёт операционного денежного потока. На него активно опираются банки и кредиторы в сфере коммерческой недвижимости и бизнес-кредитования, оценивая риск невозврата. Значение DSCR выше 1,0 означает, что дохода больше, чем сумма платежей по долгу; ниже 1,0 — денежного потока не хватает, чтобы полностью покрыть долг. Это англоязычный показатель западной кредитной практики; в России банки используют похожие коэффициенты долговой нагрузки, но конкретные требования и методики расчёта могут отличаться.
Как пользоваться калькулятором
Введите годовой чистый операционный доход (NOI) — выручку за вычетом операционных расходов, но без учёта платежей по кредитам и амортизации. Затем укажите годовые выплаты по долгу — сумму основного долга и процентов по всем кредитам за год. Калькулятор мгновенно разделит одно на другое и оценит результат как «высокий», «достаточный» или «недостаточный».
Формула простыми словами
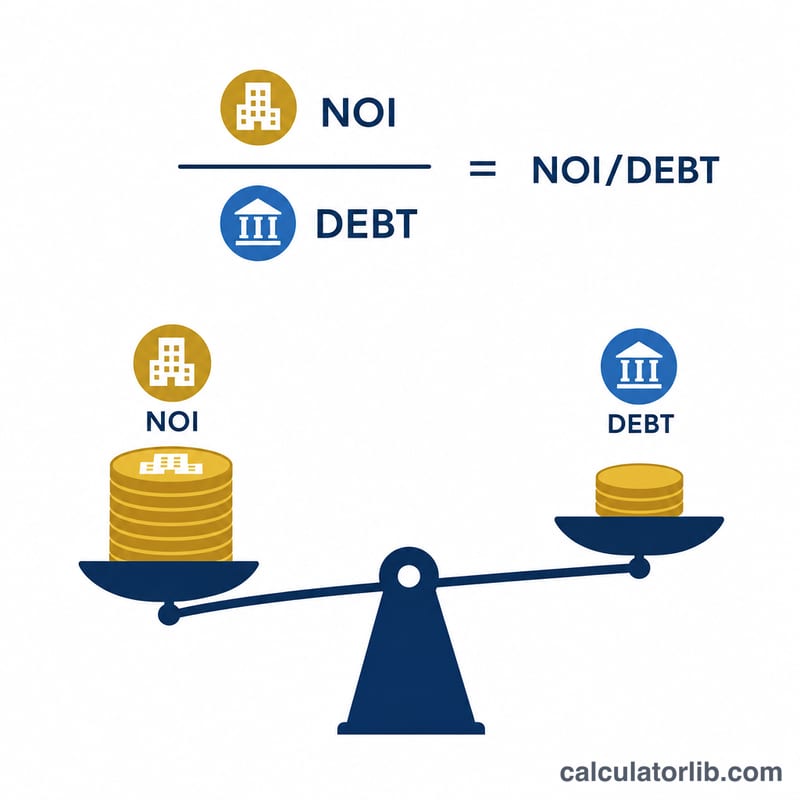
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$ Если объект приносит NOI в размере 120 000 $, а платежи по долгу за год составляют 100 000 $, то \(\text{DSCR} = 120\,000 \div 100\,000 = 1{,}20\). Это значит, что объект генерирует на 20% больше дохода, чем нужно для обслуживания долга.
Разбор на примере
Допустим, NOI равен 150 000 $, а годовые выплаты по долгу — 100 000 $. Тогда $$\text{DSCR} = 150\,000 \div 100\,000 = 1{,}50.$$ Многие кредиторы требуют минимум 1,20–1,25, поэтому показатель 1,50, как правило, оценивается положительно.
Частые вопросы
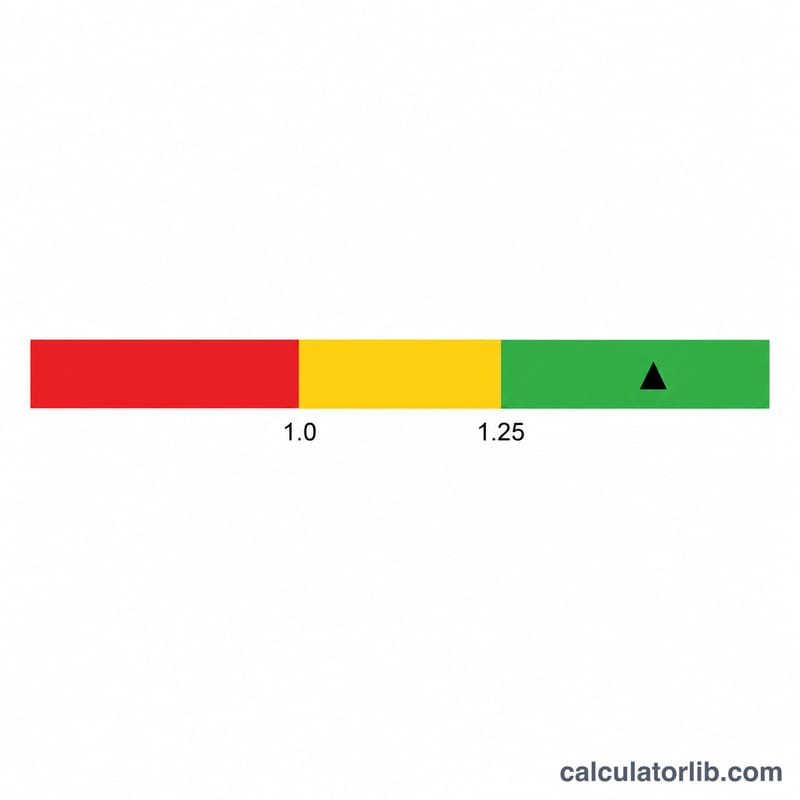
Какой DSCR считается хорошим? Обычно кредиторы хотят видеть 1,25 и выше, хотя требования зависят от типа займа и готовности банка к риску.
Что означает DSCR ниже 1,0? Доход не покрывает платежи по долгу полностью — это сигнал о нехватке денежного потока и повышенном риске дефолта.
Нужно ли включать платежи по долгу в NOI? Нет. NOI считается до обслуживания долга и налога на прибыль, поэтому выплаты по долгу остаются только в знаменателе.
Интерпретация вашего результата DSCR
Коэффициент покрытия обслуживания долга (DSCR) сравнивает доход, который приносит недвижимость или бизнес, с платежами по долгу, которые он должен покрывать: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Общий платёж по долгу} }\). Результат 1,40 означает, что доход в 1,40 раза превышает годовые платежи по долгу. Приведённые ниже диапазоны являются распространёнными практическими ориентирами, а не фиксированными стандартами.
- Ниже 1,0: NOI не покрывает обслуживание долга. После платежей по долгу денежный поток отрицательный, поэтому недостаток должен покрываться за счёт резервов, другого дохода или средств владельца.
- Ровно 1,0: Точка безубыточности. NOI покрывает обслуживание долга без остатка, поэтому нет запаса на простои, ремонт или рост расходов.
- От 1,0 до 1,20: Тонкая маржа. Долг покрыт, но умеренное снижение дохода или рост расходов может опустить коэффициент ниже 1,0. Многие кредиторы считают этот диапазон слабым.
- От 1,20 до 1,25 и выше: Диапазон, в котором многие кредиторы устанавливают минимальные требования. Его выполнение обычно говорит о приемлемом покрытии, однако это не гарантия одобрения.
- 1,5 и выше: Комфортный запас. Доход может заметно снизиться, прежде чем обслуживание долга окажется под угрозой, что кредиторы обычно оценивают положительно.
Пороговые значения различаются в зависимости от кредитора, типа недвижимости (например, многоквартирная или торговая либо офисная) и кредитной программы. Коэффициент также является лишь моментальным снимком: он полностью зависит от введённых вами NOI и обслуживания долга. Изменения арендной платы, заполняемости, расходов, процентных ставок или условий кредита повлияют на результат. Используйте это как общую информацию, а не как персональную финансовую консультацию.
Типичные требования кредиторов к DSCR
В таблице приведены обычно упоминаемые минимальные уровни DSCR. Это лишь типичные диапазоны; фактические требования зависят от кредитора, объекта, заёмщика и рыночных условий и должны уточняться у кредитора.
| Тип кредита | Обычно упоминаемый минимальный DSCR |
|---|---|
| Обычные коммерческие кредиты на недвижимость | ~1,20 до 1,25 |
| Кредиты SBA 7(a) (США) | ~1,15 до 1,25 |
| Кредиты агентств на многоквартирную недвижимость (Fannie Mae / Freddie Mac, США) | ~1,25 |
| Кредиты инвесторам на аренду по DSCR | ~1,0 до 1,25 |
Некоторые кредиторы требуют более высоких коэффициентов для более рискованных типов объектов или когда кредитная история или опыт заёмщика слабее. Другие могут принять более низкие коэффициенты при наличии компенсирующих факторов, например более крупного первоначального взноса. Всегда проверяйте действующие правила андеррайтинга конкретного кредитора или программы.
Ключевые термины: NOI, обслуживание долга и связанные понятия
- Валовой операционный доход
- Общий доход от деятельности, например арендные платежи и другие доходы от недвижимости, обычно после вычета потерь от простоев и неуплаты.
- Операционные расходы
- Регулярные затраты на эксплуатацию недвижимости или бизнеса, например налоги на имущество, страхование, техническое обслуживание, коммунальные услуги, комиссии управляющим и фонд оплаты труда.
- Чистый операционный доход (NOI)
- Валовой операционный доход минус операционные расходы: \(\text{NOI} = \text{Валовой операционный доход} - \text{Операционные расходы}\). NOI не включает платежи по долгу (основной долг и проценты), амортизацию и налоги на доход.
- Общий платёж по долгу
- Все запланированные платежи по кредитам за период, обычно годовые основной долг плюс проценты по каждому обслуживаемому кредиту. Используйте тот же период (обычно один год), что и для NOI.
- EBITDA и NOI
- EBITDA (прибыль до вычета процентов, налогов, амортизации и износа) — показатель прибыли на уровне бизнеса, обычно используемый для операционных компаний. NOI — показатель на уровне объекта, в основном применяемый в сфере недвижимости. Оба показателя исключают проценты, налоги и амортизацию, но по-разному могут учитывать такие статьи, как вознаграждение владельца или капитальные затраты.
- Глобальный DSCR
- Более широкий коэффициент, который объединяет весь доход заёмщика (от бизнеса и личный) и сравнивает его со всеми долговыми обязательствами, бизнес-обязательствами и личными. Кредиторы могут использовать его для кредитов малому бизнесу и владельцам, управляющим собственным делом.