DSCR(債務返済能力比率)とは?
DSCR(Debt Service Coverage Ratio/デット・サービス・カバレッジ・レシオ)は、収益不動産や事業が、営業キャッシュフローでどれだけ無理なく借入金を返済できるかを示す指標です。欧米の商業用不動産融資や事業融資では、返済リスクを見極める材料として金融機関が重視します。DSCRが1.0を超えていれば返済額より収益が上回っている状態、1.0を下回ると収益だけでは借入金を完全に返しきれない状態を意味します。なお、これは海外の商業用ローン審査で一般的に使われる考え方で、日本の融資審査では債務償還年数(借入金÷キャッシュフロー)など別の指標が用いられることも多い点に留意してください。
この計算ツールの使い方
まず、年間の純営業収益(NOI)を入力します。これは総収入から営業経費を差し引いた金額で、借入金の返済額や減価償却費は含めません。次に、年間の元利返済額(Total Debt Service)、つまりその年に支払うすべてのローンの元本と利息の合計を入力します。あとはツールが自動で割り算を行い、結果を「良好」「適正」「不足」のいずれかで判定します。
計算式の解説
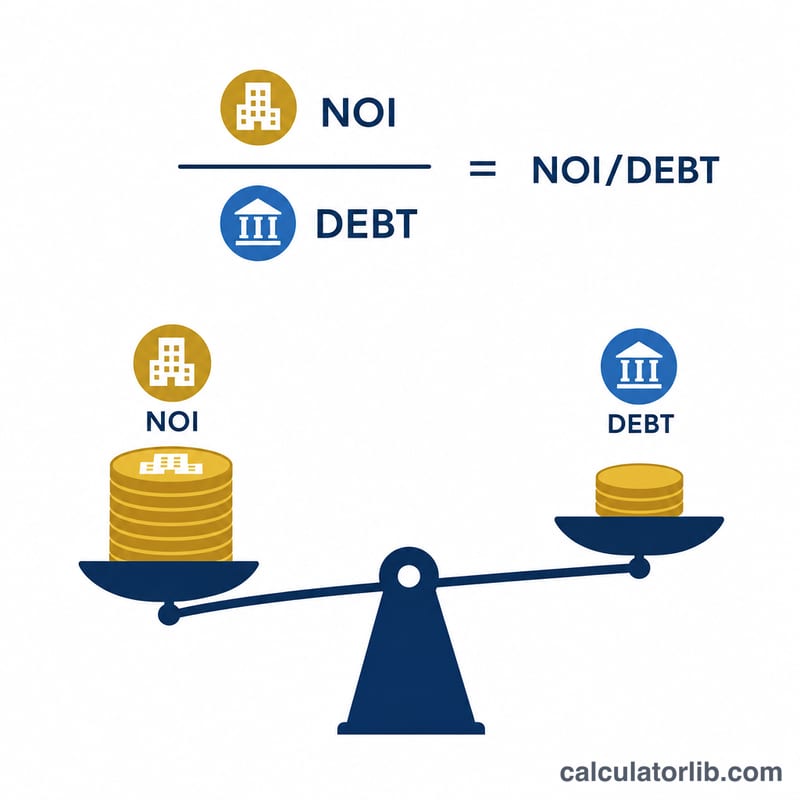
DSCR = 純営業収益 ÷ 元利返済額。
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$たとえば、ある物件のNOIが120,000ドルで、年間の元利返済額が100,000ドルの場合、DSCRは
$$120{,}000 \div 100{,}000 = 1.20$$となります。これは、返済に必要な額より20%多い収益を生み出していることを示します。
計算例
NOIが150,000ドル、年間の元利返済額が100,000ドルだとします。
$$\text{DSCR} = 150{,}000 \div 100{,}000 = 1.50$$多くの金融機関は最低でも1.20~1.25を求めるため、1.50という数値は一般に良好と評価されます。
DSCR結果の解釈
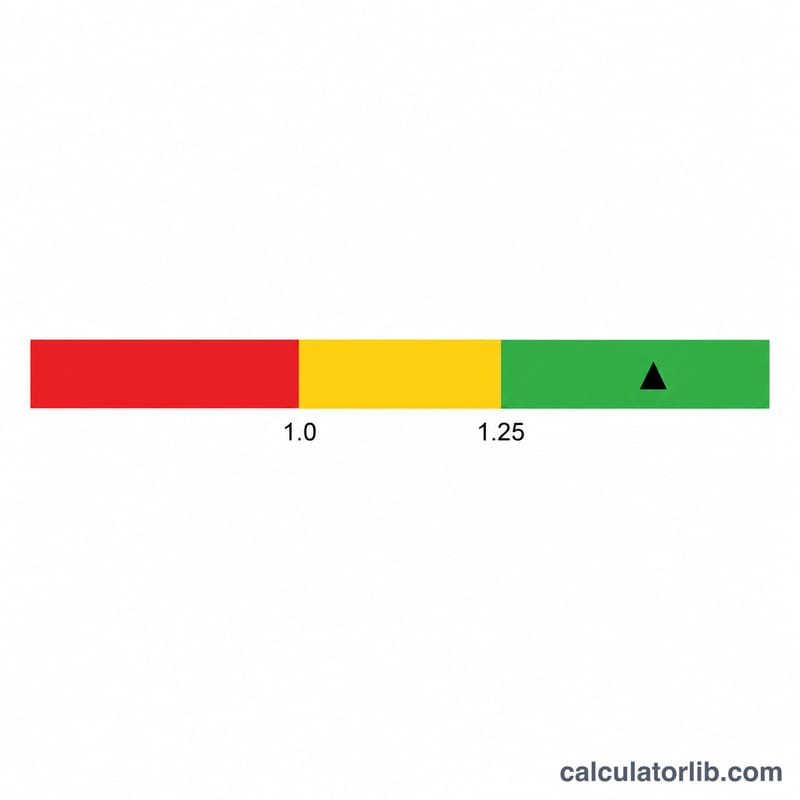
債務償還カバレッジ比率(DSCR)は、不動産や事業が生み出す収入と、支払わなければならない債務返済額を比較するものです:\(\text{DSCR} = \frac{ \text{NOI} }{ \text{Total Debt Service} }\)。結果が1.40であれば、収入が年間の債務返済額の1.40倍であることを意味します。以下の区分は一般的な目安であり、固定された基準ではありません。
- 1.0未満:NOIが債務返済額をカバーできていません。債務返済後はキャッシュフローがマイナスとなるため、不足分は準備金、他の収入、またはオーナーの自己資金で補う必要があります。
- ちょうど1.0:損益分岐点です。NOIで債務返済はまかなえますが、余剰はないため、空室、修繕費、経費の上昇に対する余裕はありません。
- 1.0から1.20:余裕の少ない水準です。債務はカバーされていますが、収入のわずかな減少や費用のわずかな増加によって、比率が1.0を下回る可能性があります。多くの貸し手は、この範囲を弱い水準と見なしています。
- 1.20から1.25以上:多くの貸し手が最低要件を設定する水準です。この水準を満たせば、一般的に適切なカバレッジがあると判断されますが、融資承認を保証するものではありません。
- 1.5以上:十分な余裕がある水準です。債務返済が危うくなる前に収入が大きく落ち込む可能性があり、貸し手は一般的に好意的に見ます。
基準は貸し手、物件の種類(例:集合住宅とリテールやオフィスの違い)、融資プログラムによって異なります。この比率はまた一時点のスナップショットにすぎず、入力したNOIと債務返済額に完全に依存します。家賃、稼働率、経費、金利、融資条件の変化によって結果は変わります。これは一般的な情報であり、個人の財務アドバイスではありません。
一般的な貸し手のDSCR要件
表は一般的に挙げられる最低DSCRの水準を示しています。これらはあくまで典型的な範囲であり、実際の要件は貸し手、物件、借り手、市場環境によって異なるため、必ず貸し手に確認してください。
| 融資の種類 | 一般的に挙げられる最低DSCR |
|---|---|
| 一般的な商業用不動産ローン | 約1.20から1.25 |
| SBA 7(a)ローン(米国) | 約1.15から1.25 |
| 集合住宅の政府機関ローン(Fannie Mae / Freddie Mac、米国) | 約1.25 |
| DSCR投資用賃貸ローン | 約1.0から1.25 |
貸し手によっては、リスクの高い物件タイプの場合や、借り手の信用力や経験が不足している場合に、より高い比率を求めることがあります。一方で、頭金を多く入れるなどの補完的要素があれば、より低い比率を受け入れる貸し手もあります。必ず、特定の貸し手またはプログラムの最新の審査基準を確認してください。
主要用語:NOI、債務返済額および関連用語
- 総営業収入
- 家賃やその他の物件収入など、事業運営から得られる総収入。通常、空室損失と回収不能額を差し引いた後の金額です。
- 営業費用
- 固定資産税、保険、修繕、光熱費、管理手数料、人件費など、物件または事業を運営するために継続的に発生する費用。
- 純営業利益(NOI)
- 総営業収入から営業費用を差し引いたもの:\(\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}\)。NOIには債務返済(元本と利息)、減価償却費、法人税や所得税は含まれません。
- 債務返済額(Total Debt Service)
- 対象期間に支払期日が到来するすべての約定ローン返済額。通常は、対象となるすべての借入に対する年間の元本と利息の合計です。NOIと同じ期間(通常は1年)を使用してください。
- EBITDAとNOIの違い
- EBITDA(支払利息・税金・減価償却費・償却費控除前利益)は事業レベルの利益指標で、主に事業会社で用いられます。NOIは物件レベルの指標で、主に不動産分野で用いられます。どちらも利息、税金、減価償却費を除外しますが、役員報酬や資本的支出などの項目の扱いは異なる場合があります。
- グローバルDSCR
- 借り手のすべての収入(事業および個人)を、すべての債務(事業および個人)と比較する、より広範な比率。中小企業やオーナー経営者向けの融資で貸し手が用いることがあります。
よくある質問
良いDSCRの目安は? 金融機関は1.25以上を求めるのが一般的ですが、ローンの種類やリスク許容度によって基準は変わります。
DSCRが1.0を下回るとどうなる? 収益が返済額を完全にはカバーできていない状態で、キャッシュフロー不足とデフォルト(債務不履行)リスクの高まりを示します。
NOIに借入金の返済額を含めるべき? いいえ。NOIは元利返済や法人税を差し引く前の数値です。返済額は分母(元利返済額)にのみ反映させます。