ما هي نسبة تغطية خدمة الدين؟
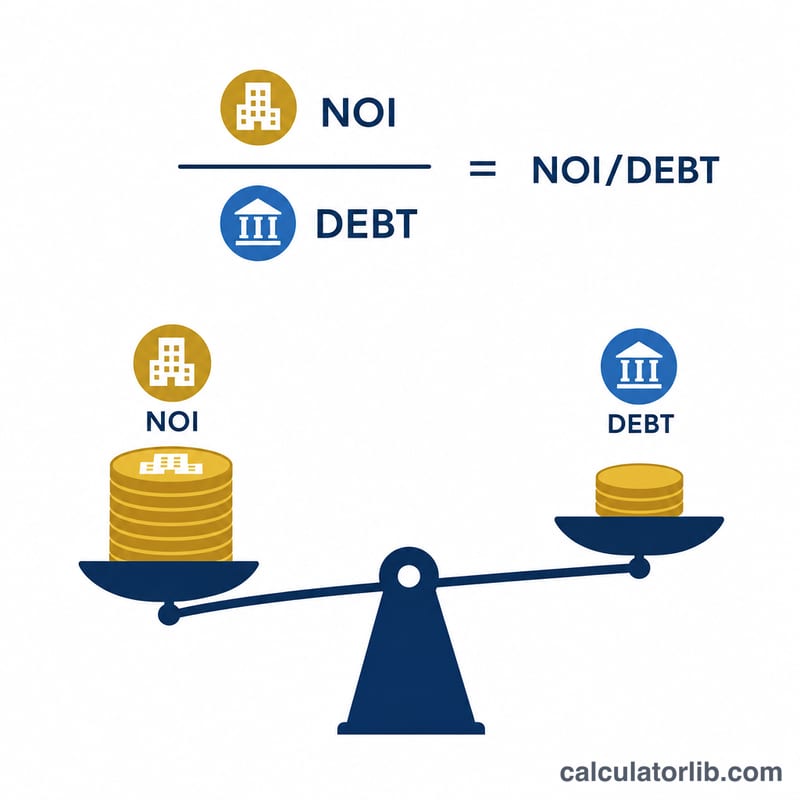
تقيس نسبة تغطية خدمة الدين (DSCR) مدى قدرة عقار مُدِرّ للدخل أو نشاط تجاري على الوفاء بالتزاماته من القروض اعتمادًا على التدفق النقدي التشغيلي. وتعتمد عليها جهات الإقراض بشكل كبير في تمويل العقارات التجارية والمشاريع لتقدير مخاطر السداد. فإذا تجاوزت النسبة 1.0 فهذا يعني أن الدخل يفوق الدين المستحق، أما إذا قلّت عن 1.0 فيعني ذلك أن التدفق النقدي غير كافٍ لتغطية الدين بالكامل.
كيفية استخدام الحاسبة
أدخِل صافي الدخل التشغيلي السنوي (NOI) — أي إجمالي الإيرادات مطروحًا منها المصروفات التشغيلية، مع استبعاد أقساط الدين والإهلاك. ثم أدخِل إجمالي خدمة الدين السنوية — وهو مجموع مدفوعات أصل القرض والفوائد على جميع القروض خلال السنة. تقوم الحاسبة فورًا بقسمة القيمتين وتصنّف النتيجة على أنها قوية أو مقبولة أو غير كافية.
شرح المعادلة
نسبة DSCR = صافي الدخل التشغيلي ÷ إجمالي خدمة الدين.
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$فإذا حقّق عقار صافي دخل تشغيلي قدره 120,000 دولار، وكانت خدمة الدين السنوية 100,000 دولار، فإن النسبة تساوي \(120{,}000 \div 100{,}000 = 1.20\). وهذا يعني أن العقار يدرّ دخلاً يزيد بنسبة 20% عمّا يلزم لسداد الدين.
مثال تطبيقي
لنفترض أن صافي الدخل التشغيلي 150,000 دولار، وأن خدمة الدين السنوية 100,000 دولار. عندئذٍ تكون النسبة:
$$\text{DSCR} = \dfrac{150{,}000}{100{,}000} = 1.50$$ولأن كثيرًا من جهات الإقراض تشترط حدًا أدنى يتراوح بين 1.20 و1.25، فإن نسبة 1.50 تُعدّ عمومًا نتيجة إيجابية ومطمئنة.
تفسير نتيجة نسبة تغطية خدمة الدين (DSCR) الخاصة بك
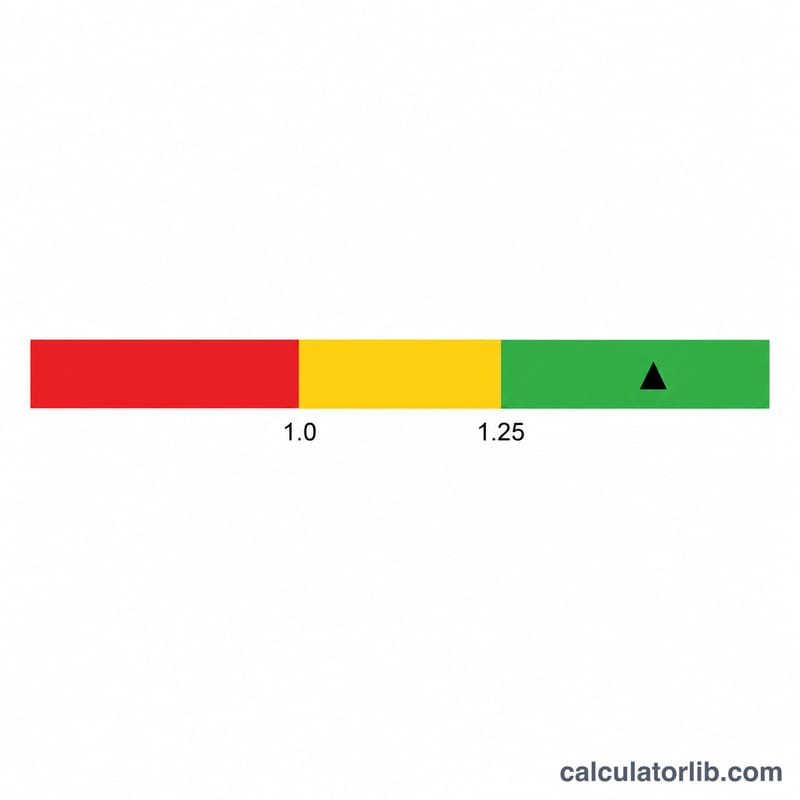
تقارن نسبة تغطية خدمة الدين (Debt Service Coverage Ratio) بين الدخل الذي يولده العقار أو النشاط التجاري ومدفوعات الدين التي يجب تغطيتها: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Total Debt Service} }\). تعني النتيجة 1.40 أن الدخل يساوي 1.40 مرة من مدفوعات الدين السنوية. الفئات أدناه هي قواعد عامة شائعة، وليست معايير ثابتة.
- أقل من 1.0: صافي الدخل التشغيلي لا يغطي خدمة الدين. بعد مدفوعات الدين يكون التدفق النقدي سالباً، لذلك يجب تعويض العجز من الاحتياطيات أو من دخل آخر أو من جيب المالك.
- 1.0 تماماً: نقطة التعادل. يغطي صافي الدخل التشغيلي خدمة الدين دون أي فائض، فلا يوجد هامش أمان للشواغر أو الإصلاحات أو ارتفاع المصروفات.
- من 1.0 إلى 1.20: هامش ضيق. الدين مغطى، لكن انخفاضاً بسيطاً في الدخل أو ارتفاعاً معتدلاً في التكاليف قد يدفع النسبة إلى ما دون 1.0. ينظر كثير من المقرضين إلى هذا النطاق على أنه ضعيف.
- من 1.20 إلى 1.25 وما فوق: النطاق الذي يحدد فيه كثير من المقرضين حدهم الأدنى للمتطلبات. استيفاؤه يدل عموماً على تغطية مقبولة، لكنه ليس ضماناً للموافقة.
- 1.5 وما فوق: هامش أمان مريح. يمكن أن ينخفض الدخل بشكل ملموس قبل أن تتعرض خدمة الدين للخطر، ويرى المقرضون ذلك عادة بإيجابية.
تختلف الحدود بحسب المقرض ونوع العقار (مثلاً متعدد الوحدات السكنية مقابل التجزئة أو المكاتب) وبرنامج القرض. كما أن النسبة مجرد لقطة في وقت محدد: فهي تعتمد كلياً على صافي الدخل التشغيلي وخدمة الدين اللذين تدخلهما. أي تغير في الإيجارات أو الإشغال أو المصروفات أو أسعار الفائدة أو شروط القرض سيغير النتيجة. استخدم هذا كمعلومات عامة، وليس كنصيحة مالية شخصية.
متطلبات نسبة تغطية خدمة الدين النموذجية لدى المقرضين
يعرض الجدول مستويات نسبة تغطية خدمة الدين الدنيا المتداولة عادة. هذه نطاقات نموذجية فقط؛ تختلف المتطلبات الفعلية حسب المقرض والعقار والمقترض وظروف السوق، ويجب التحقق منها لدى المقرض.
| نوع القرض | الحد الأدنى المتداول لنسبة DSCR |
|---|---|
| قروض العقارات التجارية التقليدية | ~1.20 إلى 1.25 |
| قروض SBA 7(a) (الولايات المتحدة) | ~1.15 إلى 1.25 |
| قروض الوكالات لمتعددة الوحدات السكنية (Fannie Mae / Freddie Mac، الولايات المتحدة) | ~1.25 |
| قروض الإيجار الاستثمارية بنسبة DSCR | ~1.0 إلى 1.25 |
يطلب بعض المقرضين نسباً أعلى للعقارات ذات المخاطر الأكبر، أو عندما يكون الائتمان أو الخبرة لدى المقترض أضعف. وقد يقبل آخرون نسباً أدنى مع عوامل تعويضية مثل دفعة مقدمة أكبر. تحقق دائماً من إرشادات الاكتتاب الحالية لدى المقرض أو البرنامج المحدد.
المصطلحات الأساسية: صافي الدخل التشغيلي، وخدمة الدين والمصطلحات ذات الصلة
- إجمالي الدخل التشغيلي
- إجمالي الدخل من العمليات، مثل الإيجارات ودخل العقار الأخرى، عادة بعد خصم الشواغر وخسائر التحصيل.
- المصروفات التشغيلية
- التكاليف المتكررة لإدارة العقار أو النشاط التجاري، مثل ضرائب العقار والتأمين والصيانة والمرافق وأتعاب الإدارة والرواتب.
- صافي الدخل التشغيلي (NOI)
- إجمالي الدخل التشغيلي ناقصاً المصروفات التشغيلية: \(\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}\). لا يشمل صافي الدخل التشغيلي مدفوعات الدين (الأصل والفائدة) ولا الاستهلاك ولا ضرائب الدخل.
- إجمالي خدمة الدين
- جميع مدفوعات القرض المجدولة المستحقة خلال الفترة، وعادة الأصل السنوي زائد الفائدة على كل قرض مخدوم. استخدم الفترة نفسها (عادة سنة واحدة) كما في صافي الدخل التشغيلي.
- EBITDA مقابل NOI
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) مقياس للربح على مستوى النشاط، ويُستخدم عادة للشركات التشغيلية. أما صافي الدخل التشغيلي (NOI) فهو مقياس على مستوى العقار ويُستخدم أساساً في العقارات. كلاهما يستبعد الفوائد والضرائب والاستهلاك، لكنهما قد يعالجان بنوداً مثل تعويض المالك أو التكاليف الرأسمالية بشكل مختلف.
- نسبة DSCR الشاملة (Global DSCR)
- نسبة أوسع تجمع كل دخل للمقترض (التجاري والشخصي) وتقارنه بكل التزامات الدين، التجارية والشخصية. قد يستخدمها المقرضون في قروض الأعمال الصغيرة وقروض المالكين المشغّلين.
الأسئلة الشائعة
ما هي النسبة الجيدة لـ DSCR؟ غالبًا ما تطلب جهات الإقراض نسبة 1.25 أو أعلى، وإن كانت المتطلبات تختلف باختلاف نوع القرض ومدى تقبّل المخاطر.
ماذا تعني نسبة DSCR أقل من 1.0؟ تعني أن الدخل لا يغطي مدفوعات الدين بالكامل، مما يشير إلى عجز في التدفق النقدي وارتفاع خطر التعثّر.
هل يجب أن يتضمن صافي الدخل التشغيلي مدفوعات الدين؟ لا. يُحتسب صافي الدخل التشغيلي قبل خدمة الدين وضرائب الدخل، لذا تبقى مدفوعات الدين في المقام فقط.