Tỷ lệ Bao phủ Nợ vay (DSCR) là gì?
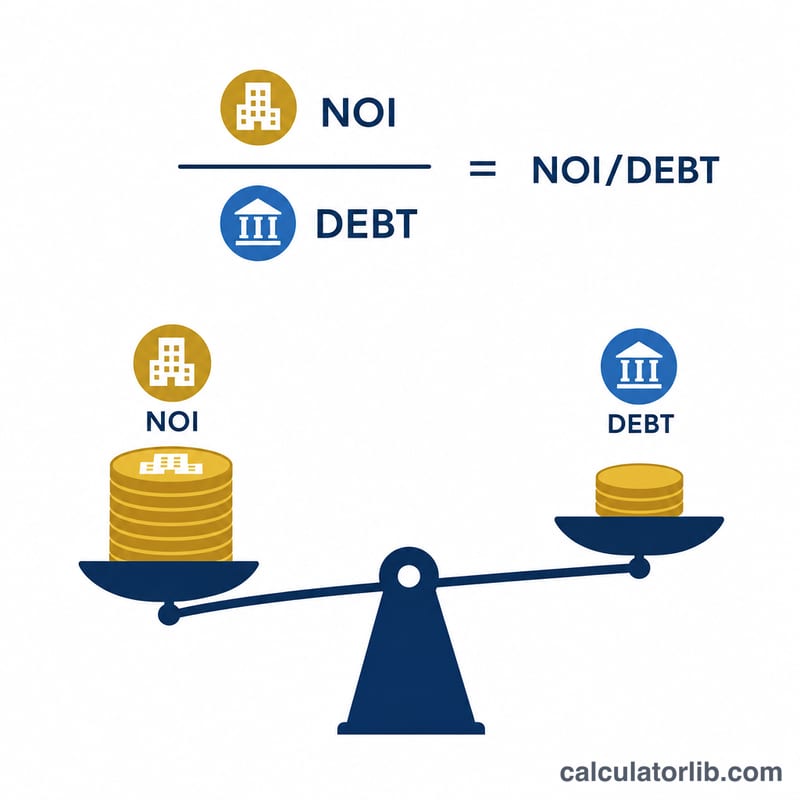
Tỷ lệ Bao phủ Nợ vay (DSCR – Debt Service Coverage Ratio) cho biết một bất động sản tạo dòng tiền hoặc một doanh nghiệp có đủ khả năng trả nợ từ dòng tiền hoạt động hay không. Các ngân hàng và tổ chức tín dụng sử dụng chỉ số này rất phổ biến trong cho vay bất động sản thương mại và cho vay doanh nghiệp nhằm đánh giá rủi ro trả nợ. DSCR lớn hơn 1,0 nghĩa là thu nhập cao hơn khoản nợ phải trả; nhỏ hơn 1,0 nghĩa là dòng tiền không đủ để trả hết nợ.
Cách sử dụng công cụ này
Nhập Thu nhập Hoạt động Ròng (NOI) theo năm — tức doanh thu gộp trừ chi phí vận hành, chưa tính các khoản trả nợ và khấu hao. Sau đó nhập Tổng Nghĩa vụ Trả nợ trong năm — bao gồm tổng tiền gốc và lãi của tất cả các khoản vay trong năm. Công cụ sẽ ngay lập tức chia hai con số này và xếp loại kết quả là Mạnh, Đủ hoặc Không đủ.
Giải thích công thức
$$\text{DSCR} = \dfrac{\text{Thu nhập Hoạt động Ròng}}{\text{Tổng Nghĩa vụ Trả nợ}}$$ Nếu một bất động sản có NOI là 120.000 USD và phải trả 100.000 USD nợ trong năm, thì $$\text{DSCR} = 120.000 \div 100.000 = 1{,}20$$ Điều này có nghĩa là bất động sản tạo ra lượng thu nhập nhiều hơn 20% so với mức cần thiết để trả nợ.
Ví dụ minh họa
Giả sử NOI là 150.000 USD và nghĩa vụ trả nợ hằng năm là 100.000 USD. Khi đó $$\text{DSCR} = 150.000 \div 100.000 = 1{,}50$$ Nhiều ngân hàng yêu cầu DSCR tối thiểu từ 1,20–1,25, nên mức 1,50 thường được đánh giá khá thuận lợi.
Diễn giải kết quả DSCR của bạn
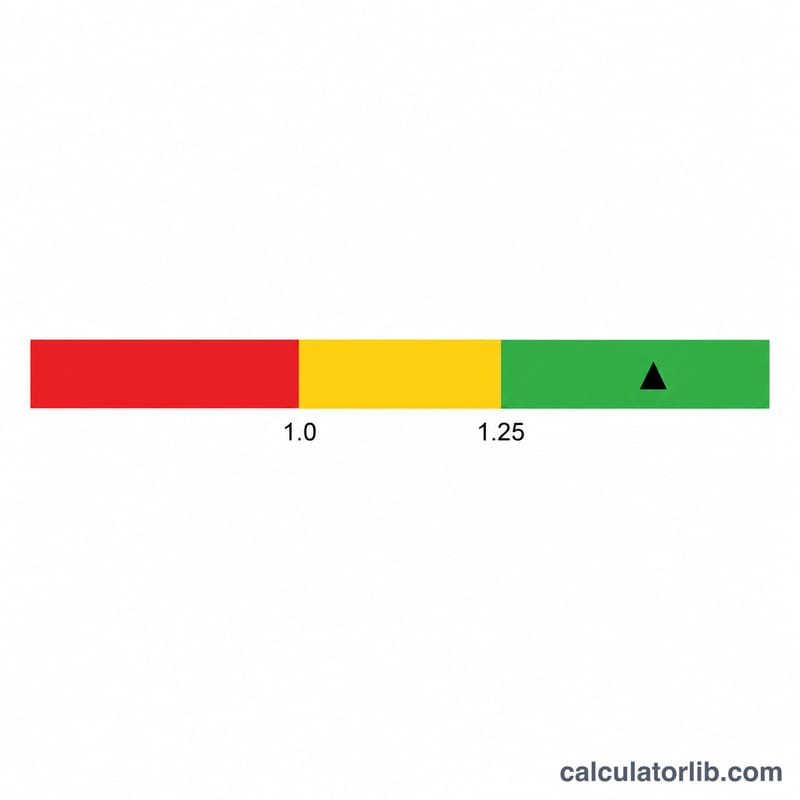
Tỷ số khả năng trả nợ (Debt Service Coverage Ratio, DSCR) so sánh thu nhập mà một bất động sản hoặc doanh nghiệp tạo ra với các khoản thanh toán nợ mà nó phải chi trả: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Tổng nghĩa vụ trả nợ} }\). Kết quả 1,40 nghĩa là thu nhập gấp 1,40 lần các khoản thanh toán nợ hằng năm. Các mức dưới đây là quy tắc kinh nghiệm phổ biến, không phải tiêu chuẩn cố định.
- Dưới 1,0: NOI không đủ trang trải nghĩa vụ trả nợ. Sau khi trả nợ, dòng tiền âm, nên phần thiếu hụt phải được bù từ quỹ dự trữ, thu nhập khác hoặc tiền túi của chủ sở hữu.
- Đúng 1,0: Hòa vốn. NOI vừa đủ trả nghĩa vụ nợ, không còn dư, nên không có đệm cho tình trạng trống thuê, sửa chữa hoặc chi phí tăng.
- 1,0 đến 1,20: Biên an toàn mỏng. Khoản nợ được đảm bảo, nhưng thu nhập giảm nhẹ hoặc chi phí tăng nhẹ cũng có thể kéo tỷ số xuống dưới 1,0. Nhiều ngân hàng cho rằng mức này yếu.
- 1,20 đến 1,25 trở lên: Khoảng mà nhiều ngân hàng đặt làm yêu cầu tối thiểu. Đạt mức này thường cho thấy khả năng trả nợ được chấp nhận, nhưng không đảm bảo được phê duyệt.
- Từ 1,5 trở lên: Đệm an toàn thoải mái. Thu nhập có thể giảm đáng kể trước khi nghĩa vụ trả nợ bị đe dọa, và ngân hàng thường đánh giá thuận lợi.
Ngưỡng yêu cầu khác nhau tùy ngân hàng, loại bất động sản (ví dụ nhà ở nhiều hộ so với bán lẻ hoặc văn phòng) và chương trình cho vay. Tỷ số này cũng chỉ là ảnh chụp tại một thời điểm: nó hoàn toàn phụ thuộc vào NOI và nghĩa vụ trả nợ bạn nhập vào. Thay đổi về tiền thuê, tỷ lệ lấp đầy, chi phí, lãi suất hoặc điều khoản vay sẽ làm kết quả thay đổi. Hãy xem đây là thông tin tham khảo chung, không phải tư vấn tài chính cá nhân.
Yêu cầu DSCR tối thiểu thông thường của ngân hàng
Bảng dưới đây trình bày các mức DSCR tối thiểu thường được nhắc đến. Đây chỉ là khoảng tham khảo; yêu cầu thực tế khác nhau tùy ngân hàng, bất động sản, người vay và điều kiện thị trường, và cần được xác nhận với ngân hàng.
| Loại khoản vay | DSCR tối thiểu thường được nêu |
|---|---|
| Khoản vay bất động sản thương mại thông thường | ~1,20 đến 1,25 |
| Khoản vay SBA 7(a) (Hoa Kỳ) | ~1,15 đến 1,25 |
| Khoản vay nhà ở nhiều hộ qua cơ quan bảo lãnh (Fannie Mae / Freddie Mac, Hoa Kỳ) | ~1,25 |
| Khoản vay cho thuê nhà đầu tư DSCR | ~1,0 đến 1,25 |
Một số ngân hàng yêu cầu tỷ số cao hơn đối với loại bất động sản rủi ro hơn hoặc khi tín dụng hay kinh nghiệm của người vay yếu hơn. Những ngân hàng khác có thể chấp nhận tỷ số thấp hơn nhờ các yếu tố bù đắp như khoản trả trước lớn hơn. Luôn kiểm tra hướng dẫn thẩm định hiện hành của ngân hàng hoặc chương trình cụ thể.
Thuật ngữ chính: NOI, nghĩa vụ trả nợ và các thuật ngữ liên quan
- Thu nhập hoạt động gộp
- Tổng thu nhập từ hoạt động, chẳng hạn tiền thuê và thu nhập khác từ bất động sản, thường sau khi trừ các khoản thất thu do trống thuê và thu hồi.
- Chi phí hoạt động
- Các chi phí định kỳ để vận hành bất động sản hoặc doanh nghiệp, chẳng hạn thuế tài sản, bảo hiểm, bảo trì, tiện ích, phí quản lý và tiền lương.
- Thu nhập hoạt động ròng (NOI)
- Thu nhập hoạt động gộp trừ chi phí hoạt động: \(\text{NOI} = \text{Thu nhập hoạt động gộp} - \text{Chi phí hoạt động}\). NOI không bao gồm các khoản thanh toán nợ (gốc và lãi), khấu hao và thuế thu nhập.
- Tổng nghĩa vụ trả nợ
- Tất cả các khoản thanh toán khoản vay theo lịch trong kỳ, thường là gốc và lãi hằng năm của mọi khoản vay đang được trả. Sử dụng cùng kỳ (thường là một năm) với NOI.
- EBITDA so với NOI
- EBITDA (lợi nhuận trước lãi vay, thuế, khấu hao và phân bổ) là thước đo lợi nhuận ở cấp doanh nghiệp, thường dùng cho các công ty hoạt động sản xuất kinh doanh. NOI là thước đo ở cấp bất động sản, chủ yếu dùng trong bất động sản. Cả hai đều loại trừ lãi vay, thuế và khấu hao, nhưng có thể xử lý khác nhau các khoản như thù lao chủ sở hữu hoặc chi phí vốn.
- DSCR toàn diện
- Tỷ số rộng hơn, kết hợp toàn bộ thu nhập của người vay (kinh doanh và cá nhân) và so sánh với toàn bộ nghĩa vụ nợ, cả kinh doanh và cá nhân. Ngân hàng có thể sử dụng cho các khoản vay doanh nghiệp nhỏ và chủ sở hữu trực tiếp điều hành.
Câu hỏi thường gặp
DSCR bao nhiêu là tốt? Các ngân hàng thường mong muốn DSCR từ 1,25 trở lên, dù yêu cầu cụ thể có thể khác nhau tùy loại khoản vay và mức độ chấp nhận rủi ro.
DSCR dưới 1,0 có ý nghĩa gì? Thu nhập không đủ để trang trải các khoản trả nợ, cho thấy thiếu hụt dòng tiền và rủi ro vỡ nợ cao hơn.
NOI có bao gồm các khoản trả nợ không? Không. NOI được tính trước khi trừ nghĩa vụ trả nợ và thuế thu nhập, vì vậy các khoản trả nợ chỉ nằm ở mẫu số.