¿Qué es el ratio de cobertura del servicio de deuda?
El ratio de cobertura del servicio de deuda (DSCR, por sus siglas en inglés) mide hasta qué punto un inmueble o un negocio que genera ingresos puede hacer frente a sus obligaciones de deuda con su flujo de caja operativo. Los prestamistas lo utilizan mucho en el sector inmobiliario comercial y en la financiación empresarial para evaluar el riesgo de impago. Un DSCR superior a 1,0 significa que los ingresos superan la deuda exigible; por debajo de 1,0, el flujo de caja no basta para cubrirla por completo. Es un indicador habitual en el mundo anglosajón, aunque su lógica se aplica en cualquier mercado y los criterios concretos varían según el banco y el país.
Cómo usar esta calculadora
Introduce tu ingreso operativo neto (NOI) anual, es decir, los ingresos brutos menos los gastos de explotación, sin contar los pagos de deuda ni la amortización. A continuación, indica el servicio total de la deuda anual: la suma de los pagos de capital e intereses de todos los préstamos durante el año. La calculadora divide ambas cifras al instante y etiqueta el resultado como Sólido, Adecuado o Insuficiente.
La fórmula explicada
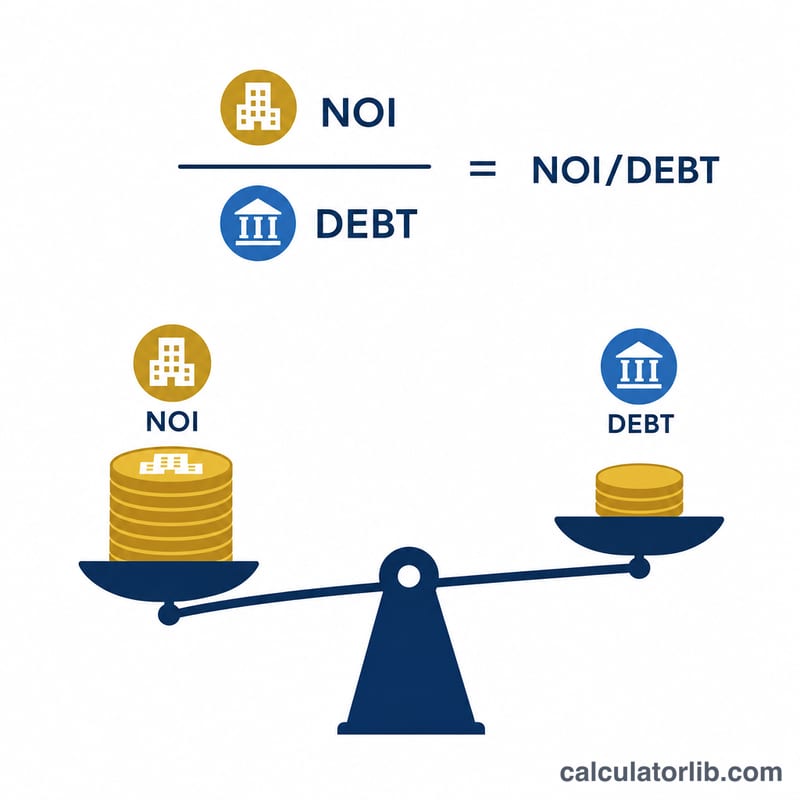
$$\text{DSCR} = \dfrac{\text{ingreso operativo neto}}{\text{servicio total de la deuda}}$$ Si un inmueble genera 120.000 $ de NOI y debe 100.000 $ en servicio anual de la deuda, el DSCR es \(120.000 \div 100.000 = 1{,}20\). Eso significa que el inmueble produce un 20 % más de ingresos de los necesarios para pagar su deuda.
Ejemplo práctico
Supongamos que el NOI es de 150.000 $ y el servicio anual de la deuda es de 100.000 $. $$\text{DSCR} = 150.000 \div 100.000 = 1{,}50$$ Muchos prestamistas exigen un mínimo de 1,20 a 1,25, por lo que un ratio de 1,50 se vería, por lo general, con buenos ojos.
Interpretación de su resultado de DSCR
El índice de cobertura del servicio de la deuda (DSCR, por sus siglas en inglés, Debt Service Coverage Ratio) compara los ingresos que genera una propiedad o negocio con los pagos de deuda que debe cubrir: \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Servicio total de la deuda} }\). Un resultado de 1.40 significa que los ingresos equivalen a 1.40 veces los pagos anuales de la deuda. Los rangos que aparecen a continuación son reglas prácticas comunes, no estándares fijos.
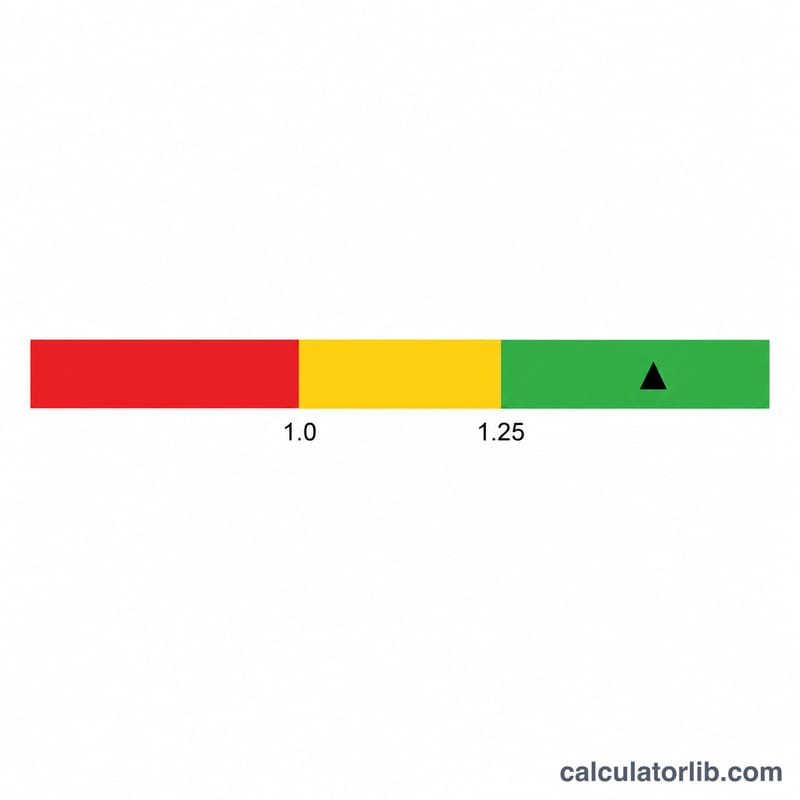
- Por debajo de 1.0: El NOI no cubre el servicio de la deuda. Después de los pagos de deuda, el flujo de caja es negativo, así que el déficit debe cubrirse con reservas, otros ingresos o con el dinero del propietario.
- Exactamente 1.0: Punto de equilibrio. El NOI cubre el servicio de la deuda sin que quede nada de sobra, por lo que no hay margen para vacantes, reparaciones o aumentos de gastos.
- De 1.0 a 1.20: Un margen estrecho. La deuda está cubierta, pero una caída moderada de los ingresos o un aumento de los costos podría hacer que el índice baje de 1.0. Muchos prestamistas consideran débil este rango.
- De 1.20 a 1.25 y superior: El rango en el que muchos prestamistas fijan sus requisitos mínimos. Cumplirlo generalmente indica una cobertura aceptable, aunque no garantiza la aprobación.
- 1.5 y superior: Un colchón cómodo. Los ingresos podrían caer de forma considerable antes de que el servicio de la deuda esté en riesgo, lo que los prestamistas suelen ver con buenos ojos.
Los umbrales varían según el prestamista, el tipo de propiedad (por ejemplo, multifamiliar frente a comercial minorista u oficinas) y el programa de préstamo. El índice también es solo una fotografía: depende por completo del NOI y del servicio de la deuda que ingrese. Los cambios en las rentas, la ocupación, los gastos, las tasas de interés o las condiciones del préstamo modificarán el resultado. Utilice esta información como orientación general, no como asesoramiento financiero personal.
Requisitos típicos de DSCR de los prestamistas
La tabla muestra los niveles mínimos de DSCR que suelen citarse. Son únicamente rangos típicos; los requisitos reales varían según el prestamista, la propiedad, el prestatario y las condiciones del mercado, y deben confirmarse con el prestamista.
| Tipo de préstamo | Mínimo de DSCR que suele citarse |
|---|---|
| Préstamos convencionales para bienes raíces comerciales | ~1.20 a 1.25 |
| Préstamos SBA 7(a) (Estados Unidos) | ~1.15 a 1.25 |
| Préstamos de agencias multifamiliares (Fannie Mae / Freddie Mac, Estados Unidos) | ~1.25 |
| Préstamos DSCR para alquileres de inversión | ~1.0 a 1.25 |
Algunos prestamistas exigen índices más altos en tipos de propiedad más riesgosos o cuando el historial crediticio o la experiencia del prestatario es más débil. Otros pueden aceptar índices más bajos con factores compensatorios, como un pago inicial mayor. Consulte siempre las directrices de suscripción vigentes del prestamista o programa específico.
Términos clave: NOI, servicio de la deuda y términos relacionados
- Ingreso operativo bruto
- Ingreso total de las operaciones, como alquileres y otros ingresos de la propiedad, normalmente después de restar las pérdidas por vacantes y por cobro.
- Gastos operativos
- Costos recurrentes de operar la propiedad o el negocio, como impuestos sobre la propiedad, seguros, mantenimiento, servicios públicos, honorarios de administración y nómina.
- Ingreso operativo neto (NOI)
- Ingreso operativo bruto menos gastos operativos: \(\text{NOI} = \text{Ingreso operativo bruto} - \text{Gastos operativos}\). El NOI excluye los pagos de deuda (capital e intereses), la depreciación y los impuestos sobre la renta.
- Servicio total de la deuda
- Todos los pagos programados de préstamos vencidos durante el período, normalmente el capital anual más los intereses de cada préstamo que se está atendiendo. Use el mismo período (generalmente un año) que el del NOI.
- EBITDA frente a NOI
- El EBITDA (ganancias antes de intereses, impuestos, depreciación y amortización) es una medida de utilidad a nivel de negocio, comúnmente usada en empresas operativas. El NOI es una medida a nivel de propiedad utilizada principalmente en bienes raíces. Ambos excluyen intereses, impuestos y depreciación, pero pueden tratar de forma distinta partidas como la compensación del propietario o los costos de capital.
- DSCR global
- Un índice más amplio que combina todos los ingresos del prestatario (del negocio y personales) y los compara con todas sus obligaciones de deuda, del negocio y personales. Los prestamistas pueden usarlo para préstamos a pequeñas empresas y a propietarios que operan su negocio.
Preguntas frecuentes
¿Qué se considera un buen DSCR? Los prestamistas suelen pedir 1,25 o más, aunque los requisitos varían según el tipo de préstamo y la tolerancia al riesgo.
¿Qué significa un DSCR inferior a 1,0? Que los ingresos no cubren del todo los pagos de la deuda, lo que indica un déficit de flujo de caja y un mayor riesgo de impago.
¿Debe incluir el NOI los pagos de deuda? No. El NOI se calcula antes del servicio de la deuda y de los impuestos sobre la renta, por lo que los pagos de deuda solo figuran en el denominador.