什么是债务偿付覆盖率?
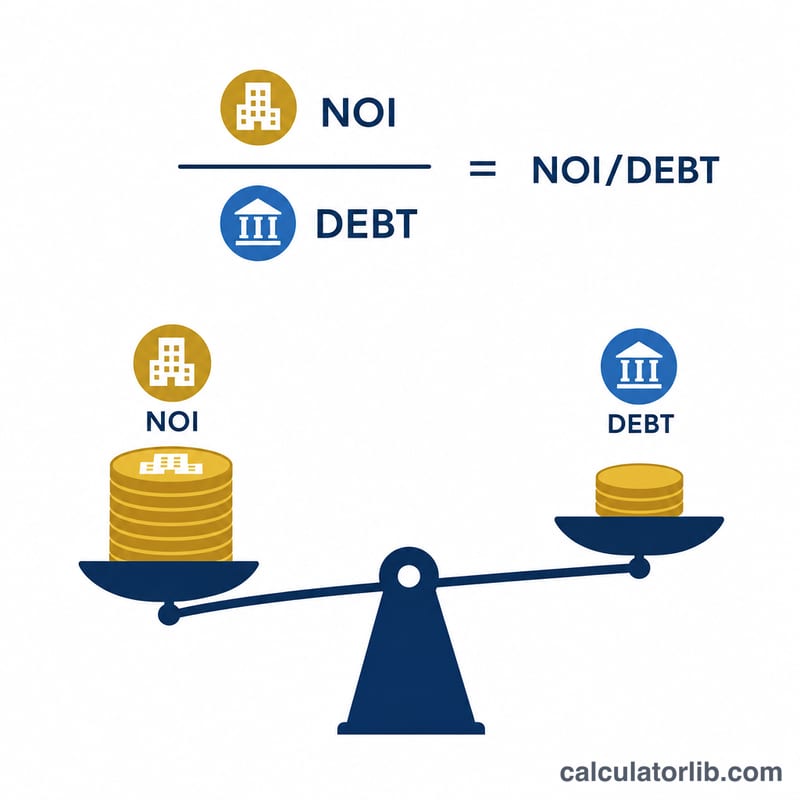
债务偿付覆盖率(DSCR,Debt Service Coverage Ratio)衡量的是一处产生收益的物业或一家企业,凭借其经营现金流偿还债务的能力。在欧美的商业地产和企业贷款中,贷款机构常用它来评估还款风险。DSCR大于1.0,说明收入多于到期债务;小于1.0,则意味着现金流不足以完全覆盖债务。需要注意的是,这一指标主要源于美国等市场的商业贷款实践,中国国内银行在评估对公或经营性物业贷款时,虽也关注偿债能力,但具体口径和门槛可能有所不同。
如何使用本计算器
先填入年度净营业收入(NOI)——即总收入减去运营支出,但不扣除还本付息和折旧。再填入年度债务还本付息总额(Total Debt Service)——即一年内所有贷款本金与利息的合计。计算器会立即将两者相除,并把结果标注为「优良」「合格」或「不足」。
公式详解
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$假设某物业的NOI为120,000美元,年度债务还本付息额为100,000美元,则 $$\text{DSCR} = \frac{120{,}000}{100{,}000} = 1.20$$这表示该物业产生的收入比偿债所需多出20%。
实例演算
假设NOI为150,000美元,年度债务还本付息额为100,000美元,则 $$\text{DSCR} = \frac{150{,}000}{100{,}000} = 1.50$$许多贷款机构要求DSCR至少达到1.20~1.25,因此1.50的比率通常会被视为相当理想。
解读您的DSCR结果
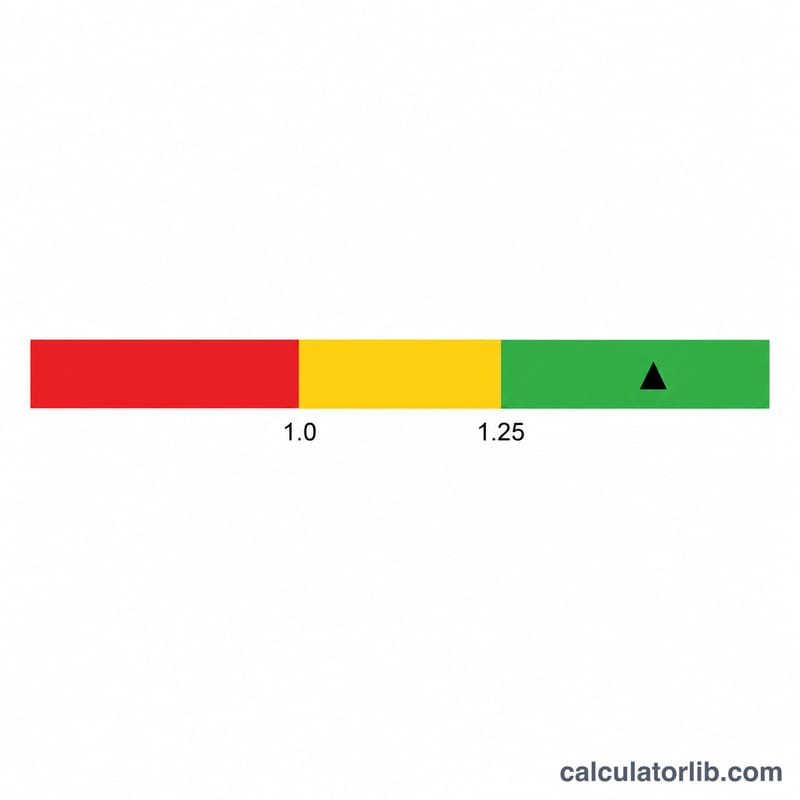
债务偿付覆盖率(DSCR)用于比较房产或企业产生的收入与其必须覆盖的债务还款额:\(\text{DSCR} = \frac{ \text{NOI(净营业收入)} }{ \text{债务偿付总额} }\)。结果为1.40表示收入是年度债务还款额的1.40倍。以下区间是常见的经验参考,并非固定标准。
- 低于1.0:NOI无法覆盖债务偿付。偿还债务后现金流为负,缺口必须由储备金、其他收入或业主自掏腰包来弥补。
- 恰好为1.0:收支平衡。NOI刚好覆盖债务偿付,没有剩余,因此没有应对空置、维修或成本上涨的缓冲。
- 1.0至1.20:利润空间很薄。债务已被覆盖,但收入小幅下降或成本小幅上升就可能使该比率跌破1.0。许多贷款机构认为这一区间偏弱。
- 1.20至1.25及以上:许多贷款机构设定最低要求的区间。达到该水平通常表明覆盖率可以接受,但这并不保证一定获批。
- 1.5及以上:较为充裕的缓冲。在债务偿付受到威胁之前,收入可以显著下降,贷款机构通常对此持正面看法。
不同贷款机构、物业类型(例如多户住宅与零售或办公物业相比)以及贷款方案的门槛各不相同。该比率也只是一个时点快照:它完全取决于您输入的NOI和债务偿付额。租金、出租率、费用、利率或贷款条款的变化都会改变结果。请将此视为一般性信息,而非个人理财建议。
贷款机构常见的DSCR要求
下表列出了通常引用的最低DSCR水平。这些只是典型区间;实际要求因贷款机构、物业、借款人和市场状况而异,应与贷款机构确认。
| 贷款类型 | 通常引用的最低DSCR |
|---|---|
| 传统商业房地产贷款 | ~1.20至1.25 |
| SBA 7(a)贷款(美国) | ~1.15至1.25 |
| 多户住宅机构贷款(房利美 / 房地美,美国) | ~1.25 |
| DSCR投资者租赁贷款 | ~1.0至1.25 |
对于风险较高的物业类型,或借款人信用或经验较弱时,一些贷款机构会要求更高的比率。另一些机构可能会在有补偿性因素(例如更高的首付款)的情况下接受较低的比率。请务必查阅具体贷款机构或方案的最新承保指南。
关键术语:NOI、债务偿付及相关术语
- 营业总收入
- 运营产生的总收入,例如租金及其他物业收入,通常已扣除空置和收款损失。
- 营业费用
- 经营物业或企业的经常性成本,例如房产税、保险、维护、公用事业、管理费和薪资。
- 净营业收入(NOI)
- 营业总收入减去营业费用:\(\text{NOI} = \text{营业总收入} - \text{营业费用}\)。NOI不包括债务还款(本金和利息)、折旧和所得税。
- 债务偿付总额
- 期间内到期的所有预定贷款还款额,通常为每笔在偿还贷款的年度本金加利息。应使用与NOI相同的期间(通常为一年)。
- EBITDA与NOI对比
- EBITDA(息税折旧摊销前利润)是企业层面的利润指标,常用于经营性公司。NOI是物业层面的指标,主要用于房地产领域。两者都不包括利息、税款和折旧,但对业主薪酬或资本性支出等项目的处理方式可能不同。
- 综合DSCR
- 一个更宽泛的比率,将借款人的全部收入(包括企业和个人)与全部债务义务(包括企业和个人)进行比较。贷款机构可能将其用于小企业及业主经营类贷款。
常见问题
DSCR多少算好?贷款机构通常希望达到1.25或以上,但具体要求会因贷款类型和风险偏好而异。
DSCR低于1.0意味着什么?说明收入无法完全覆盖还本付息,预示现金流出现缺口,违约风险较高。
NOI应该把还本付息算进去吗?不应该。NOI是在扣除债务还本付息和所得税之前计算的,因此还本付息只出现在分母中。