什麼是償債覆蓋率(DSCR)?
償債覆蓋率(Debt Service Coverage Ratio,簡稱 DSCR)用來衡量一項有收益的不動產或企業,能否靠營運現金流順利償還債務。在商用不動產與企業融資領域,銀行與放款機構非常看重這項指標,用以評估還款風險。DSCR 大於 1.0,代表收入高於當期應償債務;若低於 1.0,則表示現金流不足以完全覆蓋債務。此概念在英美等地的商用貸款審核中尤其常見,台灣的銀行雖未必使用相同名稱,但「還款能力/償債比」的觀念是相通的。
如何使用這個計算器
先填入年度的淨營業收入(NOI),也就是總收入扣除營運費用後的金額,但不扣除貸款還款與折舊。接著輸入年度的總償債金額(Total Debt Service),即一年內所有貸款的本金加利息總和。計算器會立即將兩者相除,並把結果標示為「良好」、「尚可」或「不足」。
公式說明
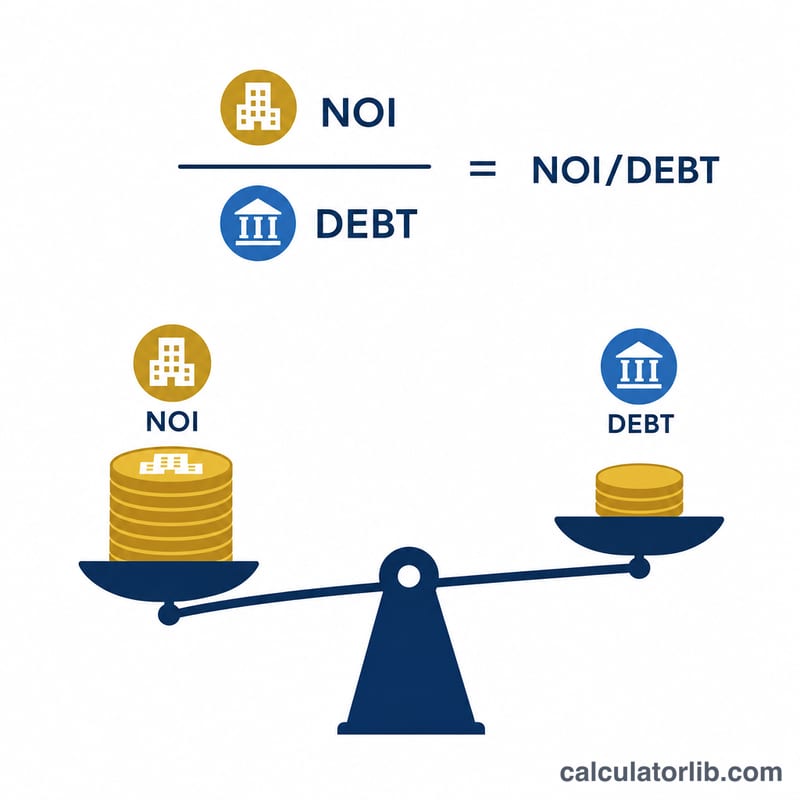
DSCR = 淨營業收入 ÷ 總償債金額。
$$\text{DSCR} = \dfrac{\text{Net Operating Income}}{\text{Total Debt Service}}$$舉例來說,若某物業的 NOI 為 120,000 美元,年度償債金額為 100,000 美元,則
$$\text{DSCR} = \frac{120{,}000}{100{,}000} = 1.20$$代表該物業產生的收入比償債所需多出 20%。
實際試算範例
假設 NOI 為 150,000 美元,年度償債金額為 100,000 美元,則
$$\text{DSCR} = \frac{150{,}000}{100{,}000} = 1.50$$許多放款機構要求最低 1.20~1.25,因此 1.50 的覆蓋率通常會被視為相當理想。
常見問答
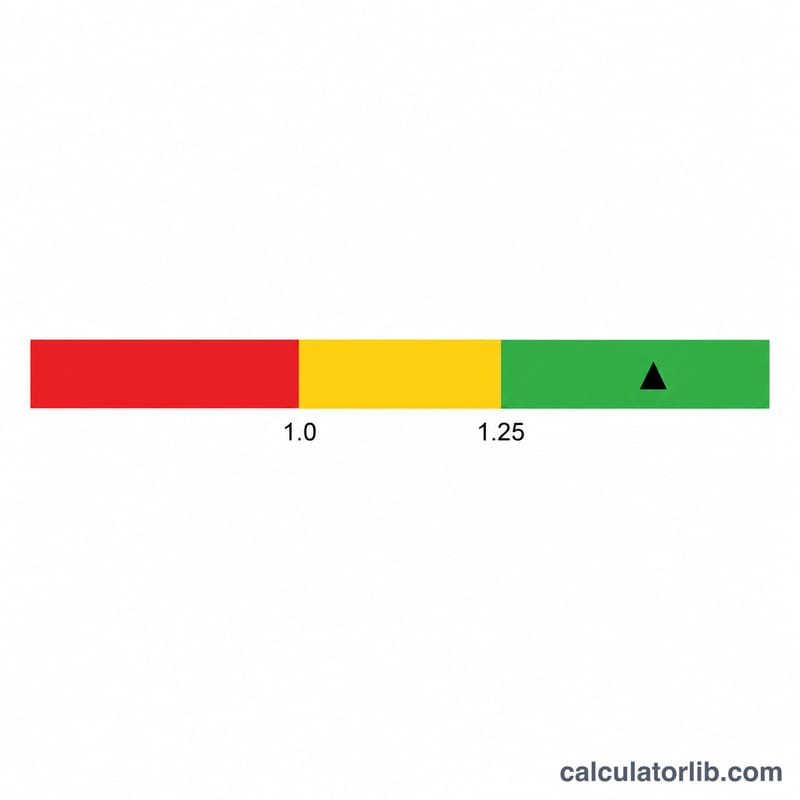
DSCR 多少算好?放款機構通常希望達到 1.25 以上,但實際標準會依貸款類型與風險偏好而異。
DSCR 低於 1.0 代表什麼?表示收入不足以完全支付債務,意味著現金流短缺、違約風險偏高。
NOI 要不要把貸款還款算進去?不需要。NOI 是在扣除償債支出與所得稅之前計算的,因此貸款還款只會出現在分母(總償債金額)當中。
解讀您的 DSCR 結果
債務償付覆蓋比率(DSCR)是將房產或企業產生的收入,與其必須支付的債務還款進行比較:\(\text{DSCR} = \frac{ \text{NOI} }{ \text{Total Debt Service} }\)。結果為 1.40,表示收入是年度債務還款的 1.40 倍。以下區間是常見的經驗法則,並非固定標準。
- 低於 1.0:NOI 無法覆蓋債務還款。扣除債務還款後現金流為負,差額必須由準備金、其他收入或業主自行負擔。
- 正好 1.0:損益平衡。NOI 恰好覆蓋債務還款,沒有剩餘,因此對空置、維修或支出上升沒有緩衝。
- 1.0 至 1.20:利潤空間薄。債務已獲覆蓋,但收入小幅下降或成本小幅上升,就可能使比率跌破 1.0。許多貸款機構認為這個區間偏弱。
- 1.20 至 1.25 及以上:許多貸款機構設定最低要求的區間。達到此水準通常表示覆蓋程度可接受,但並不保證一定獲得核准。
- 1.5 及以上:相當充裕的緩衝。在債務還款受到威脅之前,收入可大幅下降,貸款機構通常會給予正面評價。
各貸款機構、房產類型(例如多戶住宅與零售或辦公用途的差異)及貸款方案的門檻各不相同。此比率也只是一個時點的快照:它完全取決於您輸入的 NOI 與債務還款。租金、出租率、支出、利率或貸款條件的變動,都會改變結果。請將此內容作為一般資訊參考,而非個人理財建議。
典型貸款機構的 DSCR 要求
下表列出常見引用的最低 DSCR 水準。這些僅為一般區間;實際要求因貸款機構、房產、借款人及市場狀況而異,應向貸款機構確認。
| 貸款類型 | 常見引用的最低 DSCR |
|---|---|
| 傳統商業不動產貸款 | ~1.20 至 1.25 |
| SBA 7(a) 貸款(美國) | ~1.15 至 1.25 |
| 多戶住宅機構貸款(Fannie Mae / Freddie Mac,美國) | ~1.25 |
| DSCR 投資型出租貸款 | ~1.0 至 1.25 |
部分貸款機構在風險較高的房產類型上,或借款人信用或經驗較弱時,會要求較高的比率。其他機構則可能在有補償因素(例如較高的頭期款)的情況下接受較低的比率。請務必查閱特定貸款機構或方案的最新核保指引。
關鍵術語:NOI、債務還款及相關術語
- 營運總收入(Gross Operating Income)
- 營運產生的總收入,例如租金及其他房產收入,通常已扣除空置及收款損失。
- 營運費用(Operating Expenses)
- 經營房產或企業的經常性成本,例如房產稅、保險、維護、公用事業、管理費及薪資。
- 淨營運收入(Net Operating Income,NOI)
- 營運總收入減去營運費用:\(\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}\)。NOI 不包括債務還款(本金與利息)、折舊及所得稅。
- 總債務還款(Total Debt Service)
- 期間內所有預定的貸款還款,通常為每年的本金加上所有正在償還之貸款的利息。應使用與 NOI 相同的期間(通常為一年)。
- EBITDA 與 NOI 的比較
- EBITDA(息前稅前折舊攤銷前利潤)是企業層級的獲利指標,常用於營運型公司。NOI 則是房產層級的指標,主要用於不動產領域。兩者都排除利息、稅項及折舊,但對業主薪酬或資本成本等項目的處理方式可能不同。
- 全球 DSCR(Global DSCR)
- 一種較廣泛的比率,將借款人的所有收入(企業及個人)與所有債務義務(企業及個人)進行比較。貸款機構可能將其用於小企業及業主經營型貸款。