Qu'est-ce que le ratio de couverture du service de la dette ?
Le ratio de couverture du service de la dette, plus connu sous son sigle anglais DSCR (Ratio de couverture du service de la dette), mesure la capacité d'un bien locatif ou d'une entreprise à honorer ses échéances d'emprunt grâce à ses flux de trésorerie d'exploitation. Les banques et les organismes prêteurs s'y réfèrent énormément dans l'immobilier commercial et le financement d'entreprise pour évaluer le risque de non-remboursement. Un DSCR supérieur à 1,0 signifie que les revenus dépassent les dettes à rembourser ; en dessous de 1,0, la trésorerie ne suffit pas à couvrir intégralement la dette. À noter : il s'agit d'un indicateur d'origine anglo-saxonne, mais sa logique s'applique partout, y compris en France où l'on parle parfois de « ratio de couverture de la dette ».
Comment utiliser ce calculateur
Saisissez votre résultat net d'exploitation (NOI) annuel — c'est-à-dire le chiffre d'affaires brut diminué des charges d'exploitation, hors remboursements d'emprunt et amortissements. Indiquez ensuite votre service total de la dette annuel — la somme des remboursements de capital et d'intérêts de tous vos prêts sur l'année. Le calculateur divise instantanément ces deux montants et qualifie le résultat de Solide, Correct ou Insuffisant.
La formule expliquée
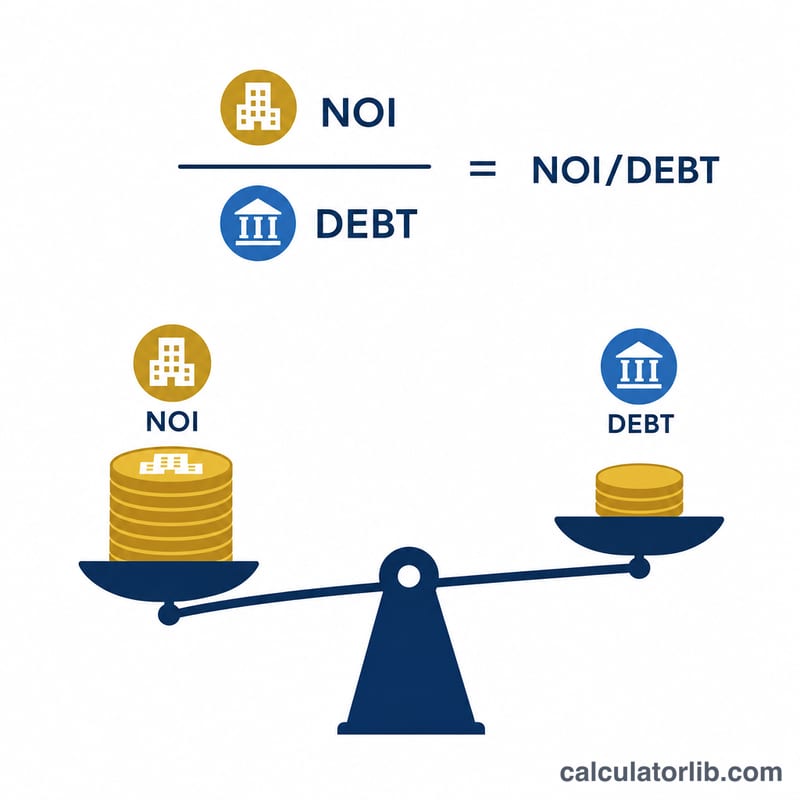
$$\text{DSCR} = \dfrac{\text{résultat net d'exploitation}}{\text{service total de la dette}}$$ Si un bien génère 120 000 $ de NOI et doit rembourser 100 000 $ de service de la dette dans l'année, le DSCR s'établit à \(120\,000 \div 100\,000 = 1{,}20\). Autrement dit, le bien produit 20 % de revenus de plus que ce qui est nécessaire pour rembourser sa dette.
Exemple chiffré
Imaginons un NOI de 150 000 $ et un service annuel de la dette de 100 000 $. Le DSCR vaut alors $$150\,000 \div 100\,000 = 1{,}50.$$ De nombreux prêteurs exigent un minimum compris entre 1,20 et 1,25 : un ratio de 1,50 serait donc généralement perçu de façon très favorable.
Foire aux questions
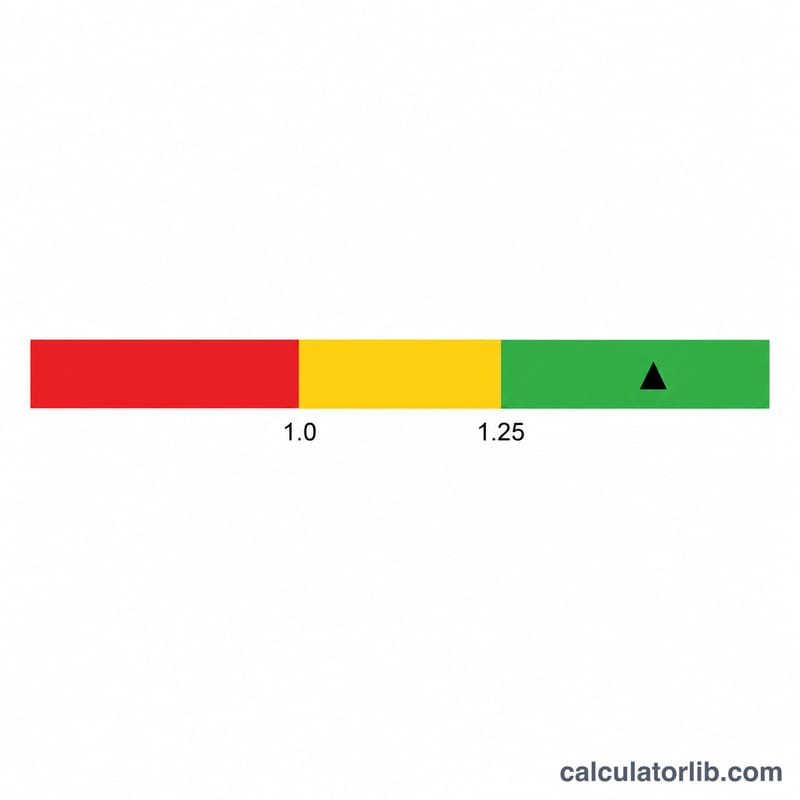
Qu'est-ce qu'un bon DSCR ? Les prêteurs réclament le plus souvent 1,25 ou plus, même si les exigences varient selon le type de prêt et la tolérance au risque.
Que signifie un DSCR inférieur à 1,0 ? Les revenus ne couvrent pas entièrement les remboursements : c'est le signe d'un déficit de trésorerie et d'un risque de défaut accru.
Le NOI doit-il inclure les remboursements d'emprunt ? Non. Le NOI se calcule avant le service de la dette et l'impôt sur les sociétés : les remboursements n'apparaissent donc qu'au dénominateur.
Interpréter votre résultat DSCR
Le ratio de couverture du service de la dette (DSCR) compare le revenu qu'un bien immobilier ou une entreprise génère avec les paiements de dette qu'il doit couvrir : \(\text{DSCR} = \frac{ \text{NOI} }{ \text{Service total de la dette} }\). Un résultat de 1,40 signifie que le revenu représente 1,40 fois les paiements annuels de dette. Les fourchettes ci-dessous sont des règles empiriques courantes, et non des normes fixes.
- Inférieur à 1,0 : le NOI ne couvre pas le service de la dette. Après les paiements de dette, la trésorerie est négative ; le déficit doit donc être couvert par des réserves, d'autres revenus ou les fonds personnels du propriétaire.
- Exactement 1,0 : seuil d'équilibre. Le NOI couvre le service de la dette sans rien de plus, donc aucune marge pour les vacances locatives, les réparations ou la hausse des charges.
- 1,0 à 1,20 : une marge faible. La dette est couverte, mais une baisse modeste du revenu ou une hausse des coûts pourrait faire passer le ratio sous 1,0. De nombreux prêteurs considèrent cette plage comme faible.
- 1,20 à 1,25 et plus : la plage où de nombreux prêteurs fixent leurs exigences minimales. L'atteindre indique généralement une couverture acceptable, sans toutefois garantir l'approbation.
- 1,5 et plus : une marge confortable. Le revenu pourrait baisser sensiblement avant que le service de la dette ne soit menacé, ce que les prêteurs apprécient généralement.
Les seuils varient selon le prêteur, le type de bien (par exemple immeuble multlogements par rapport à commerce de détail ou bureaux) et le programme de prêt. Le ratio ne reflète aussi qu'un instantané : il dépend entièrement du NOI et du service de la dette que vous saisissez. Les variations des loyers, du taux d'occupation, des charges, des taux d'intérêt ou des conditions du prêt modifieront le résultat. Utilisez ceci comme information générale, et non comme conseil financier personnalisé.
Exigences DSCR typiques des prêteurs
Le tableau présente les niveaux minimaux de DSCR couramment cités. Il ne s'agit que de fourchettes typiques ; les exigences réelles varient selon le prêteur, le bien, l'emprunteur et les conditions du marché, et doivent être confirmées auprès du prêteur.
| Type de prêt | DSCR minimal couramment cité |
|---|---|
| Prêts conventionnels pour l'immobilier commercial | ~1,20 à 1,25 |
| Prêts SBA 7(a) (États-Unis) | ~1,15 à 1,25 |
| Prêts agréés multilogements (Fannie Mae / Freddie Mac, États-Unis) | ~1,25 |
| Prêts locatifs d'investisseur DSCR | ~1,0 à 1,25 |
Certains prêteurs exigent des ratios plus élevés pour les types de biens plus risqués ou lorsque le crédit ou l'expérience de l'emprunteur sont plus faibles. D'autres peuvent accepter des ratios plus bas en présence de facteurs compensatoires, comme un apport personnel plus important. Vérifiez toujours les règles de souscription en vigueur auprès du prêteur ou du programme spécifique.
Termes clés : NOI, service de la dette et termes connexes
- Revenu d'exploitation brut
- Revenu total d'exploitation, tel que les loyers et autres revenus immobiliers, généralement après déduction des pertes liées à la vacance et au recouvrement.
- Charges d'exploitation
- Coûts récurrents liés à l'exploitation du bien ou de l'entreprise, tels que la taxe foncière, les assurances, l'entretien, les services publics, les frais de gestion et la masse salariale.
- Bénéfice d'exploitation net (NOI)
- Revenu d'exploitation brut moins charges d'exploitation : \(\text{NOI} = \text{Revenu d'exploitation brut} - \text{Charges d'exploitation}\). Le NOI exclut les paiements de dette (capital et intérêts), l'amortissement et les impôts sur le revenu.
- Service total de la dette
- Ensemble des paiements de prêt prévus sur la période, normalement le capital annuel plus les intérêts de chaque prêt en cours de remboursement. Utilisez la même période (généralement un an) que celle du NOI.
- EBITDA et NOI
- L'EBITDA (bénéfice avant intérêts, impôts, dépréciation et amortissement) est une mesure de rentabilité au niveau de l'entreprise, couramment utilisée pour les sociétés d'exploitation. Le NOI est une mesure au niveau du bien, utilisée principalement dans l'immobilier. Les deux excluent les intérêts, les impôts et l'amortissement, mais ils peuvent traiter différemment des éléments comme la rémunération du propriétaire ou les dépenses d'investissement.
- DSCR global
- Ratio plus large qui combine l'ensemble des revenus de l'emprunteur (professionnels et personnels) et les compare à l'ensemble de ses obligations de dette, professionnelles et personnelles. Les prêteurs peuvent l'utiliser pour les prêts aux petites entreprises et aux exploitants propriétaires.