Bu Hesaplayıcı Ne İşe Yarar?
Emeklilik Geliri Enflasyon Hesaplayıcısı, emekli olduğunuzda bugünkü yaşam standardınızı sürdürebilmek için ne kadar yıllık gelire ihtiyaç duyacağınızı gösterir. Fiyatlar zamanla yükseldiği için bugün size rahat gelen bir gelir, onlarca yıl sonra yetersiz kalabilir. Bu araç, bugün arzu ettiğiniz geliri bileşik bir enflasyon oranıyla geleceğe taşıyarak emeklilik planlamanız için gerçekçi bir gelir hedefi sunar. Evrensel bir matematik aracıdır ve her para birimiyle çalışır.
Nasıl Kullanılır?
Üç değer girin: bugünkü parayla istediğiniz yıllık gelir, varsaydığınız uzun vadeli enflasyon oranı (genellikle %3 kullanılır) ve emekli olmanıza kalan yıl sayısı. Hesaplayıcı; gerekli gelecekteki geliri, enflasyon çarpanını ve enflasyonun bugünkü rakamın üzerine eklediği fazla tutarı verir.
Formülün Açıklaması
Temel denklem şudur:
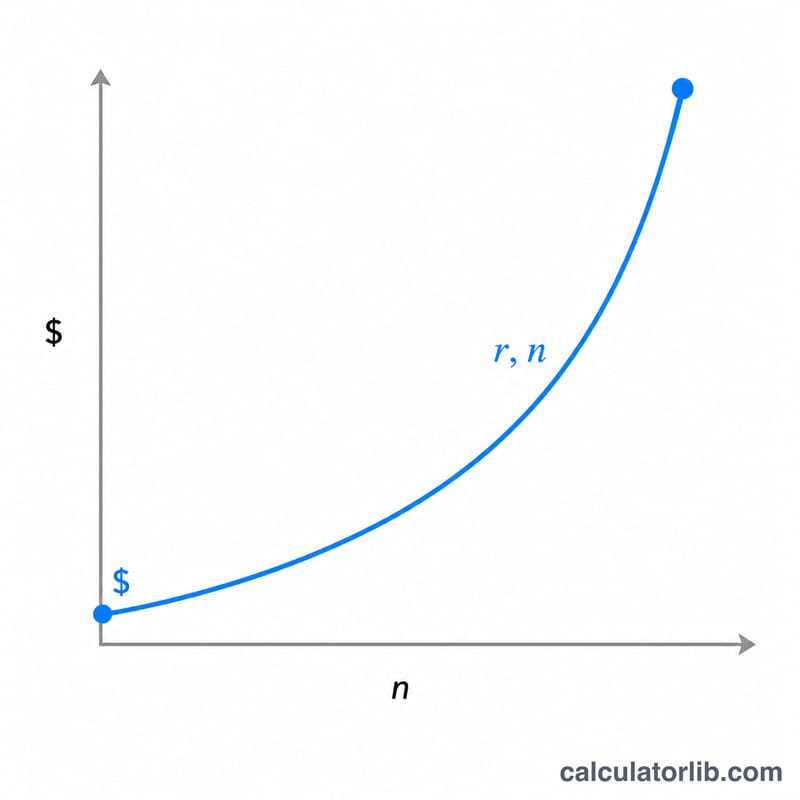
$$\text{Gelecekteki Gelir İhtiyacı} = \text{Bugünkü Gelir} \times (1 + r)^{n}$$Burada \(r\) ondalık olarak enflasyon oranı, \(n\) ise yıl sayısıdır. Her yıl fiyatlar \((1 + r)\) katsayısıyla artar; \(n\) yıl boyunca bileşik şekilde büyümesi \((1 + r)^{n}\) çarpanını verir. Bunu bugünkü gelirle çarptığınızda eşdeğer gelecekteki geliri elde edersiniz.
Örnek Hesaplama
Diyelim ki bugünkü parayla yılda 50.000 $ istiyorsunuz, %3 enflasyon bekliyorsunuz ve 20 yıl sonra emekli olmayı planlıyorsunuz. Çarpan \((1{,}03)^{20} \approx 1{,}8061\) olur. Böylece gelecekteki ihtiyacınız:
$$50.000 \times 1{,}8061 \approx 90.305{,}56 \ \$ \text{/yıl}$$— yani yalnızca enflasyona karşı yerinizde sayabilmek için bugünkünden yaklaşık 40.306 $ daha fazla.
Sonucunuzun Yorumu
Sonuç nominal bir tutardır; yani bugünkü gelirinizin satın alma gücünü gelecekteki fiyatlarla elde etmek için gerekecek dolar (veya diğer para birimi) miktarını ifade eder. Bu, daha iyi bir durumda olacağınız anlamına gelmez; yalnızca gelecekteki fiyatlarla ifade edilen aynı satın alma gücünü gösterir.
Çarpan, fiyatların toplamda ne kadar artması beklendiğini gösterir. 1,8061 çarpanı, bugün 1,00 $ tutarındaki mal ve hizmetlerin emeklilik döneminde yaklaşık 1,81 $ tutacağı varsayıldığı anlamına gelir; yani bugünkü her 1 $'lık harcama, o zaman yaklaşık 1,81 $ gerektirir.
72 Kuralı: 72'nin yıllık enflasyon oranına (yüzde olarak) bölünmesi, fiyatların yaklaşık iki katına çıkma süresini verir. %3'te, \(72 \div 3 = 24\) yıl; %2'de yaklaşık 36 yıl ve %4'te yaklaşık 18 yıl. Bu bir yaklaşımdır (%3 için kesin değer yaklaşık 23,4 yıldır).
Şu sınırlamaları aklınızda tutun:
- Hesaplanan değer, her yıl sabit tek bir oranın geçerli olduğunu varsayan bir projeksiyondur. Gerçek enflasyon yıldan yıla değişir ve ülkelere ile sağlık, konut ve gıda gibi harcama kalemlerine göre farklılık gösterir.
- Enflasyon emeklilikte durmaz. Gelir çekerken fiyatlar artmaya devam eder; bu nedenle emekliliğin sonraki yıllarında gereken tutar, ilk yıl rakamının ötesinde büyümeye devam eder.
- Sonuç yalnızca girdiğiniz gelir tutarının enflasyon düzeltmesini kapsar. Vergileri, yatırım getirilerini, emekli maaşlarını veya harcamalarınızdaki değişiklikleri hesaba katmaz.
Bu, kişiselleştirilmiş finansal tavsiye değil, genel eğitim amaçlı bilgidir.
Temel Terimler
- Enflasyon oranı
- Mal ve hizmetlerin genel fiyat düzeyindeki yıllık ortalama yüzde artışı.
- Satın alma gücü
- Belirli bir para miktarının satın alabileceği mal ve hizmet miktarı. Fiyatlar arttıkça azalır.
- Nominal ve reel gelir
- Nominal gelir, enflasyona göre düzeltilmemiş, cari yıl para birimindeki tutardır. Reel gelir ise gerçek satın alma gücünü yansıtmak için enflasyona göre düzeltilmiş gelirdir. Hesaplayıcının çıktısı, bugünkü reel gelire eşit olmak için gelecekte gereken nominal tutardır.
- Enflasyon çarpanı (bileşik faktör)
- Fiyatların yıllık \(r\) oranında \(n\) yıl boyunca artacağı varsayılan \((1+r)^n\) faktörüdür (ondalık sayı olarak). Bugünkü geliri bununla çarpmak gelecekteki karşılığını verir.
- Zaman ufku (emekliliğe kalan yıllar)
- Şimdi ile emekli gelirinize başlamayı planladığınız tarih arasındaki yıl sayısı. Daha uzun bir zaman ufku daha fazla bileşik etki anlamına gelir.
- Çekim ihtiyacı
- Emeklilikte harcamaları karşılamak için tasarruflardan, emekli maaşlarından veya diğer kaynaklardan çekilmesi gereken yıllık tutar. Burada bugünkü gelirin gelecekteki fiyatlarla ifade edilmiş hali olarak tahmin edilir.
Türkiye enflasyonu: resmi veriler
Türkiye için resmi tüketici fiyatları verileri, otomatik güncellenir. Bu rakamları yukarıdaki hesaplayıcıda girdi olarak kullanabilirsiniz.
- 12 aylık değişim, Eylül 2026
- +%29,7
- Enflasyon 2025
- %34,9
- Kümülatif 2016–2025
- %1.033,4
- Yıllık ortalama
- %31,0
Son değişim Azaldı −1,8 puan Eylül 2026: +%29,7; Ağustos 2026 döneminde +%31,5.
Son ay (Eylül 2026): Türkiye tüketici fiyatları 12 ayda +%29,7 değişti (Uyumlaştırılmış Tüketici Fiyat Endeksi, HICP). Aşağıdaki yıllık rakamlar yıllık ortalamalardır.
Türkiye fiyatları 2016 ile 2025 arasında %1.033,4 değişti, yılda ortalama %31,0: 2016 yılında 100 TRY olan bir şey 2025 yılında yaklaşık 1.133 TRY oldu.
| Yıl | TÜFE (2010 = 100) | Enflasyon | Dünya |
|---|---|---|---|
| 2025 | 1.784,3 | %34,9 | %3,0 |
| 2024 | 1.322,9 | %58,5 | %3,0 |
| 2023 | 834,6 | %53,9 | %5,7 |
| 2022 | 542,4 | %72,3 | %8,0 |
| 2021 | 314,8 | %19,6 | %3,5 |
| 2020 | 263,2 | %12,3 | %1,9 |
| 2019 | 234,4 | %15,2 | %2,2 |
| 2018 | 203,5 | %16,3 | %2,5 |
| 2017 | 175,0 | %11,1 | %2,3 |
| 2016 | 157,4 | %7,8 | %1,6 |
Türkiye ve diğer ülkeler
Enflasyon, tüketici fiyatları (yıllık %) — her ülkenin yayımlanmış en son yılı.
- Türkiye %34,9 (2025)
- Rusya %8,7 (2025)
- Meksika %3,8 (2025)
- Vietnam %3,3 (2025)
- Japonya %3,2 (2025)
- Dünya %3,0 (2025)
- Amerika Birleşik Devletleri %2,9 (2024)
- Hindistan %2,4 (2025)
- Güney Kore %2,1 (2025)
- Suudi Arabistan %2,0 (2025)
- Fransa %0,9 (2025)
- Çin %0,1 (2025)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2026-09 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
Kümülatif değişim, yıllık ortalama oran ve fiyat karşılaştırması bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
Sıkça Sorulan Sorular
Hangi enflasyon oranını kullanmalıyım? Birçok uzman uzun vadeli ortalama için %2–3 kullanır, ancak temkinli olmak adına daha yüksek oranları da deneyebilirsiniz. Türkiye gibi enflasyonun değişken olduğu ülkelerde daha yüksek bir oran daha gerçekçi olabilir.
Yatırım getirilerini içeriyor mu? Hayır — bu araç yalnızca enflasyonun gelir ihtiyacınız üzerindeki etkisini gösterir. Birikimleriniz ve getirileriniz bu hedefi karşılamak için ayrıca planlanmalıdır.
Belirli bir para birimine mi özel? Hayır. Matematik her para birimi için geçerlidir; yeter ki tüm girişlerinizi tek bir para biriminde tutun.