यह कैलकुलेटर क्या करता है
रिटायरमेंट इनकम महंगाई कैलकुलेटर आपको बताता है कि रिटायरमेंट के समय हर साल कितनी आय चाहिए होगी ताकि आप वही जीवनशैली जी सकें जो आपका पैसा आज खरीद सकता है। समय के साथ कीमतें बढ़ती रहती हैं, इसलिए जो आय आज पर्याप्त लगती है वही कुछ दशकों बाद बहुत कम पड़ सकती है। यह टूल आज की वांछित आय को कम्पाउंड महंगाई दर से आगे ले जाकर दिखाता है, जिससे आपको रिटायरमेंट प्लानिंग के लिए एक वास्तविक निकासी लक्ष्य मिल जाता है। यह एक यूनिवर्सल गणितीय टूल है और किसी भी मुद्रा (करेंसी) के साथ काम करता है।
इसका उपयोग कैसे करें
तीन मान भरें: आज के पैसों में आप साल भर में जितनी आय चाहते हैं, आपकी अनुमानित दीर्घकालिक महंगाई दर (3% एक आम डिफ़ॉल्ट है), और रिटायरमेंट में कितने साल बचे हैं। कैलकुलेटर आपको भविष्य में ज़रूरी आय, महंगाई गुणक (मल्टीप्लायर), और आज की रकम के ऊपर महंगाई के कारण जुड़ने वाली अतिरिक्त राशि बताता है।
फॉर्मूला समझें
मूल समीकरण है
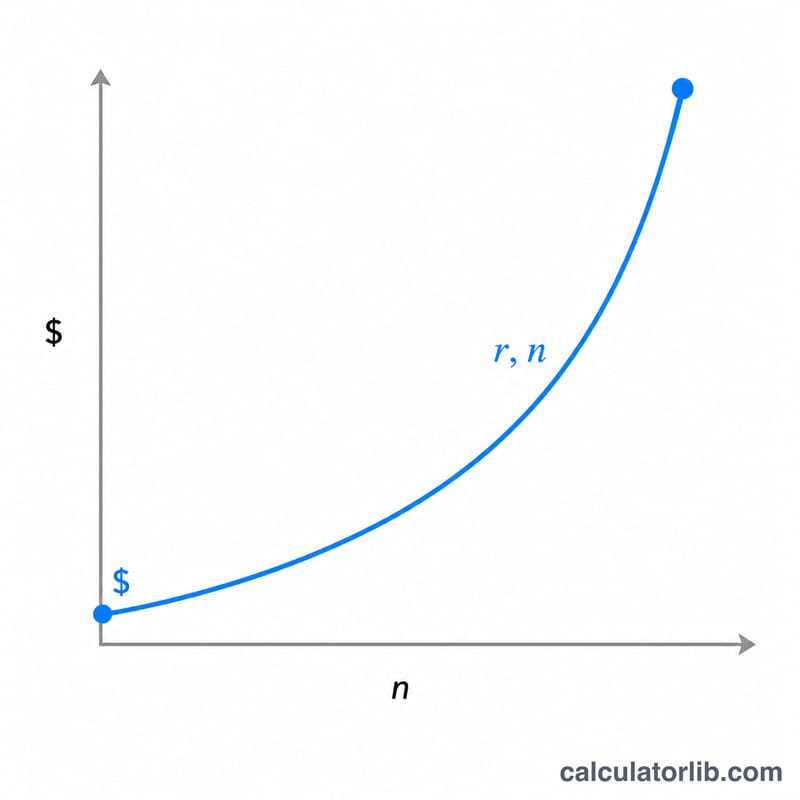
$$\text{भविष्य की आय की ज़रूरत} = \text{वर्तमान आय} \times (1 + r)^{n}$$जहाँ r दशमलव में महंगाई दर है और n सालों की संख्या है। हर साल कीमतें \((1 + r)\) के गुणक से बढ़ती हैं, और \(n\) सालों तक कम्पाउंडिंग होने पर गुणक \((1 + r)^{n}\) बन जाता है। इसे आज की आय से गुणा करने पर बराबर भविष्य की आय मिल जाती है।
उदाहरण से समझें
मान लीजिए आप आज के पैसों में हर साल $50,000 चाहते हैं, 3% महंगाई की उम्मीद है, और 20 साल बाद रिटायर होने की योजना है। तब गुणक होगा \((1.03)^{20} \approx 1.8061\)। यानी भविष्य में आपकी ज़रूरत होगी
$$50{,}000 \times 1.8061 \approx \$90{,}305.56$$प्रति वर्ष — यह आज से लगभग $40,306 ज़्यादा है, सिर्फ़ महंगाई के मुक़ाबले अपनी जगह बनाए रखने के लिए।
आपके परिणाम की व्याख्या
परिणाम एक नाममात्र राशि है, यानी भविष्य में उतनी मुद्रा-इकाइयों (डॉलर या अन्य मुद्रा) की संख्या जितनी आपको उस चीज़ को खरीदने के लिए चाहिए होगी जो आज आपकी वर्तमान आय से खरीदी जा सकती है। इसका अर्थ यह नहीं है कि आप बेहतर स्थिति में होंगे; यह भविष्य की कीमतों में व्यक्त वही क्रय शक्ति दर्शाता है।
गुणक (multiplier) दर्शाता है कि कुल मिलाकर कीमतों में कितनी वृद्धि होने का अनुमान है। 1.8061 का गुणक इसका अर्थ है कि आज $1.00 में मिलने वाली वस्तुओं और सेवाओं की कीमत सेवानिवृत्ति के समय लगभग $1.81 होने का अनुमान है, इसलिए आज के हर $1 के खर्च के लिए तब लगभग $1.81 की आवश्यकता होगी।
72 का नियम (Rule of 72): 72 को वार्षिक मुद्रास्फीति दर (प्रतिशत में) से भाग देने पर कीमतों के दोगुना होने के समय का मोटा अनुमान मिलता है। 3% पर, \(72 \div 3 = 24\) वर्ष; 2% पर यह लगभग 36 वर्ष, और 4% पर लगभग 18 वर्ष है। यह एक अनुमान है (3% पर सटीक आंकड़ा लगभग 23.4 वर्ष है)।
इन सीमाओं को ध्यान में रखें:
- यह आंकड़ा एक अनुमान है जो हर वर्ष एक स्थिर दर मानता है। वास्तविक मुद्रास्फीति वर्ष-दर-वर्ष बदलती रहती है और देशों तथा खर्च की श्रेणियों, जैसे स्वास्थ्य सेवा, आवास और भोजन, के बीच अलग-अलग होती है।
- मुद्रास्फीति सेवानिवृत्ति पर नहीं रुकती। जब आप आय निकाल रहे होते हैं, तब भी कीमतें बढ़ती रहती हैं, इसलिए सेवानिवृत्ति के बाद के वर्षों में जितनी राशि चाहिए वह पहले वर्ष के आंकड़े से आगे भी बढ़ती रहती है।
- परिणाम केवल आपके द्वारा दर्ज आय के आंकड़े के मुद्रास्फीति समायोजन को शामिल करता है। इसमें कर, निवेश पर प्रतिफल, पेंशन, या आपके खर्च में बदलाव शामिल नहीं हैं।
यह सामान्य शैक्षिक जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
मुख्य शब्द
- मुद्रास्फीति दर
- वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में होने वाली औसत वार्षिक प्रतिशत वृद्धि।
- क्रय शक्ति
- किसी दी गई राशि से खरीदी जा सकने वाली वस्तुओं और सेवाओं की मात्रा। कीमतें बढ़ने पर यह घटती है।
- नाममात्र बनाम वास्तविक आय
- नाममात्र आय वर्तमान वर्ष की मुद्रा-इकाइयों में वह राशि है, जो मुद्रास्फीति के लिए समायोजित नहीं की गई है। वास्तविक आय मुद्रास्फीति के लिए समायोजित होती है, ताकि वह वास्तविक क्रय शक्ति को दर्शाए। कैलकुलेटर का परिणाम भविष्य में वह नाममात्र राशि है जो आज की वास्तविक आय के बराबर हो।
- मुद्रास्फीति गुणक (चक्रवृद्धि कारक)
- वह कारक \((1+r)^n\) जिससे वार्षिक दर \(r\) (दशमलव में) पर \(n\) वर्षों में कीमतों के बढ़ने का अनुमान है। आज की आय को इससे गुणा करने पर भविष्य का समतुल्य मान मिलता है।
- समय सीमा (सेवानिवृत्ति तक के वर्ष)
- अभी से उस तारीख तक के बीच के वर्षों की संख्या जब आप सेवानिवृत्ति आय लेना शुरू करने की योजना बनाते हैं। लंबी समय सीमा का अर्थ है अधिक चक्रवृद्धि।
- निकासी की आवश्यकता
- वार्षिक राशि जो सेवानिवृत्ति में खर्च पूरा करने के लिए बचत, पेंशन या अन्य स्रोतों से निकालनी होगी। यहाँ इसका अनुमान भविष्य की कीमतों में व्यक्त आज की आय के रूप में लगाया गया है।
भारत में महंगाई: आधिकारिक आंकड़े
भारत के आधिकारिक उपभोक्ता मूल्य आंकड़े, अपने आप अपडेट होते हैं। इन्हें ऊपर के कैलकुलेटर में इनपुट के रूप में इस्तेमाल करें।
- 12 महीने का बदलाव, सितंबर 2026
- +5.6%
- महंगाई 2025
- 2.4%
- संचयी 2016–2025
- 51.3%
- प्रति वर्ष औसत
- 4.7%
नवीनतम बदलाव बढ़ा +0.6 प्रतिशत अंक सितंबर 2026: +5.6%, जबकि अगस्त 2026 में +5.0%।
नवीनतम महीना (सितंबर 2026): भारत में उपभोक्ता कीमतों में 12 महीनों में +5.6% का बदलाव हुआ (उपभोक्ता मूल्य सूचकांक, सभी मदें, 2015 = 100, OECD)। नीचे दिए वार्षिक आंकड़े सालाना औसत हैं। CalculatorLib यह बदलाव प्रकाशित सूचकांक से निकालता है: महीने का सूचकांक ÷ एक साल पहले के उसी महीने का सूचकांक − 1।
भारत में कीमतें 2016 से 2025 के बीच 51.3% बदलीं, यानी औसतन 4.7% प्रति वर्ष: जो चीज़ 2016 में 100 INR की थी, वह 2025 में लगभग 151 INR की हो गई।
| वर्ष | उपभोक्ता मूल्य सूचकांक (2010 = 100) | महंगाई | विश्व |
|---|---|---|---|
| 2025 | 233.1 | 2.4% | 3.0% |
| 2024 | 227.6 | 5.0% | 3.0% |
| 2023 | 216.9 | 5.6% | 5.7% |
| 2022 | 205.3 | 6.7% | 8.0% |
| 2021 | 192.4 | 5.1% | 3.5% |
| 2020 | 183.0 | 6.6% | 1.9% |
| 2019 | 171.6 | 3.7% | 2.2% |
| 2018 | 165.5 | 3.9% | 2.5% |
| 2017 | 159.2 | 3.3% | 2.3% |
| 2016 | 154.1 | 4.9% | 1.6% |
भारत और अन्य देश
मुद्रास्फीति, उपभोक्ता मूल्य (वार्षिक %) — हर देश का नवीनतम प्रकाशित वर्ष।
- तुर्किये 34.9% (2025)
- रूस 8.7% (2025)
- मैक्सिको 3.8% (2025)
- वियतनाम 3.3% (2025)
- जापान 3.2% (2025)
- विश्व 3.0% (2025)
- संयुक्त राज्य 2.9% (2024)
- भारत 2.4% (2025)
- दक्षिण कोरिया 2.1% (2025)
- सऊदी अरब 2.0% (2025)
- फ़्रांस 0.9% (2025)
- चीन 0.1% (2025)
ताइवान के लिए अभी कोई प्रकाशित आँकड़ा नहीं है।
पंक्तियों के वर्ष अलग हो सकते हैं: हर आँकड़ा अपने वर्ष के साथ दिखाया गया है। हर देश के लिए विश्व बैंक का वही संकेतक।
नवीनतम आंकड़ा: 2026-09 डेटा अपडेट 2026-11-14 · ताज़ा
स्रोत: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
संचयी बदलाव, औसत वार्षिक दर और मूल्य तुलना CalculatorLib ने इन्हीं आंकड़ों से निकाली है।
स्रोत का विवरण और कार्यप्रणाली
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सी महंगाई दर इस्तेमाल करनी चाहिए? ज़्यादातर प्लानर दीर्घकालिक औसत के लिए 2–3% मानते हैं, पर सतर्क रहने के लिए आप ऊँची दरें भी आज़मा सकते हैं। (नोट: भारत में महंगाई दर अक्सर इससे ऊँची रही है, इसलिए अपने देश के हिसाब से दर चुनें।)
क्या इसमें निवेश रिटर्न शामिल है? नहीं — यह सिर्फ़ आपकी आय की ज़रूरत पर महंगाई के असर को अलग करके दिखाता है। इस लक्ष्य को पूरा करने के लिए अपनी बचत और रिटर्न की योजना अलग से बनानी चाहिए।
क्या यह किसी खास मुद्रा के लिए है? नहीं। यह गणित किसी भी मुद्रा के लिए काम करता है; बस अपने सभी इनपुट एक ही मुद्रा में रखें।