À quoi sert ce calculateur
Le calculateur d'inflation du revenu de retraite vous indique le revenu annuel qu'il vous faudra à la retraite pour conserver le même niveau de vie que celui que votre argent vous offre aujourd'hui. Comme les prix augmentent au fil du temps, un revenu qui paraît confortable maintenant peut s'avérer nettement insuffisant dans plusieurs décennies. Cet outil projette le revenu souhaité d'aujourd'hui en appliquant un taux d'inflation composé, ce qui vous donne un objectif de retrait réaliste pour préparer votre retraite. C'est un outil de calcul universel, qui fonctionne avec n'importe quelle devise.
Comment l'utiliser
Renseignez trois valeurs : le revenu annuel que vous souhaiteriez en euros d'aujourd'hui, le taux d'inflation que vous anticipez sur le long terme (3 % est une hypothèse fréquente) et le nombre d'années qui vous séparent de la retraite. Le calculateur affiche alors le revenu futur nécessaire, le coefficient d'inflation et le supplément que l'inflation ajoute par rapport au montant actuel.
La formule expliquée
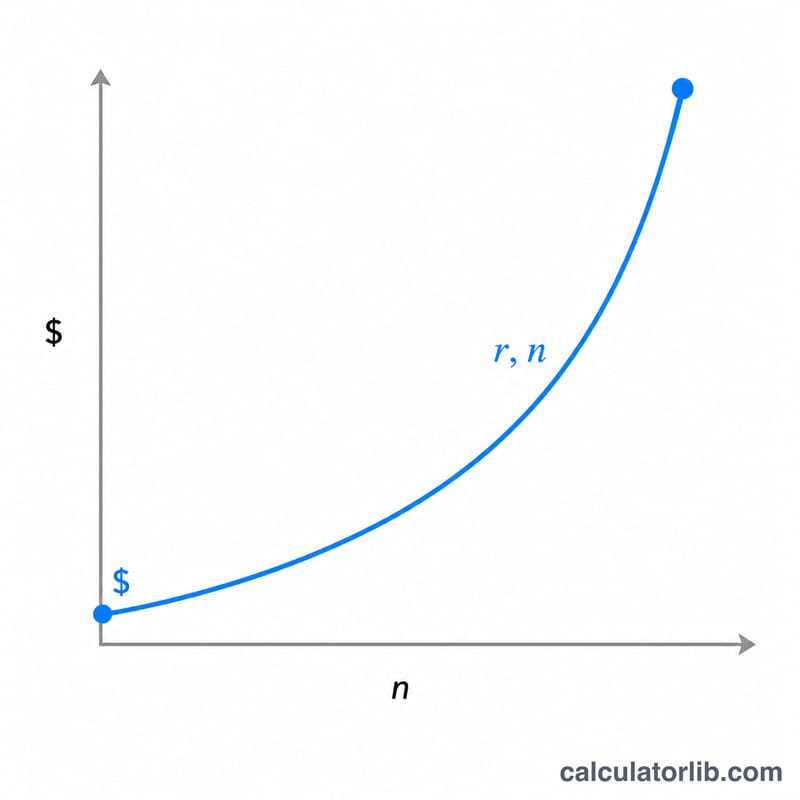
L'équation de base est $$\text{Revenu futur nécessaire} = \text{Revenu actuel} \times (1 + r)^{n}$$ où \(r\) est le taux d'inflation exprimé en décimale et \(n\) le nombre d'années. Chaque année, les prix progressent d'un facteur \((1 + r)\), et la capitalisation sur \(n\) années donne le coefficient \((1 + r)^{n}\). En le multipliant par le revenu d'aujourd'hui, on obtient le revenu futur équivalent.
Exemple chiffré
Imaginons que vous souhaitiez 50 000 € par an en valeur d'aujourd'hui, que vous tabliez sur une inflation de 3 % et que vous prévoyiez de partir à la retraite dans 20 ans. Le coefficient est de \((1{,}03)^{20} \approx 1{,}8061\). Votre besoin futur s'élève donc à $$50\,000 \times 1{,}8061 \approx 90\,305{,}56 \text{ €}$$ par an, soit environ 40 306 € de plus qu'aujourd'hui, simplement pour ne pas perdre de terrain face à l'inflation.
Interpréter votre résultat
Le résultat est un montant nominal, c'est-à-dire le nombre de dollars (ou d'autres unités monétaires) dont vous aurez besoin dans le futur pour acheter ce que votre revenu actuel permet d'acheter aujourd'hui. Cela ne signifie pas que vous serez plus riche ; cela décrit le même pouvoir d'achat exprimé en prix futurs.
Le multiplicateur indique de combien les prix devraient augmenter au total. Un multiplicateur de 1,8061 signifie que des biens et services coûtant 1,00 $ aujourd'hui devraient coûter environ 1,81 $ à la retraite ; ainsi, chaque 1 $ de dépenses actuelles nécessitera environ 1,81 $ à ce moment-là.
Règle du 72 : diviser 72 par le taux d'inflation annuel (en pourcentage) donne une estimation grossière du temps nécessaire pour que les prix doublent. À 3 %, \(72 \div 3 = 24\) ans ; à 2 %, environ 36 ans, et à 4 %, environ 18 ans. Il s'agit d'une approximation (le chiffre exact à 3 % est d'environ 23,4 ans).
Gardez à l'esprit les limites suivantes :
- Le chiffre est une projection qui suppose un taux constant chaque année. L'inflation réelle varie d'une année à l'autre et diffère selon les pays et les catégories de dépenses, comme les soins de santé, le logement et l'alimentation.
- L'inflation ne s'arrête pas à la retraite. Les prix continuent d'augmenter pendant que vous percevez vos revenus, si bien que le montant nécessaire pour les dernières années de retraite continue de croître au-delà du chiffre de la première année.
- Le résultat couvre uniquement l'ajustement à l'inflation du revenu que vous avez saisi. Il ne tient pas compte des impôts, des rendements de placements, des pensions ni des changements dans vos dépenses.
Il s'agit d'informations générales à visée éducative, et non de conseils financiers personnalisés.
Termes clés
- Taux d'inflation
- L'augmentation annuelle moyenne, en pourcentage, du niveau général des prix des biens et services.
- Pouvoir d'achat
- La quantité de biens et services qu'une somme d'argent donnée permet d'acheter. Il diminue lorsque les prix augmentent.
- Revenu nominal et revenu réel
- Le revenu nominal est le montant exprimé en unités monétaires de l'année en cours, non ajusté à l'inflation. Le revenu réel est ajusté à l'inflation afin de refléter le pouvoir d'achat effectif. Le résultat du calculateur correspond au montant nominal qui sera nécessaire dans le futur pour équivaloir au revenu réel d'aujourd'hui.
- Multiplicateur d'inflation (facteur de capitalisation)
- Le facteur \((1+r)^n\) par lequel les prix devraient croître sur \(n\) années à un taux annuel \(r\) (exprimé en décimal). Multiplier le revenu actuel par ce facteur donne son équivalent futur.
- Horizon de temps (années avant la retraite)
- Le nombre d'années entre maintenant et la date à laquelle vous prévoyez de commencer à percevoir un revenu de retraite. Un horizon plus long signifie davantage de capitalisation.
- Besoin de retrait
- Le montant annuel qui doit être prélevé sur l'épargne, les pensions ou d'autres sources pour couvrir les dépenses à la retraite. Il est ici estimé comme le revenu actuel exprimé en prix futurs.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
Quel taux d'inflation choisir ? De nombreux conseillers retiennent une moyenne de 2 à 3 % sur le long terme, mais vous pouvez tester des taux plus élevés pour une approche prudente.
Les rendements des placements sont-ils pris en compte ? Non : l'outil isole uniquement l'effet de l'inflation sur votre besoin de revenu. Votre épargne et vos rendements doivent être planifiés à part pour financer cet objectif.
L'outil dépend-il d'une devise particulière ? Non. Le calcul fonctionne avec n'importe quelle devise ; veillez simplement à exprimer toutes vos données dans une même monnaie.