Qué hace esta calculadora
La calculadora de inflación para ingresos de jubilación te muestra cuánto dinero necesitarás cada año al jubilarte para mantener el mismo nivel de vida que tu dinero te permite hoy. Como los precios suben con el tiempo, un ingreso que ahora te parece cómodo puede quedarse muy corto dentro de unas décadas. Esta herramienta proyecta el ingreso que deseas hoy aplicando una tasa de inflación compuesta, de modo que obtienes un objetivo realista de retiro anual para planificar tu jubilación. Es una herramienta matemática universal y funciona con cualquier moneda.
Cómo usarla
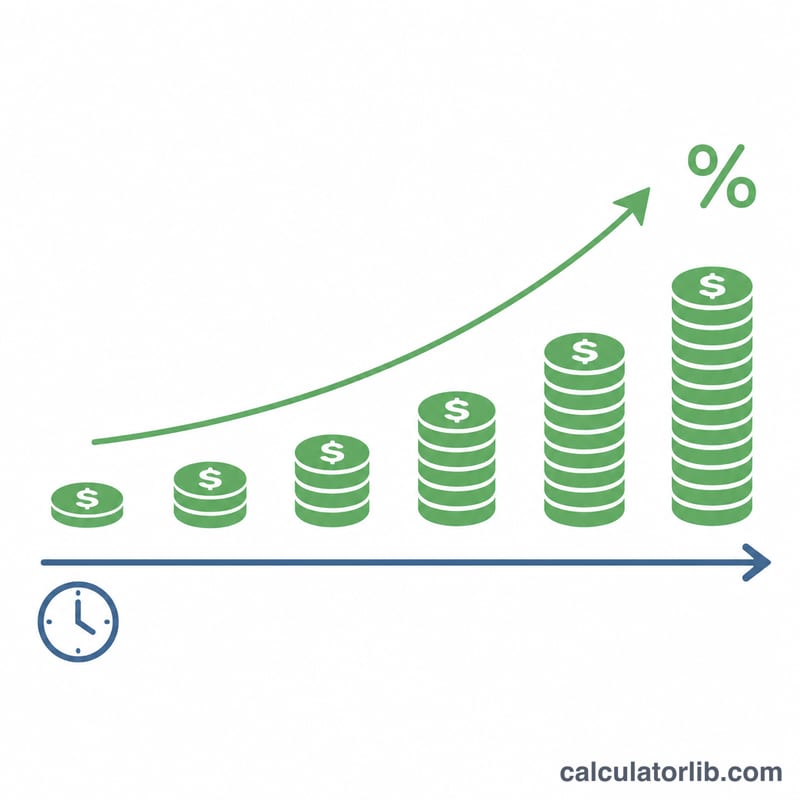
Introduce tres datos: el ingreso anual que te gustaría tener en dinero de hoy, la tasa de inflación a largo plazo que prevés (el 3 % es un valor habitual) y el número de años que faltan para tu jubilación. La calculadora te devuelve el ingreso futuro necesario, el multiplicador de la inflación y la cantidad adicional que la inflación suma por encima de la cifra actual.
La fórmula explicada
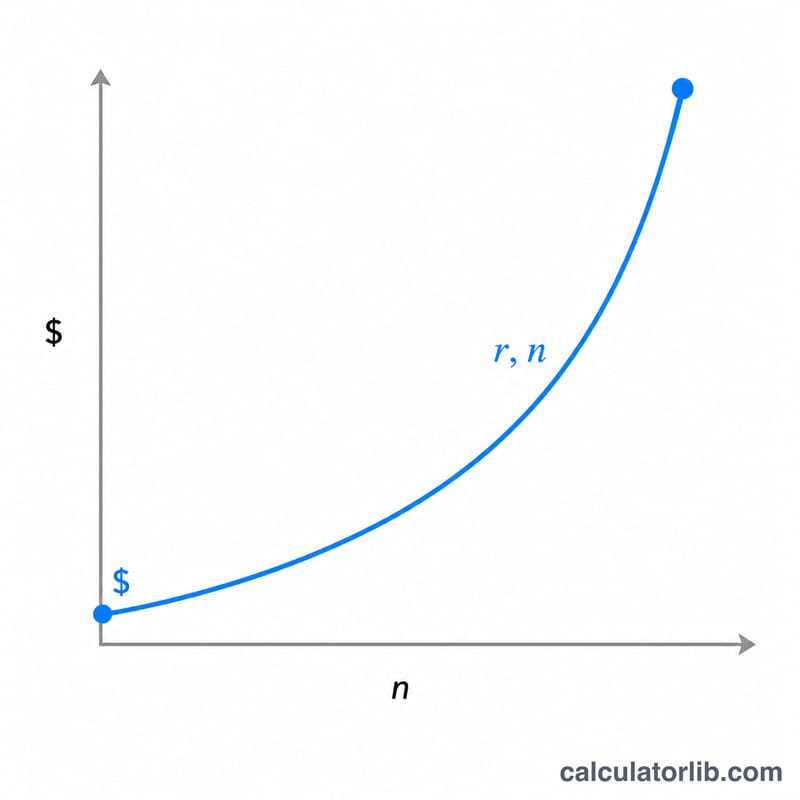
La ecuación clave es $$\text{Ingreso futuro necesario} = \text{Ingreso actual} \times (1 + r)^{n}$$ donde \(r\) es la tasa de inflación en decimal y \(n\) es el número de años. Cada año los precios crecen en un factor de \((1 + r)\), y la capitalización a lo largo de \(n\) años da el multiplicador \((1 + r)^{n}\). Al multiplicarlo por tu ingreso de hoy obtienes el ingreso futuro equivalente.
Ejemplo práctico
Imagina que quieres 50.000 $ al año en dinero de hoy, prevés una inflación del 3 % y planeas jubilarte dentro de 20 años. El multiplicador es \((1{,}03)^{20} \approx 1{,}8061\). Por tanto, tu necesidad futura será de $$50.000 \times 1{,}8061 \approx 90.305{,}56 \text{ \$}$$ al año, es decir, unos 40.306 $ más que hoy solo para no perder terreno frente a la inflación.
Interpretación de tu resultado
El resultado es una cantidad nominal, es decir, el número de dólares (u otras unidades monetarias) que necesitarás en el futuro para comprar lo que tu ingreso actual compra hoy. No significa que vayas a estar mejor; describe el mismo poder adquisitivo expresado en precios futuros.
El multiplicador muestra cuánto se supone que subirán los precios en total. Un multiplicador de 1.8061 significa que los bienes y servicios que cuestan $1.00 hoy se espera que cuesten unos $1.81 en la jubilación, por lo que cada $1 de gasto actual requerirá alrededor de $1.81 en ese momento.
Regla del 72: dividir 72 entre la tasa anual de inflación (en porcentaje) da un tiempo aproximado para que los precios se dupliquen. Con un 3%, \(72 \div 3 = 24\) años; con un 2% son unos 36 años, y con un 4% unos 18 años. Es una aproximación (la cifra exacta con un 3% es de unos 23.4 años).
Ten en cuenta estos límites:
- La cifra es una proyección que supone una tasa constante cada año. La inflación real varía de un año a otro y difiere entre países y categorías de gasto, como la atención médica, la vivienda y la alimentación.
- La inflación no se detiene al jubilarte. Los precios siguen subiendo mientras retiras ingresos, por lo que la cantidad necesaria en los años posteriores de jubilación seguirá creciendo más allá de la cifra del primer año.
- El resultado solo cubre el ajuste por inflación de la cifra de ingreso que introdujiste. No tiene en cuenta impuestos, rendimientos de inversiones, pensiones ni cambios en tu gasto.
Esta es información educativa general, no asesoramiento financiero personalizado.
Términos clave
- Tasa de inflación
- El aumento porcentual anual promedio del nivel general de precios de los bienes y servicios.
- Poder adquisitivo
- La cantidad de bienes y servicios que una determinada cantidad de dinero puede comprar. Disminuye a medida que suben los precios.
- Ingreso nominal vs. ingreso real
- El ingreso nominal es la cantidad en unidades monetarias del año actual, sin ajustar por inflación. El ingreso real se ajusta por inflación para reflejar el poder adquisitivo efectivo. El resultado de la calculadora es la cantidad nominal que se necesitará en el futuro para igualar el ingreso real de hoy.
- Multiplicador de inflación (factor de capitalización)
- El factor \((1+r)^n\) por el que se supone que crecerán los precios durante \(n\) años a una tasa anual \(r\) (en forma decimal). Multiplicar el ingreso de hoy por este factor da el equivalente futuro.
- Horizonte temporal (años hasta la jubilación)
- El número de años entre hoy y la fecha en que planeas empezar a retirar ingresos de jubilación. Un horizonte más largo implica más capitalización.
- Necesidad de retiro
- La cantidad anual que debe retirarse de ahorros, pensiones u otras fuentes para cubrir el gasto en la jubilación. Aquí se estima como el ingreso de hoy expresado en precios futuros.
Inflación en México: las cifras oficiales
Datos oficiales de precios al consumidor de México, actualizados automáticamente. Puede usar estas cifras en la calculadora de arriba.
- Inflación 2025
- 3,8 %
- Acumulada 2016–2025
- 55,9 %
- Promedio anual
- 5,1 %
Último cambio Baja −0,9 pp 2025: 3,8 %, frente a 4,7 % en 2024.
Los precios en México variaron 55,9 % entre 2016 y 2025, un promedio de 5,1 % al año: lo que costaba 100 MXN en 2016 costaba unos 156 MXN en 2025.
| Año | IPC (2010 = 100) | Inflación | Mundo |
|---|---|---|---|
| 2025 | 191,5 | 3,8 % | 3,0 % |
| 2024 | 184,4 | 4,7 % | 3,0 % |
| 2023 | 176,1 | 5,5 % | 5,7 % |
| 2022 | 166,9 | 7,9 % | 8,0 % |
| 2021 | 154,7 | 5,7 % | 3,5 % |
| 2020 | 146,4 | 3,4 % | 1,9 % |
| 2019 | 141,5 | 3,6 % | 2,2 % |
| 2018 | 136,6 | 4,9 % | 2,5 % |
| 2017 | 130,2 | 6,0 % | 2,3 % |
| 2016 | 122,8 | 2,8 % | 1,6 % |
México y otros países
Inflación, precios al consumidor (% anual): el último año publicado de cada país.
- Turquía 34,9 % (2025)
- Rusia 8,7 % (2025)
- México 3,8 % (2025)
- Vietnam 3,3 % (2025)
- Japón 3,2 % (2025)
- Mundo 3,0 % (2025)
- Estados Unidos 2,9 % (2024)
- India 2,4 % (2025)
- Corea del Sur 2,1 % (2025)
- Arabia Saudí 2,0 % (2025)
- Francia 0,9 % (2025)
- China 0,1 % (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-17 · vigente
Fuente: The World Bank Group CC BY 4.0
La variación acumulada, la tasa media anual y la comparación de precios las calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
Preguntas frecuentes
¿Qué tasa de inflación debería usar? Muchos asesores emplean un 2-3 % como media a largo plazo, pero puedes probar con tasas más altas para ser más prudente.
¿Incluye la rentabilidad de las inversiones? No, esta herramienta aísla el efecto de la inflación sobre el ingreso que necesitas. El ahorro y la rentabilidad de tus inversiones deben planificarse aparte para alcanzar ese objetivo.
¿Sirve solo para una moneda concreta? No. El cálculo funciona con cualquier moneda; basta con que mantengas todos los datos en la misma divisa.