Что считает этот калькулятор
Калькулятор инфляции пенсионного дохода показывает, какой годовой доход понадобится вам на пенсии, чтобы сохранить тот же уровень жизни, который ваши деньги обеспечивают сегодня. Цены неизбежно растут, поэтому сумма, которая сейчас кажется комфортной, через десятки лет может оказаться явно недостаточной. Инструмент пересчитывает желаемый сегодняшний доход вперёд с учётом сложной инфляции и даёт реалистичный ориентир для планирования выплат на пенсии. Это универсальный математический инструмент, который работает с любой валютой — рублями, долларами, евро.
Как пользоваться
Введите три значения: годовой доход, который вы хотели бы иметь в сегодняшних деньгах; предполагаемый долгосрочный уровень инфляции (часто по умолчанию берут 3%); и число лет до выхода на пенсию. Калькулятор покажет необходимый будущий доход, инфляционный множитель и ту дополнительную сумму, которую инфляция добавляет к сегодняшней цифре.
Разбор формулы
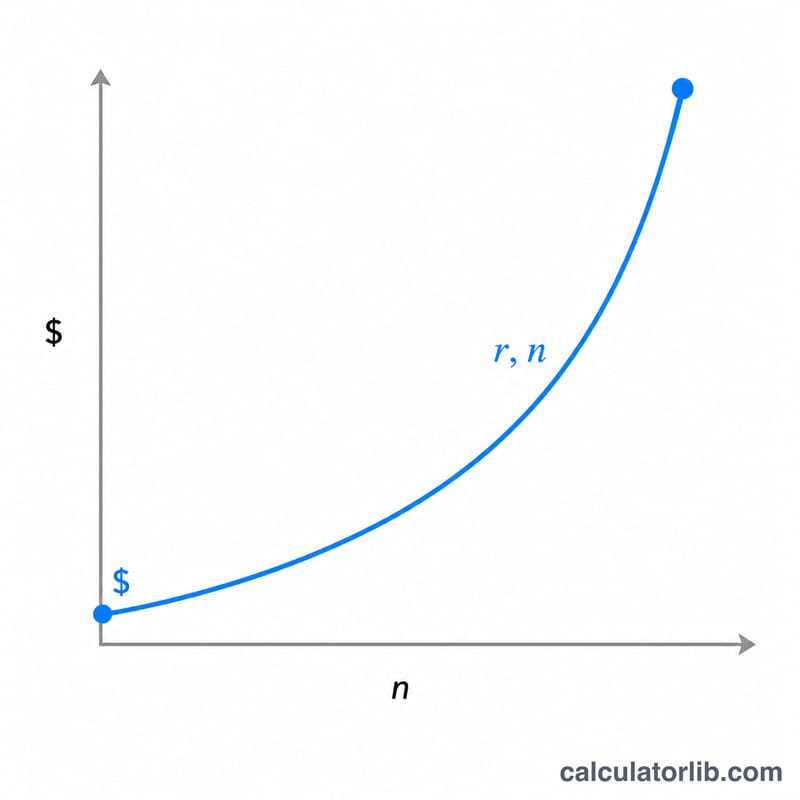
В основе расчёта лежит уравнение $$\text{Будущий доход} = \text{Текущий доход} \times (1 + r)^{n}$$ где r — уровень инфляции в виде десятичной дроби, а n — число лет. Каждый год цены растут в \((1 + r)\) раз, а сложное начисление за n лет даёт множитель \((1 + r)^{n}\). Умножив его на сегодняшний доход, мы получаем эквивалентный доход в будущем.
Пример расчёта
Допустим, вы хотите иметь 50 000 $ в год в сегодняшних деньгах, ожидаете инфляцию 3% и планируете выйти на пенсию через 20 лет. Множитель составит \((1{,}03)^{20} \approx 1{,}8061\). Значит, ваш будущий доход должен быть $$50\,000 \times 1{,}8061 \approx 90\,305{,}56\ \$$$ в год — примерно на 40 306 $ больше, чем сегодня, лишь для того, чтобы не проиграть инфляции.
Частые вопросы
Какой уровень инфляции взять? Для долгосрочных расчётов планировщики обычно используют 2–3%, но вы можете заложить более высокую ставку, чтобы оценить ситуацию с запасом. Учтите, что историческая инфляция в России была заметно выше, чем в США или еврозоне, поэтому подбирайте ставку под свою валюту и ситуацию.
Учитывает ли расчёт доходность инвестиций? Нет — здесь показан только эффект инфляции на нужный вам доход. Накопления и доходность от инвестиций нужно планировать отдельно, чтобы выйти на эту цель.
Привязан ли расчёт к конкретной валюте? Нет. Математика работает для любой валюты — просто используйте одну и ту же валюту во всех полях.
Интерпретация результата
Результат — это номинальная сумма, то есть количество долларов (или других денежных единиц), которое вам понадобится в будущем, чтобы купить то, что сегодня покупает ваш текущий доход. Это не означает, что вы будете жить лучше; это описывает ту же покупательную способность, выраженную в будущих ценах.
Множитель показывает, насколько, по предположению, в целом вырастут цены. Множитель 1,8061 означает, что товары и услуги, стоящие сегодня 1,00 $, по предположению будут стоить около 1,81 $ к моменту выхода на пенсию, поэтому каждый 1 $ сегодняшних расходов потребует около 1,81 $ тогда.
Правило 72: деление 72 на годовой уровень инфляции (в процентах) даёт примерный срок удвоения цен. При 3% \(72 \div 3 = 24\) года; при 2% — около 36 лет, а при 4% — около 18 лет. Это приближение (точное значение при 3% составляет около 23,4 года).
Учитывайте следующие ограничения:
- Результат — это прогноз, исходящий из одного постоянного темпа каждый год. Фактическая инфляция меняется из года в год и различается между странами и категориями расходов, такими как здравоохранение, жильё и продукты питания.
- Инфляция не прекращается с выходом на пенсию. Цены продолжают расти, пока вы получаете доход, поэтому сумма, необходимая в более поздние пенсионные годы, продолжает расти сверх показателя первого года.
- Результат учитывает только корректировку на инфляцию для введённой вами суммы дохода. Он не учитывает налоги, доходность инвестиций, пенсии или изменения ваших расходов.
Это общая образовательная информация, а не персональная финансовая рекомендация.
Инфляция в стране Россия: официальные данные
Официальные данные о потребительских ценах (Россия), обновляются автоматически. Используйте их как входные значения в калькуляторе выше.
- Инфляция 2025
- 8,7 %
- Накопленная 2016–2025
- 74,5 %
- В среднем за год
- 6,4 %
Последнее изменение Рост +0,3 п.п. 2025: 8,7 % (за 2024 — 8,4 %).
Цены (Россия) изменились на 74,5 % с 2016 по 2025 год, в среднем на 6,4 % в год: то, что стоило 100 RUB в 2016 году, стоило около 174 RUB в 2025 году.
| Год | ИПЦ (2010 = 100) | Инфляция | Мир |
|---|---|---|---|
| 2025 | 283,0 | 8,7 % | 3,0 % |
| 2024 | 260,3 | 8,4 % | 3,0 % |
| 2023 | 240,1 | 5,9 % | 5,7 % |
| 2022 | 226,8 | 13,7 % | 8,0 % |
| 2021 | 199,4 | 6,7 % | 3,5 % |
| 2020 | 186,9 | 3,4 % | 1,9 % |
| 2019 | 180,7 | 4,5 % | 2,2 % |
| 2018 | 173,0 | 2,9 % | 2,5 % |
| 2017 | 168,2 | 3,7 % | 2,3 % |
| 2016 | 162,2 | 7,0 % | 1,6 % |
Россия и другие страны
Инфляция, потребительские цены (% за год) — последний опубликованный год каждой страны.
- Турция 34,9 % (2025)
- Россия 8,7 % (2025)
- Мексика 3,8 % (2025)
- Вьетнам 3,3 % (2025)
- Япония 3,2 % (2025)
- Мир 3,0 % (2025)
- Соединенные Штаты 2,9 % (2024)
- Индия 2,4 % (2025)
- Республика Корея 2,1 % (2025)
- Саудовская Аравия 2,0 % (2025)
- Франция 0,9 % (2025)
- Китай 0,1 % (2025)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2025 Данные обновлены 2026-10-17 · актуально
Источник: The World Bank Group CC BY 4.0
Накопленное изменение, среднегодовой темп и сравнение цен рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
Ключевые термины
- Уровень инфляции
- Средний годовой процентный рост общего уровня цен на товары и услуги.
- Покупательная способность
- Количество товаров и услуг, которое можно купить на определённую сумму денег. Она снижается по мере роста цен.
- Номинальный и реальный доход
- Номинальный доход — это сумма в денежных единицах текущего года без поправки на инфляцию. Реальный доход скорректирован на инфляцию, поэтому отражает фактическую покупательную способность. Результат калькулятора — это номинальная сумма, которая понадобится в будущем, чтобы равняться сегодняшнему реальному доходу.
- Инфляционный множитель (коэффициент наращения)
- Коэффициент \((1+r)^n\), на который, по предположению, вырастут цены за \(n\) лет при годовом темпе \(r\) (в виде десятичной дроби). Умножение сегодняшнего дохода на него даёт будущий эквивалент.
- Временной горизонт (лет до выхода на пенсию)
- Количество лет между текущим моментом и датой, когда вы планируете начать получать пенсионный доход. Более длинный горизонт означает больший эффект наращения.
- Потребность в изъятии средств
- Годовая сумма, которую нужно изымать из сбережений, пенсионных накоплений или других источников для покрытия расходов на пенсии. Здесь она оценивается как сегодняшний доход, выраженный в будущих ценах.