这个计算器能做什么
退休收入通胀计算器帮你算清楚:退休时究竟需要多少年收入,才能维持你今天的钱所能买到的同等生活水平。由于物价会随时间不断上涨,现在看起来够花的收入,几十年后很可能远远不够。本工具按复利通胀率把你今天期望的收入向未来推算,为退休规划提供一个切合实际的提取目标。它是一款通用的数学工具,适用于任何币种(人民币、美元、港币等均可)。
使用方法
只需填写三个数值:以今天币值计算、你希望拥有的年收入;你预估的长期通胀率(3% 是常用的默认值);以及距离退休还有多少年。计算器会返回未来所需的年收入、通胀倍数,以及通胀在今天数字基础上额外叠加的金额。
公式详解
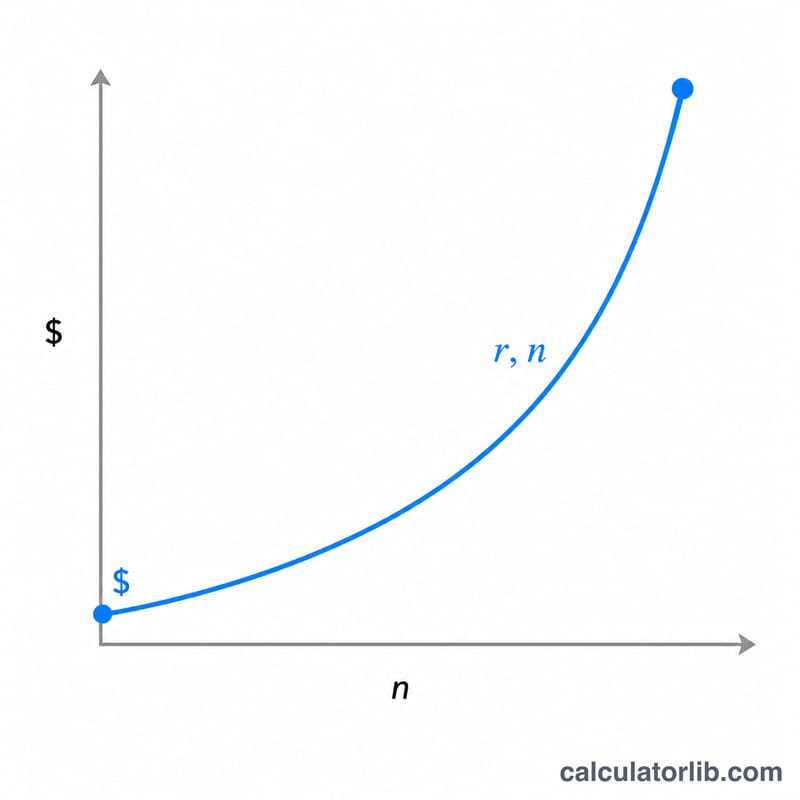
核心公式为 $$\text{未来所需收入} = \text{当前收入} \times (1 + r)^{n}$$其中 \(r\) 是以小数表示的通胀率,\(n\) 是年数。每过一年,物价就按 \((1 + r)\) 的倍数增长,\(n\) 年复利累积后得到倍数 \((1 + r)^{n}\)。再乘以今天的收入,就得到与之等值的未来收入。
实例演算
假设你希望以今天币值计算每年有 $50,000 的收入,预期通胀率为 3%,并计划在 20 年后退休。通胀倍数为 \((1.03)^{20} \approx 1.8061\)。因此你未来每年的所需收入为 $$50{,}000 \times 1.8061 \approx \$90{,}305.56$$——仅仅为了抵消通胀、维持原有生活水平,就要比今天多出约 $40,306。
解读您的结果
该结果为名义金额,即您未来需要拥有的美元(或其他货币单位)数额,才能买到您现在收入今天所能购买的同等商品和服务。这并不意味着您的生活会更好;它描述的是以未来价格表示的同等购买力。
倍数表示假定价格总体上涨的幅度。倍数为1.8061意味着假定今天价值1.00美元的商品和服务,到退休时将约值1.81美元,因此今天每1美元的支出届时约需1.81美元。
72法则:用72除以年通货膨胀率(以百分比计)可得出价格大致翻倍所需的时间。在3%的情况下,\(72 \div 3 = 24\) 年;在2%的情况下约为36年,在4%的情况下约为18年。这只是一个近似值(3%时的精确数值约为23.4年)。
请牢记以下局限性:
- 该数字是一项预测,假定每年采用一个固定的比率。实际通货膨胀率逐年变化,并且在不同国家以及医疗、住房和食品等不同消费类别之间存在差异。
- 通货膨胀不会因退休而停止。在您领取收入期间,价格仍会持续上涨,因此退休后期所需的金额会在第一年数字的基础上不断增长。
- 该结果仅涵盖您所输入收入金额的通货膨胀调整。它不考虑税收、投资回报、养老金或您支出的变化。
这只是一般性的教育信息,不构成个性化的财务建议。
关键术语
- 通货膨胀率
- 商品和服务总体价格水平的年均百分比涨幅。
- 购买力
- 一定金额的货币所能购买的商品和服务数量。它随价格上涨而下降。
- 名义收入与实际收入
- 名义收入是以当前年度货币单位计算的金额,未经通货膨胀调整。实际收入经过通货膨胀调整,因此反映实际购买力。该计算器的输出结果是未来所需的名义金额,以等同于您今天的实际收入。
- 通货膨胀倍数(复利系数)
- 假定价格在 \(n\) 年内以年利率 \(r\)(以小数表示)增长的系数 \((1+r)^n\)。将今天的收入乘以该系数即可得到未来的等值金额。
- 时间跨度(距退休的年数)
- 从现在到您计划开始领取退休收入之日之间的年数。时间跨度越长,复利效应越大。
- 提取需求
- 退休期间为支付支出而需要从储蓄、养老金或其他来源每年提取的金额。此处以未来价格表示的今天收入来进行估算。
中国的通货膨胀:官方数据
中国的官方消费者价格数据,自动更新。可作为上方计算器的输入值。
- 同比,2026年10月
- +0.7%
- 通胀率 2025年
- 0.1%
- 累计 2016–2025年
- 13.1%
- 年均
- 1.4%
最近变化 下降 −0.2 个百分点 2026年10月:+0.7%,2026年9月为+0.9%。
最新月份(2026年10月):中国消费者价格同比变动+0.7%(消费者物价指数(综合,2015年=100),经济合作与发展组织(OECD))。下方年度数据为年平均值。 该变动由 CalculatorLib 根据公布的指数计算:当月指数 ÷ 上年同月指数 − 1。
中国的物价在2016年至2025年间变化了13.1%,年均1.4%:2016年价值100 CNY的东西,在2025年约为113 CNY。
| 年份 | CPI(2010 = 100) | 通胀率 | 世界 |
|---|---|---|---|
| 2025 | 132.6 | 0.1% | 3.0% |
| 2024 | 132.5 | 0.2% | 3.0% |
| 2023 | 132.2 | 0.2% | 5.7% |
| 2022 | 131.9 | 2.0% | 8.0% |
| 2021 | 129.4 | 1.0% | 3.5% |
| 2020 | 128.1 | 2.4% | 1.9% |
| 2019 | 125.1 | 2.9% | 2.2% |
| 2018 | 121.6 | 2.1% | 2.5% |
| 2017 | 119.1 | 1.6% | 2.3% |
| 2016 | 117.2 | 2.0% | 1.6% |
中国与其他国家
通货膨胀,消费者价格(年度 %)— 各国最新公布的年份。
- 土耳其 34.9% (2025)
- 俄罗斯 8.7% (2025)
- 墨西哥 3.8% (2025)
- 越南 3.3% (2025)
- 日本 3.2% (2025)
- 世界 3.0% (2025)
- 美国 2.9% (2024)
- 印度 2.4% (2025)
- 韩国 2.1% (2025)
- 沙特阿拉伯 2.0% (2025)
- 法国 0.9% (2025)
- 中国 0.1% (2025)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2026-10 数据更新于 2026-11-14 · 最新
来源: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
累计变化、年均增长率和价格对比由 CalculatorLib 根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
常见问题
该用多少通胀率?许多理财规划师在测算长期平均水平时会采用 2%–3%,但你也可以代入更高的数值,让结果更稳健保守。
这里包含投资收益吗?不包含——本工具只单独反映通胀对收入需求的影响。你的储蓄与投资回报应单独规划,用来实现这一目标。
是否限定某种货币?不限定。这套数学对任何币种都适用,只要确保所有输入使用同一种货币即可。